A antecipação parcial ocorre quando uma determinada empresa adquire mercadorias para comercialização fora de seu Estado de localização, nas condições em que a alíquota aplicada na venda seja menor que a alíquota interna do seu estado.
Ex. Uma empresa de comércio, localizada no estado de Piauí, comprou mercadorias para revenda no estado do Minas Gerais no valor de R$ 10.000,00. Considerando que no Estado de Piauí (comprador) a alíquota interna é de 18%; e que a alíquota aplicada na venda de Minas Gerais para Piauí seja 12%, temos uma superioridade de 6% em relação à alíquota aplicada na venda. Dessa maneira, a empresa de Piauí recolhe(antecipa) esse valor de crédito na entrada da mercadoria, pagando uma guia de antecipação separadamente para o Governo do seu Estado, e ao final da apuração mensal do ICMS, esse valor que foi pago antecipadamente deve ser deduzido da apuração do período.
Neste caso, o cálculo seria demonstrado assim:
Antecipação = Base do ICMS * Alíquota de antecipação (Alíquota interna – alíquota de venda)%
Antecipação = 10.000,00 * 6 (18-12)%
Antecipação = 10.000,00 * 6%
Antecipação = 600,00
Importante Saber
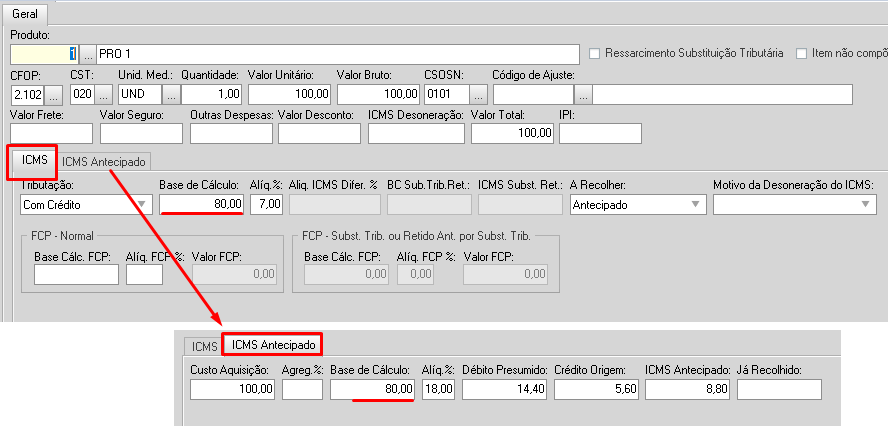
Na ocasião em que o contribuinte utilizar o CST B 20 (com redução da base de cálculo), a base de cálculo do ICMS antecipado também deve ser reduzida com a mesma alíquota de redução da base de cálculo do ICMS Normal. Para atender a este cenário, liberamos uma adequação no Fortes Fiscal.
O que mudou?
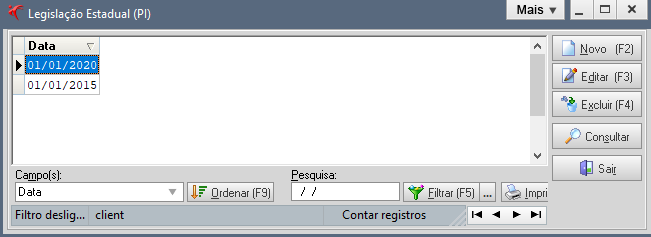
Acesse o menu Movimentos → Legislação Estadual → Especifique a UF PI
→ Selecione a legislação vigente e edite-a (F3) ou crie uma nova (F2).
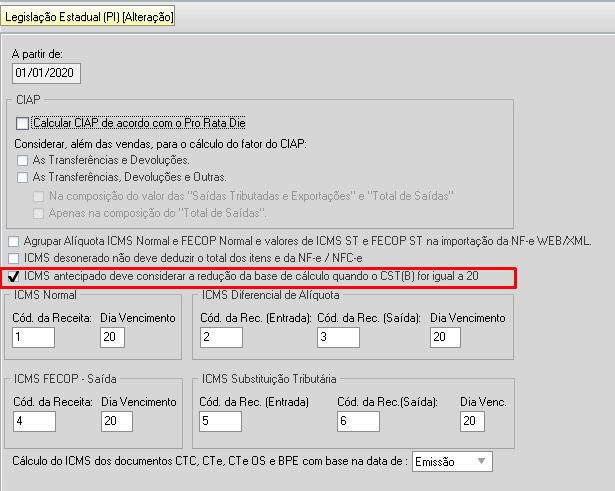
→ Identifique o campo "ICMS antecipado deve considerar a redução da Base de cálculo quando o cst B for igual a 20" e marque-o se desejar que a base de cálculo do ICMS antecipado também considere a redução do ICMS Normal.
Assim, tanto na escrituração do documento fiscal, quanto na utilização da ferramenta de ajustar tributação ICMS dos itens, o sistema irá considerar para a base de cálculo do ICMS antecipado o mesmo percentual de redução da Base do ICMS Normal.