Adequamos os cálculos no sistema conforme o Supremo Tribunal Federal (STF) que não é devida a contribuição previdenciária patronal sobre o Salário Maternidade (Previdência, RAT e "terceiros").
O eSocial foi ajustado desde o dia 1º de dezembro (Nota Técnica nº 20/2020), ou seja, já foram aplicados os ajustes nas remunerações enviadas a partir desta data.
É necessário fazer algum ajuste na incidência da rubrica de salário-maternidade?
Não será preciso realizar alterações de nada! Os ajustes foram programados de modo automatizado!
Deve-se continuar utilizando a incidência de contribuição previdência igual a 21 (Salário-maternidade mensal pago pelo Empregador) ou 22 (Salário-maternidade - 13o Salário, pago pelo Empregador), para que o sistema calcule a contribuição do segurado.
Foi feita uma alteração no cálculo do eSocial para que as rubricas com {codIncCP}=[21,22] não componham a base de cálculo das contribuições patronais.
Vou desconsiderar o cálculo das contribuições para as competências anteriores a novembro, é possível?
Sim, tornamos configurável a ação do sistema para calcular a contribuição patronal sobre o salário maternidade, então se você vai desconsiderar o calculo de outras competências, acesse o menu Utilitários > Configurações > Outros > 3ª Aba e desmarque a opção "Calcular contribuição patronal sobre o salário maternidade em competências anteriores a novembro de 2020 ".

Atenção! Uma vez que essa opção foi desmarcada, você deve recalcular o movimento das competências desejadas.
É importante saber que essa configuração tem ligação com os relatórios de conferências das obrigações mensais.
Quais ferramentas foram ajustadas no Fortes Pessoal?
- Conciliação do eSocial
- Os valores de salário maternidade passam a ser desconsiderados para as bases patronais do salário contribuição.
O que mudou na conciliação?
Você vai encontrar um novo código de retorno de número 19 - Base de cálculo da contribuição exclusiva do empregado, em todos os tipos de folha que possuírem salário maternidade.
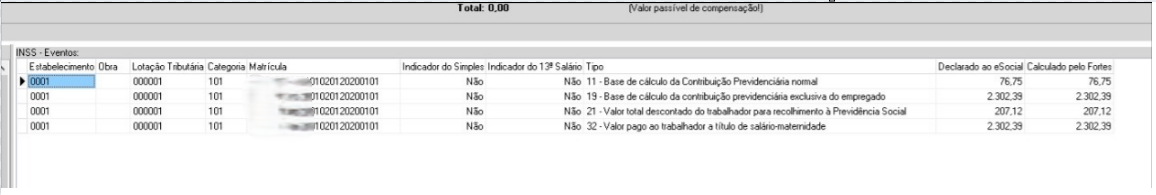
Neste exemplo a colaboradora tem o salário contratual de 2.379,14, onde a base de contribuição normal no retorno do código 11 é referente a 1 dia de salário base na folha e temos o retorno no código 19 equivalente ao valor de salário maternidade.
Atenção!
Essa mudança ocorre quando a configuração está ativa.
- Movimento de GPS
- Os valores de salário maternidade passam a ser desconsiderados para as bases patronais do salário contribuição.
- Relatório GPS Analítica
- Os valores de salário maternidade passam a ser desconsiderados para as bases patronais do salário contribuição.
- Relatório Analítico DCTFWeb
- Os valores de salário maternidade passam a ser desconsiderados para as bases patronais do salário contribuição.
O que mudou no relatório analítico da DCTFweb?
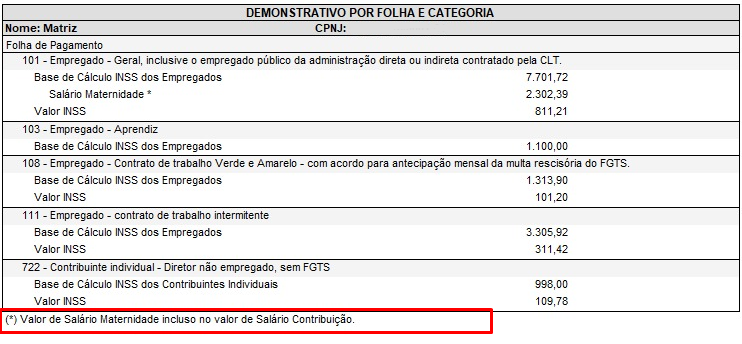
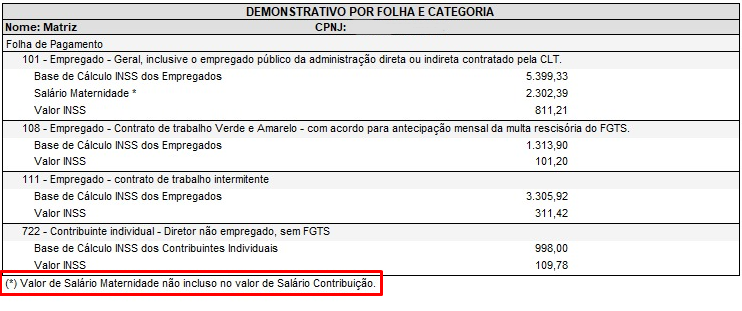
Agora você vai poder conferir e ter destaque dos valores referentes a Salário Maternidade da competência.
Relatório analítico DCTFweb anterior a competência 11/2020.
Relatório analítico DCTFweb posterior a competência 11/2020.
Essa mudança ocorre quando a configuração está ativa.
- Relatório Análise de Movimentações Gerais
- Os valores de salário maternidade passam a ser desconsiderados para as bases patronais do salário contribuição.
Informações importantes:
Atenção! É preciso desinstalar e instalar novamente o app!
Nesta situação, existe a obrigação de recolhimento para o FGTS sobre a remuneração que seria devida ao trabalhador, caso não estivesse afastado, durante todo o período de afastamento.
Mas para a Previdência, a partir da competência 11/2015 só existe a obrigação de recolhimento das contribuições sobre a remuneração relativa aos dias trabalhados.
Links:
- Manual: Clique aqui
- SEFIP: Clique aqui