O que é FUNRURAL?
É a contribuição previdenciária do produtor rural. Assim como os empregados, urbanos e rurais, contribuem para a previdência social e adquirem direito à aposentadoria, para ter tal direito, o empregador produtor rural, pessoa física e jurídica, é obrigado a pagar o Funrural.
Quem está obrigado a recolher para o FUNRURAL?
Todos os produtores rurais pessoa física ou pessoa jurídica que comercialize ou adquira produtos rurais. Porém, com o advento da lei 13.606 de 2018, tornou-se facultativo o recolhimento ao FUNRURAL pela comercialização da produção rural ou Contribuição Patronal sobre a folha de pagamento dos empregados/trabalhadores avulsos.
Quanto ao produtor rural pessoa física, como diferenciar o contribuinte individual do segurado especial?
O produtor rural contribuinte individual possui classificação tributária (21) no eSocial; é a pessoa física que explora atividade agropecuária em área superior a 4 módulos fiscais.
O produtor rural na condição de segurado especial possui classificação tributária (22) no eSocial; é a pessoa física que explora atividade agropecuária em área até 4 módulos fiscais.
Uma das principais diferenças está na limitação do módulo fiscal, já que o segurado especial possui território menor ou até 4 módulos fiscais, além disso, o segurado especial só poderá contratar empregado na forma prevista no Art. 11, § 7º. da Lei nº 8.213/91.
No sistema Fortes Pessoal existe a ferramenta de aquisição de produção rural em (movimentos > agronegócio > aquisição), o cliente pode utilizar esta ferramenta para envio da aquisição?
Não! a ferramenta ainda existe por motivos de legado do sistema, pois, em períodos anteriores à simplificação do eSocial era utilizada; porém, após a simplificação do layout, a informação de aquisição da produção rural, pessoa física e jurídica, deve ser transmitida para a EFD-Reinf, para tal envio deve-se utilizar o sistema Fortes Fiscal.
Como enviar a comercialização da produção rural da empresa pessoa jurídica?
Esta transmissão é feita pelo Fortes Fiscal para a EFD-Reinf; assim como a aquisição de produção, tanto da pessoa jurídica como da pessoa física.
Veja os eventos que são enviados pelo Fortes Fiscal para a Reinf:
R-2055: Aquisição da produção rural (pessoa física e pessoa jurídica)
R-2050: Comercialização da produção rural da Pessoa Jurídica/Agroindústria.
Produtor Rural Pessoa Física (contribuinte Individual)
Quais as alíquotas do PRPF que contribui para a previdência pela comercialização da produção?
- Sobre a comercialização:
| CCP | 1,2% | Sobre o valor da Comercialização |
| RAT | 0,1% | Sobre o valor da Comercialização |
| SENAR | 0,2% | Sempre sobre a comercialização (Recolhido na DCTF-Web) |
- Se houver empregado ou trabalhador avulso na folha de pagamento:
|
Salário Educação |
2,5% | Sobre a folha de pagamento dos empregados/avulso |
| Incra | 0,2% | Sobre a folha de pagamento dos empregados/avulso |
- Se houver pagamento para outro contribuinte individual (Ex.: Autônomo)
|
CCP |
20% | Sobre o pagamento do contribuinte individual |
Quais as alíquotas do PRPF que contribui para a previdência pela folha de pagamento?
- CPP Patronal:
| CPP | 20% | Sobre o valor a folha de pagamento dos empregados/avulso |
| RAT | entre 1% a 3% | Sobre o valor a folha de pagamento dos empregados/avulso |
| CPP | 20% | Sobre o pagamento do contribuinte individual |
| Salário Educação | 2,5% | Sobre o valor a folha de pagamento |
| Incra | 0,2% | Sobre o valor a folha de pagamento |
- Recolhimento em GPS Avulsa:
| SENAR | 0,2% | Sempre sobre a comercialização (Recolhido na em GPS avulsa) |
Ver ADE RFB Codac nº 0001/2019*
Quais informações, exclusivas dos PRPF, são enviadas ao eSocial pelo sistema Fortes Pessoal?
- Anualmente: Deverá escolher a opção do recolhimento previdenciário, se é pela produção rural ou pela folha de pagamento, essa opção será válida para todo o ano civil; podendo ser alterada somente em janeiro do ano seguinte. No sistema, a opção é definida no Fortes Pessoal em: movimentos > situações > empresa (informação enviada no evento S-1000).
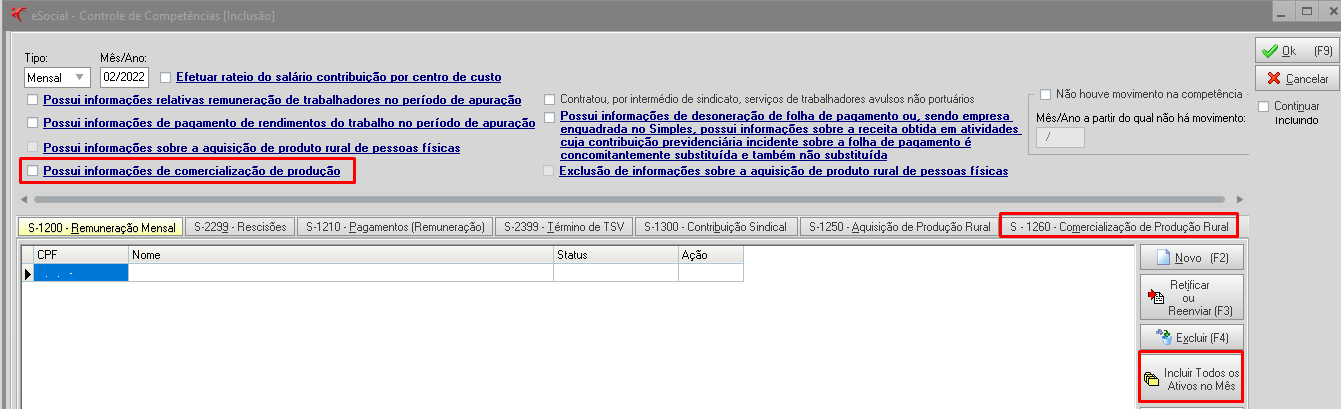
- Mensalmente: Envio do evento S-1260 (comercialização da produção rural), cadastrada em: movimentos > agronegócio > comercialização da produção rural e, inserida dentro do menu: movimentos > eSocial > controle de competências > novo/editar a competência existente > aba S-1260 (comercialização da produção rural).
Quanto à opção da contribuição previdenciária, o empregador pessoa física que possui mais de um CAPEF poderá fazer a opção pela comercialização de uma determinada Fazenda e, para outro o estabelecimento, pela folha de pagamento?
Não! A opção é por CPF independentemente de quantos CAEPF 's tenha o produtor rural. Mesmo que, no Fortes Pessoal, cada propriedade esteja cadastrada separadamente, o eSocial irá apurar a contribuição previdenciária patronal por CPF do produtor. Concluímos que não há a possibilidade da contribuição previdenciária patronal ser paga de forma distinta por CAEPF.
Produtor Rural Pessoa Física que é isento de contribuição previdenciária (Lei Nº 13.606) precisa enviar o evento S-1260?
Há duas hipóteses para este caso:
1.Comercialização da produção rural isenta - para outro produtor pessoa física: Deve enviar o evento S-1260 para fins de recolhimento do SENAR pelo próprio produtor que vendeu sua produção (utilizar o tipo de comercialização = 7).
2. Comercialização da produção rural isenta - para empresa PJ ou intermediário PF: Não envia o evento S-1260, pois, o adquirente é o responsável por descontar o SENAR do produtor comerciante e recolher pela EFD-Reinf no evento R-2055.
Produtor Rural Pessoa Física que fez a opção da contribuição previdenciária pela folha de pagamento; ao encerrar a competência, foi constatado que o eSocial está calculando o SENAR sobre a folha; o que não é correto, uma vez que essa contribuição será recolhida em GPS avulsa. O que deve ser verificado?
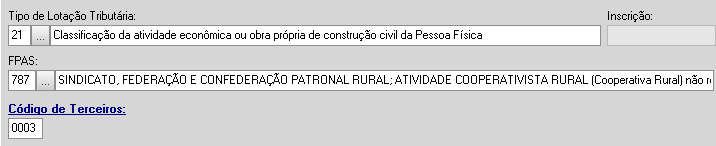
Em (cadastros > lotações tributárias), verifique o FPAS e o código de terceiros. O FPAS que deve ser informado para o produtor rural pessoa física que fez a opção da contribuição pela folha de pagamento é o (787) e código de terceiros (003). Apesar da documentação técnica do eSocial, o código de terceiros para este FPAS ser o 515, o próprio eSocial orienta em nota orientativa que não deve ser utilizado o código 515 pois a opção do SENAR pela folha folha de pagamento não alcança o PRPF.
Como configurar no sistema se a opção da contribuição previdenciária será pela folha ou pela comercialização?
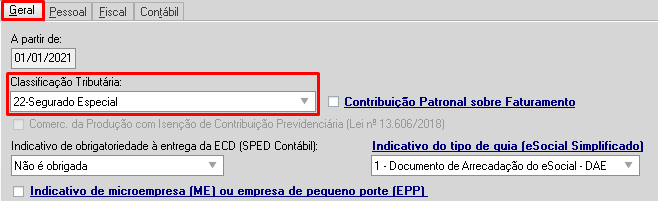
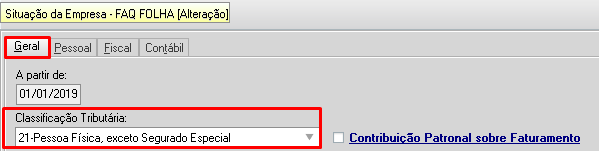
Movimentos > situações > empresa > aba geral:
Nas duas situações a classificação tributária será a 21-Pessoa Física, exceto segurado especial:
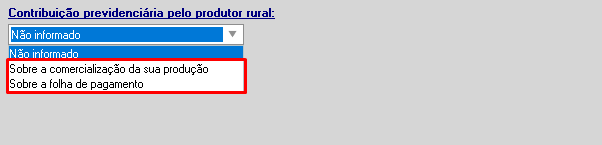
Movimentos > situações > empresa > aba pessoal:
Escolher o tipo de contribuição conforme a opção do produtor rural:
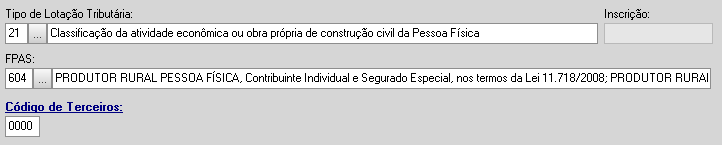
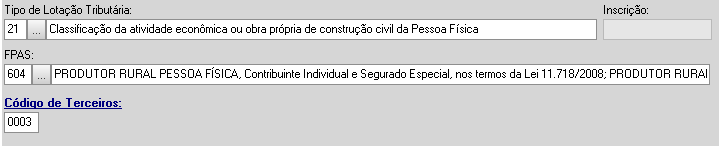
Cadastro > lotações tributárias > histórico:
Quando a contribuição for pela comercialização: informar o FPAS (604) e terceiros (003):
Quando a contribuição for pela folha de pagamento: informar o FPAS (787) e terceiros (003):
Como cadastrar a comercialização no sistema e enviar a informação para o eSocial?
1. Cadastro da Comercialização:
Movimentos > agronegócio > comercialização de produção rural > informe a competência e o estabelecimento > preencha as informações da comercialização: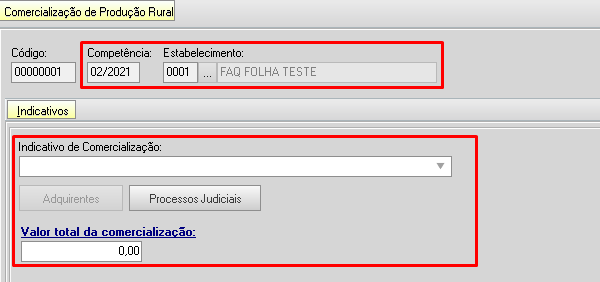
2. Transmissão para o eSocial
Movimentos > eSocial > controle de competências > editar/criar nova competência no mês da comercialização > selecione a opção "Possui informações de comercialização" > clique no botão "Incluir Todos os Ativos do Mês" > observe se trouxe a comercialização na aba S-1260:
Produtor Rural Pessoa Física (Segurado Especial)
Para o PRPF na condição de segurado especial existe a possibilidade de opção da contribuição previdenciária sobre a folha de pagamento?
Não! A contribuição previdenciária do segurado especial sempre será sobre a comercialização; por este motivo, ao selecionar a classificação tributária (22)na situação da empresa, não é habilitado o campo de contribuição previdenciária pelo produtor rural.
Quais as alíquotas do produtor segurado especial sobre sua comercialização?
| CCP | 1,2% |
| RAT | 0,1% |
| SENAR | 0,2% |
Como configurar corretamente no sistema para o segurado especial?
Movimentos > situações > empresa > aba geral > classificação tributária 22:
Cadastro > lotações tributárias > histórico: