O Difal é um instrumento criado para tornar a arrecadação do ICMS mais justa entre as unidades federativas.
Trata-se de uma alíquota obrigatória em operações interestaduais para consumidor final.
Esse cálculo é realizado entre a alíquota interna e a alíquota do estado de origem.
De acordo com a Lei Complementar Federal 190/2022, cada estado poderá decidir como será a sua base de cálculo para o ICMS Difal (Se será base simples ou base dupla).
No fim de 2021, houve uma discussão sobre a legalidade da cobrança do DIFAL.
O Fortes Fiscal está preparado para ambas as bases (dupla ou simples). Quem irá decidir será o próprio usuário.
Para Base de Cálculo Simples:
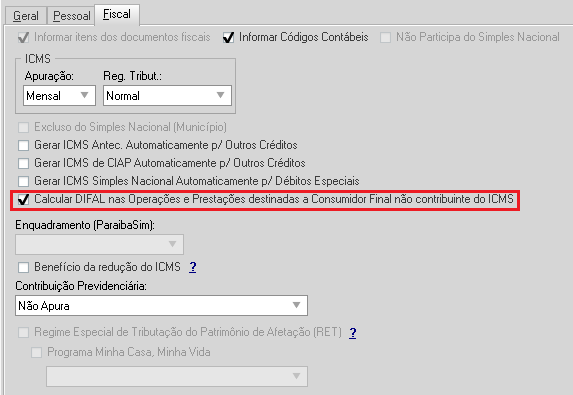
- Deverá acessar o menu Cadastros > Histórico do Estabelecimento > aba Fiscal e marcar a opção "Calcular DIFAL nas Operações e Prestações destinadas a Consumidor Final não contribuinte do ICMS" conforme imagem abaixo.
Para Base de Cálculo Dupla:
- Deverá acessar o menu Cadastros > Histórico do Estabelecimento > aba Fiscal e marcar a opção "Calcular DIFAL nas Operações e Prestações destinadas a Consumidor Final não contribuinte do ICMS" conforme imagem abaixo.
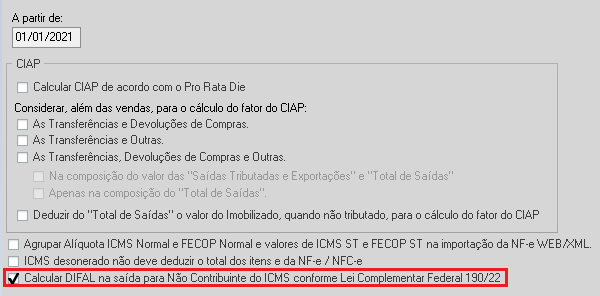
2.Deverá acessar o menu de Movimentos > Legislação Estadual > selecionar o estado de Origem (Quem emitiu a NF-e) > Marcar a opção "Calcular DIFAL na saída para Não Contribuinte do ICMS conforme Lei Complementar Federal 190/22 conforme imagem abaixo:
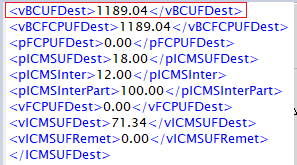
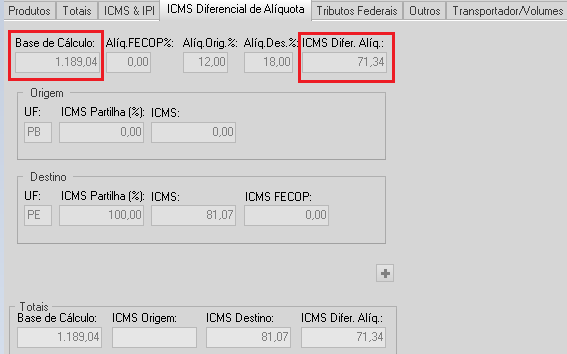
O valor do DIFAL será preenchido de acordo com a informação contida no XML:
No Fortes Fiscal ficará:
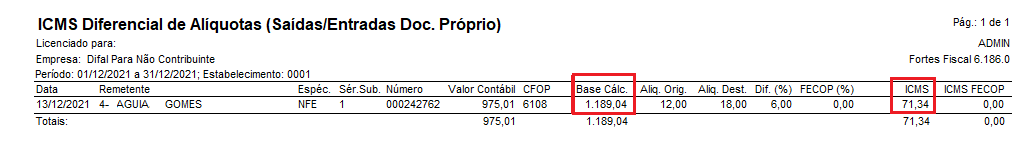
No relatório será apresentado: