 |
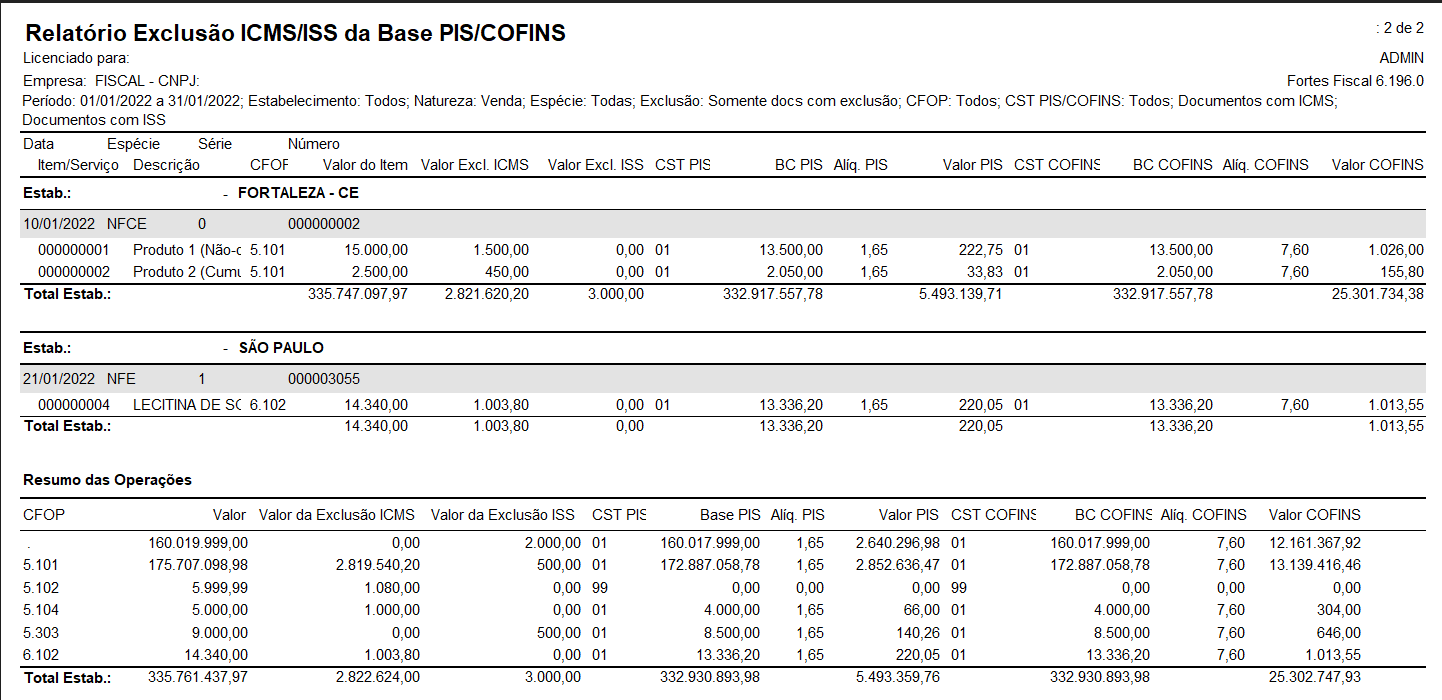
Temos novidades para você! A fim de facilitar o seu processo de conferência da apuração de PIS e COFINS, desenvolvemos o relatório de Exclusão ICMS/ISS da BC PIS e COFINS.  Mas antes de partirmos para o relatório, vamos relembrar do que se trata a exclusão do ICMS e ISS? |
No ano de 2017, a chamada "Tese do Século" que é a exclusão do ICMS da base de cálculo do PIS/COFINS, tese essa submetida ao status de repercussão geral, foi acolhida pelo Supremo Tribunal Federal - STF, tendo como resultado a confirmação que o ICMS não é receita (faturamento) do contribuinte e sim do estado, confirmando assim que o ICMS não faz parte da base de cálculo do PIS/COFINS. Após o julgamento, com todos os recursos possíveis, em 13.05.2021, o Supremo Tribunal Federal (STF) decidiu, por meio do RE n°574.706/PR, que o ICMS destacado na nota fiscal de SAÍDA não mais comporá a base de cálculo do PIS e da COFINS, tanto do regime cumulativo quanto no não-cumulativo, onde:
-
Para as receitas auferidas a partir de 16.03.2017, o valor do ICMS destacado nas correspondentes notas fiscais de vendas não integram a base de cálculo das contribuições, independentemente de a pessoa jurídica ter protocolado ou não ação judicial; e
-
Para as receitas auferidas até 15.03.2017, o valor do ICMS destacado nas notas fiscais de vendas não integram a base de cálculo da Contribuição apenas se a pessoa jurídica tiver protocolado ação judicial até 15.03.2017.
A lei 15.592/2023 também traz alterações referente ao cálculo do PIS e da COFINS, entre elas a conversão da Medida Provisória (MP) 1.159/2023 em que estabelece que o ICMS não poderá ser considerado na base de cálculo para o crédito do PIS e da COFINS em operações de compra.
O Total Contador Fiscal está apto a realizar exclusão do ISS e ICMS da base de cálculo do PIS e COFINS, tanto para as operações de entradas como para as de saída. Para verificar os procedimentos, você pode acessar os nossos materiais com orientações específicas para cada uma das situações:
→ Exclusão de ICMS da BC de PIS e COFINS→ Exclusão de ISS da BC de PIS e COFINS
Relatório de Conferência
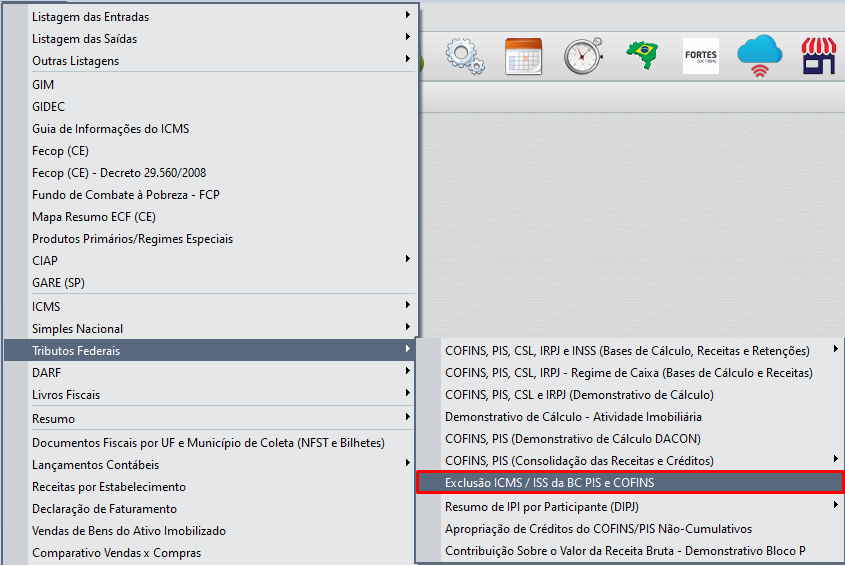
1. O novo relatório está disponível em Relatórios → Tributos Federais → Exclusão do ICMS / ISS da BC PIS e COFINS
2. Será exibida tela com filtros de informações:
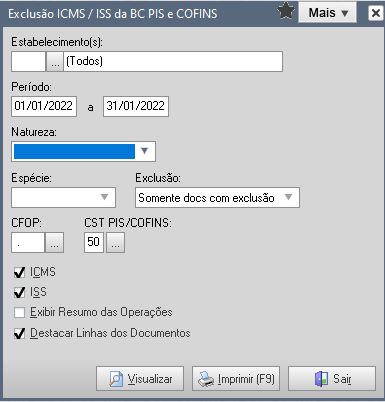
- Estabelecimento (s): Permite emitir o relatório para um estabelecimento específico ou para todos os estabelecimentos. (Não obrigatório)
- Período: Defina o período da movimentação. (Obrigatório)
- Natureza: Escolha entre as opções de Compra, Devolução de Compra, Venda ou Devolução de Vendas. (Obrigatório)
- Espécie: É possível filtrar por espécie de Nota Fiscal. (Não obrigatório)
- Exclusão: Somente Docs com Exclusão / Somente Docs sem Exclusão. (Obrigatório)
- CFOP: É possível filtrar por CFOP. (Não obrigatório) Serão exibidos os CFOPs de acordo com a Natureza escolhida:
- Compra: CFOPs que iniciam com (1.xxx, 2.xxx e 3.xxx), com a Natureza de Compra/Aquisição.
- Devolução de Compra: CFOPs que iniciam com (5.xxx, 6.xxx e 7.xxx), com natureza de Devolução/Anulação.
- Venda: CFOPs que iniciam com 5.xxx, 6.xxx ou 7.xxx , com natureza de Venda/Prestação.
- Devolução de Venda: CFOPs que iniciam com 1.xxx, 2.xxx ou 3.xxx , com natureza de Devolução/Anulação.
- CST PIS/COFINS: A exibição dos CSTs também seguirá a seleção da Natureza:
- Compra: 50, 51, 52, 53, 54, 55, 56, 60, 61, 62, 63, 64, 65, 66, 67, 70, 71, 72, 73, 74, 75, 98 e 99.
- Devolução de Compra: 01, 02, 03, 04, 05 ,06, 07, 08, 09, 49 e 99
- Vendas: 01, 02, 03, 04, 05 ,06, 07, 08, 09, 49 e 99.
- Devolução de Vendas: 50, 51, 52, 53, 54, 55, 56, 60, 61, 62, 63, 64, 65, 66, 67, 70, 71, 72, 73, 74, 75, 98 e 99.
- ICMS e ISS: Selecione ao menos um dos dois tributos para gerar o relatório.
- ICMS: serão exibidos somente documentos que tiverem ICMS destacado.
- ISS: serão exibidos somente documentos que tiverem ISS.
- Exibir Resumo das Operações: Será exibido um resumo dos valores de exclusão de todos os estabelecimentos, consolidado por CFOP.
- Por itens;
- Com destaques do ICMS e ISS excluídos;
- CST, alíquota e BC de PIS e COFINS;
Obs. O relatório possui a visão documental, ou seja, será exibido por regime de Competência.