 |
O Programa Emergencial de Retomada do Setor de Eventos (Perse), instituído pela a Lei 14.148/2021, visa minimizar os efeitos decorrentes das medidas de isolamento ou de quarentena em enfrentamento da pandemia da Covid-19. A lei que anteriormente determinava a redução da alíquota zero para PIS e COFINS, permitiu a redução também para os impostos de IRPJ e CSLL, sendo assim ficam reduzidas a 0% (zero por cento) por um prazo de 60 meses. Os setores afetados devem exercer as seguintes atividades econômicas (CNAE): |
b. hotelaria em geral
c. administração de salas de exibição cinematográfica;
d. prestação de serviços turísticos, conforme o art. 21 da Lei nº 11.771, de 17 de setembro de 2008.
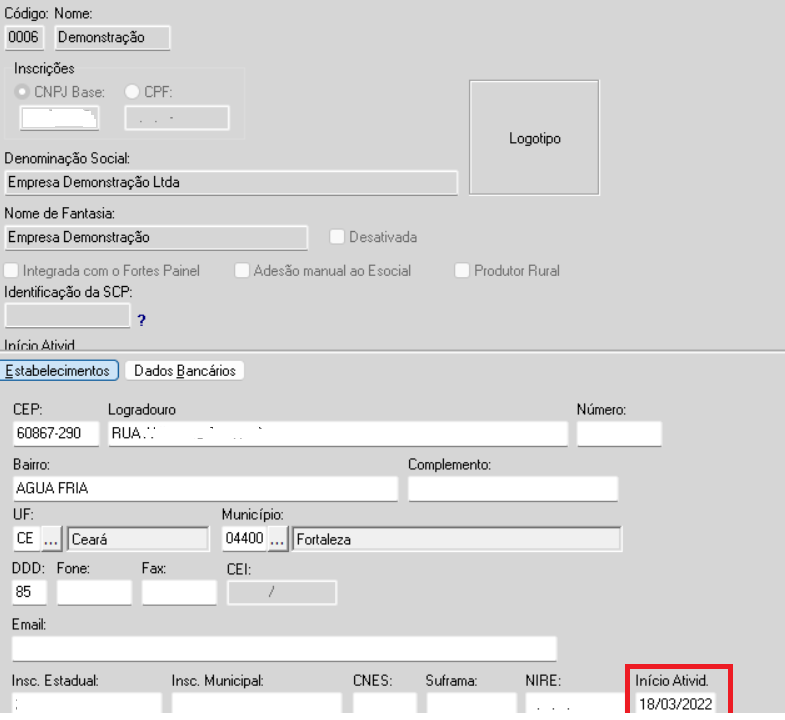
A priori, precisamos saber que uma das prerrogativas importantes para que a empresa seja beneficiada com a lei Perse é de que o seu início de atividade não seja posterior à data limite para utilização do benefício Perse (18/03/2022).
1) A primeira configuração no Fortes Fiscal será determinar a data de início da empresa em Cadastro> Empresa> Estabelecimento.
É importante saber que os novos parâmetros para zerar as alíquotas do IRPJ e CSLL são aplicados às Notas Fiscais de Serviço e nas que contenham Serviços (são os modelos de notas ISS; NFS-e; NF-e (quando houver apenas serviço vinculado).
2) O próximo cadastro a ser verificado é o de Atividades ( Cadastros>Atividades ). Nele você irá identificar as atividades que se enquadram no benefício. Para isto, basta marcar a opção "Alíquota zero - Lei 14.148/2021 (Perse)”, conforme imagem abaixo:

|
Atenção! Apesar da aplicação da redução na escrituração ser considerada a partir da data 18.03.2022, estabeleceu-se a antecipação do benefício, onde será aplicada alíquota zero para todo o mês de março de 2022. Por seguinte, antecipa-se a aplicação de seu término até o mês fevereiro de 2027. |
Para as notas que estiverem escrituradas com o benefício, será apresentada na aba de Tributos Federais a informação de que as alíquotas serão reduzidas a zero (0%). Desta forma, os valores continuarão sendo exibidos nos campos referente às alíquotas pelas quais normalmente são tributadas. Contudo, para fins de cálculo e envio de obrigações, será considerada alíquota 0%.

OBS1: As NFEs mistas (produtos e serviços) e nas quais possuam duas ou mais atividades em que uma delas seja tributada pelo Perse e outra não tributada, não terão o benefício aplicado.
OBS2: Para as notas já escrituradas que estão tributadas pelo IRPJ e CSLL na alíquota normal deverá rodar a ferramenta em Utilitários> Recalcular Tributos Federais quando for marcado posteriormente a opção da atividade com o benefício do Perse para atribuir a alíquota zero.
3) Relatórios para Conferências
Empresa Regime Competência:
Para verificar as reduções das alíquotas para empresas com Regime de competência é só acessar o menu Relatórios> Tributos Federais> COFINS, PIS, CSLL, IRPJ e INSS ( Base de Cálculo, Receitas e Retenções)> Saídas:

Para empresas com Regime de Caixa:
Já para empresas com Regime de Caixa a redução de alíquotas, após efetuada a baixa dos títulos no controle de vencimentos, podem ser verificadas em Relatórios >Tributos Federais > COFINS, PIS, CSL, IRPJ - Regime de Caixa (Base de Cálculo e Receitas):

4) Adequação ECF - Lei Perse
Confira as alterações para a ECF conforme cada tipo de tributação.
Empresas Lucro Presumido:
No subsistema Fiscal no menu Movimentos>Tributos Federais>Deduções ao selecionar os tributos IRPJ ou CSL vai habilitar uma nova opção no campo “Origem”: (-) Programa Emergencial de Retomada do Setor de Eventos (Perse) e o Programa de Garantia aos Setores Críticos (PGSC) (Art. 4º, Lei nº 14.148/2021 ):
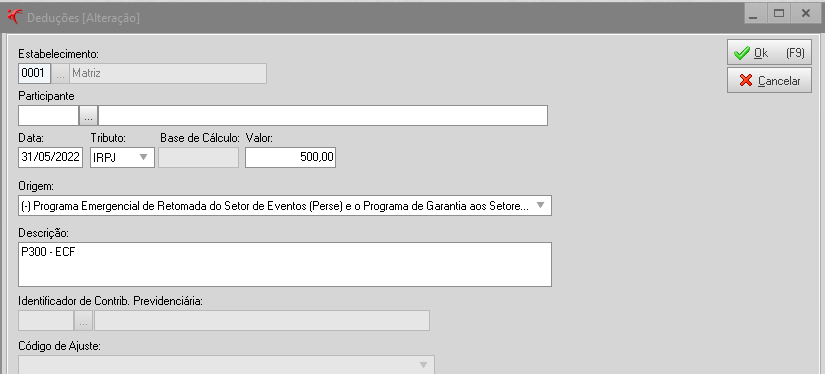
Os valores incluídos neste campo vão compor os registros P300 (Cálculo do Imposto de Renda Sobre o Lucro Presumido) e o P500 (Cálculo da Contribuição Social Sobre o Lucro Líquido) e serão apresentados no validador dessa forma:

Empresas Lucro Real:
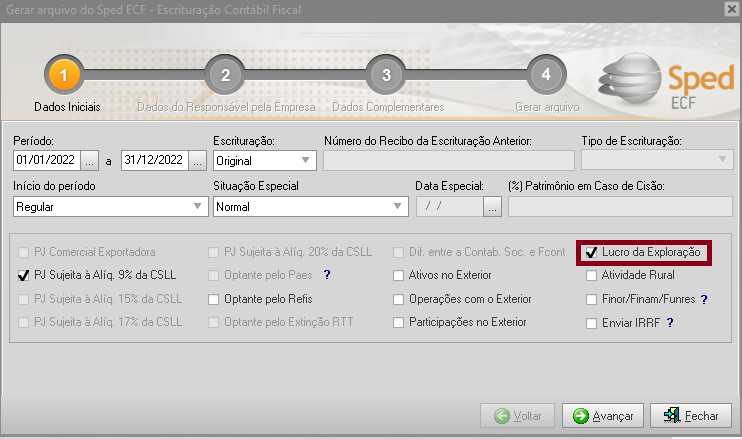
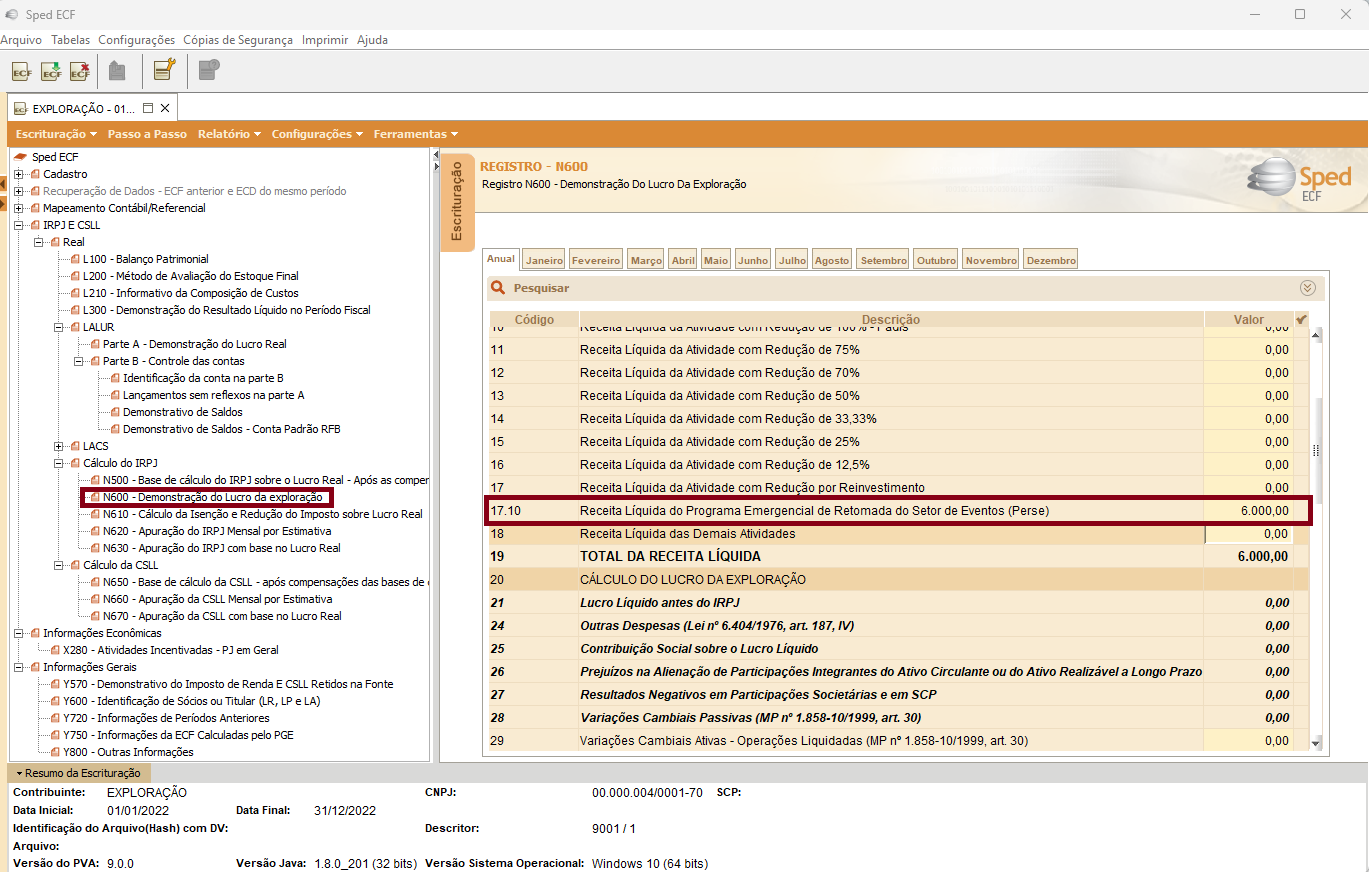
Apenas deverá ser considerado para ECF as receitas beneficiadas pelo Perse e que a empresa opte pelo Lucro da Exploração. O valor já destacado nos relatórios apresentados anteriormente servirá de base para ser alimentado no validador para o cálculo do IRPJ( N600) incentivado, a ser deduzido da apuração do tributo no período.