O Diferencial de Alíquotas do ICMS (Imposto Sobre Circulação de Mercadorias e Serviços) é utilizado para equilibrar a arrecadação do imposto entre os estados. É aplicado quando existe circulação de mercadorias interestaduais em que as alíquotas dos Estados são diferentes. Quando o destinatário for para o Estado de Goiás irá aplicar quando as aquisições forem de ativo imobilizado e uso e consumo.
Entenda o Cálculo!
A seguir entenda como é realizado o cálculo de Diferencial de Alíquota nas Notas Fiscais de Entrada para empresas do Estado de Goiás.
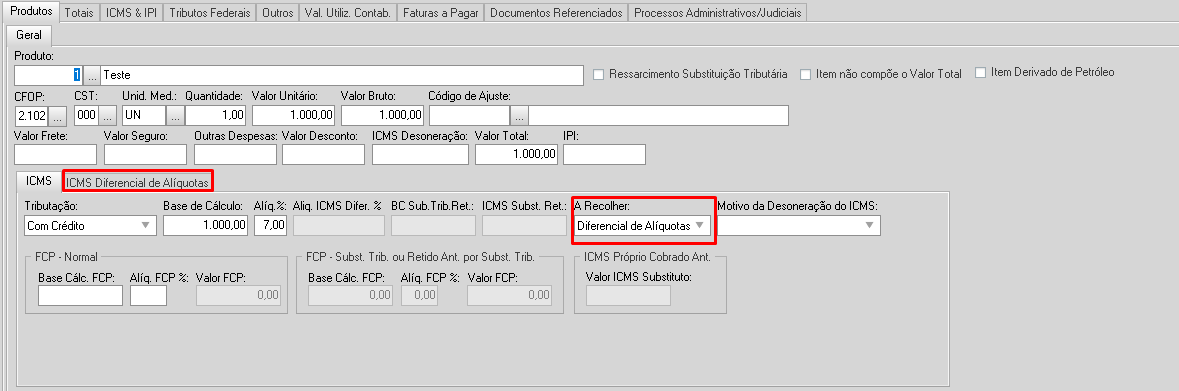
1 - Na Nota Fiscal de entrada, na aba ICMS informar no campo A Recolher que tem Diferencial de Alíquotas e assim o sistema irá habilitar uma nova aba para fazer esse cálculo:
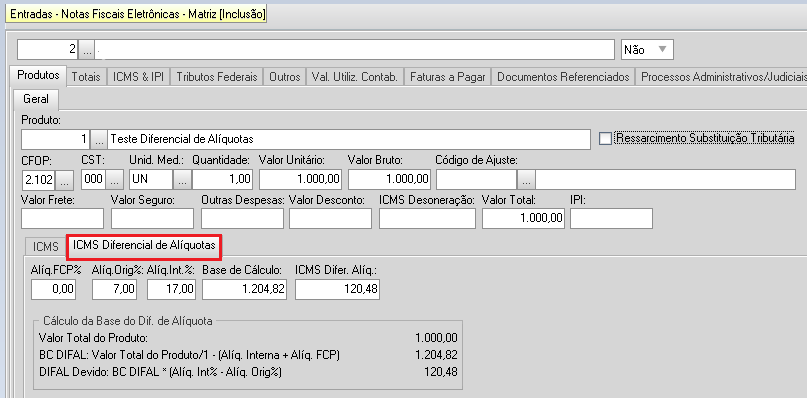
2 - Como exemplo temos uma compra de origem do Estado de São Paulo, em que a alíquota interestadual é de 7% e a alíquota interna de Goiás é de 17%. Neste caso o diferencial de alíquota será de 10%. Deve-se aplicar essa diferença de alíquota sobre a Base de Cálculo obtida a partir da seguinte fórmula determinada pelo Decreto 4.852/1997, no art. 65:
BC DIFAL = Valor total do produto / (1 - Alíq. Interna)
Na Nota Fiscal do exemplo o valor dos produtos é de R$1.000,00 e não está sujeita ao adicional do Fundo de Combate a Pobreza (FCP).
BC DIFAL = 1.000 / (1 – 0,17)
BC DIFAL = 1.000/ 0,83 = 1.204,82
Agora é só aplicar o Diferencial de Alíquota sobre a Base de Cálculo do DIFAL e teremos o valor devido:
DIFAL Devido = BC DIFAL * (Alíq. Interna% - Alíq. Origem%)
DIFAL Devido = 1.204,82 * 10%
DIFAL Devido = 120,48
>> Caso a empresa esteja sujeita ao Fundo de Combate à Pobreza (FCP), deve-se somar a alíquota do FCP a alíquota interna na Base de Cálculo da DIFAL, em que a fórmula ficará da seguinte forma:
BC DIFAL = Valor Total do Produto/1- (Alí. Interna + Alíq.FCP)
BC DIFAL = 1.000,00/ 1- (0,17+ 0,02)
BC DIFAL = 1.234,57
Aplicando o diferencial de alíquota:
DIFAL Devido = 1.234,57 * 10%
DIFAL Devido = 123,46
OBS: Vale lembrar que o sistema já calcula automaticamente o Diferencial de Alíquotas ao importar o XML, para isso, é preciso atender aos seguintes requisitos:
Para mais informações clique aqui.
- Tratar de uma operação interestadual;
- No cadastro dos CFOP's utilizados ter a marcação de ativo imobilizado ou uso e consumo;
- E no cadastro do participante do documento fiscal (fornecedor) ter informado que é contribuinte do ICMS.
Para mais informações clique aqui.