Publicada em 31 de julho de 2023, a Instrução normativa 91 da SEFAZ do Ceará trouxe orientações sobre a emissão e escrituração das Notas Fiscais Eletrônicas, tendo como principal objetivo disciplinar o destaque do ICMS no documento fiscal relativo a operações internas tributadas pelo regime de substituição tributária, exclusivamente para fins de exclusão do ICMS da base de cálculo das contribuições para os Programas de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins), conforme o disposto na legislação federal pertinente e na decisão do Supremo Tribunal Federal (STF) nos autos do Recurso Extraordinário n.º 574706/PR.
Com isso, a partir de 25 de abril de 2023, para empresas situadas no Estado do Ceará, a importação dos XMLs no Fortes Fiscal sofrerá as seguintes mudanças:
1. Documentos de Saídas (NF-e, NFC-e e CF-e)
1. Documentos de Saídas (NF-e, NFC-e e CF-e)
Com a publicação da IN 91, na emissão do documento de saída interna haverá o destaque do ICMS para fins de exclusão do mesmo da base de cálculo de PIS e COFINS seguindo as condições:
- informar o Código de Situação Tributária (CST) “90 - Outros”, no campo CST (Tributação do ICMS);
- informar o código CFOP 5403 ou 5405, no campo CFOP (Código Fiscal de Operações e Prestações), conforme o caso; e
- consignar no campo “Informações Complementares” do documento fiscal a expressão “ICMS destacado exclusivamente para fins de exclusão de seu valor da base de cálculo do PIS e da COFINS, conforme decisão do STF (RE 574706/PR) e legislação federal pertinente - VEDADO O CREDITAMENTO”.
Com isso, ao importar um XML de saídas internas que atenda às condições anteriores, à tributação do documento fiscal passa a ser considerada com débito de imposto e o valor do ICMS será levado para a aba “Exclusão da BC PIS/COFINS”.
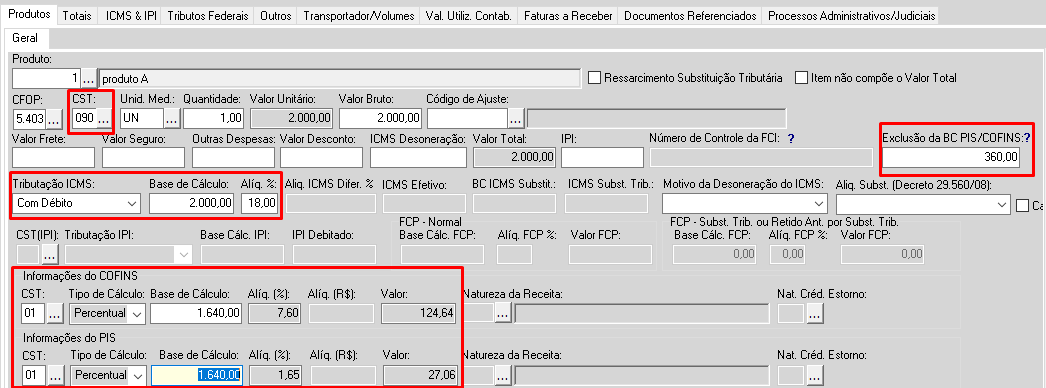
Importante: A escrituração manual do documento fiscal também foi adequada a IN 91 quando possuir o CFOP 5403 ou 5405 e o CST x90.
2. Apuração do ICMS
2. Apuração do ICMS
De acordo com a IN 91, o imposto destacado na emissão das notas deve ser estornado da apuração do ICMS Normal, então ao emitir o relatório de ICMS através do menu Relatórios > ICMS > ICMS Normal (Demonstrativo de Cálculo) o valor do ICMS será destacado em “Estorno de Débitos” .
 3. Estorno do ICMS das Operações de Saída
O ICMS destacado no relatório do ICMS Normal deve ser estornado na EFD ICMS IPI através do código CE030007.
Dessa forma, o sistema irá totalizar as notas do período que atendam aos critérios da IN 91 conforme visto no item 2 deste documento, para visualizar o código de ajuste gerado automaticamente como “Estono de Débito”, acesse Movimentos > Apuração de ICMS & IPI > ICMS - Outros Débitos/Créditos, Estornos, Deduções, Observações, Val. Declaratórios e Déb. Especiais e selecione a opção “Estornos de Débitos”.

4. Ajuste nos Documentos Fiscais
Caso já possua documentos escriturados e precise ajustar a apuração do ICMS, poderá utilizar a ferramenta de Ajustar Tributação do ICMS e IPI dos itens localizada no menu de utilitários.
Através da ferramenta, você poderá ajustar um documento de saída com CST 90 e CFOP 5403 ou 5405 de acordo com a IN 91. Para que seja atualizado sua tributação para "com débito" e preenchendo o valor do ICMS destacado, basta que nas opções disponibilizadas clique em “Sugerir Base de Cálculo” e “Sugerir Alíquota”.
