| Conforme o Convênio ICMS nº 89/09 operações e prestações interestaduais com implementos agrícolas e equipamentos industriais, oriundo da região Sul, Sudeste, exceto ES, destinadas a consumidor final estabelecido no Piauí, contribuinte do ICMS, tem operações com benefício fiscal, onde concede redução da base de cálculo na origem e no destino. |  |
ENTENDA O CÁLCULO!
A seguir veja como é realizado o cálculo de Diferencial de Alíquota nas Notas Fiscais de Entrada (NF-e).
Atenção:
Como o convênio estabelece NCMs específicos, o cálculo será realizado apenas para as empresas que informam itens dos documentos fiscais, do Regime Normal como para empresas do Simples Nacional.
VAMOS A PRÁTICA:
Exemplo: Empresa do Estado de Piauí que tem alíquota interna de 21% realizou uma compra de implemento agrícola do estado de São Paulo com Alíquota interestadual de 7% no valor de R$ 100,00 e ICMS destacado de R$ 4,10.
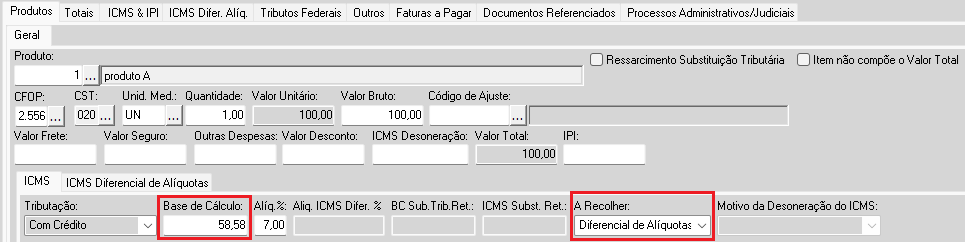
Na emissão do documento fiscal (Origem), será utilizado um CST com redução de base de cálculo de ICMS (x20/x70), e ao importar o documento os dados de ICMS já constaram na escrituração do documento:
|
|
IMPORTANTE SABER! Aquisição de Implemento Agrícola: Redução da base de cálculo na operação interestadual, de tal forma que a carga líquida seja 4,1% (redução a 58,58% = 4,1/7) e |
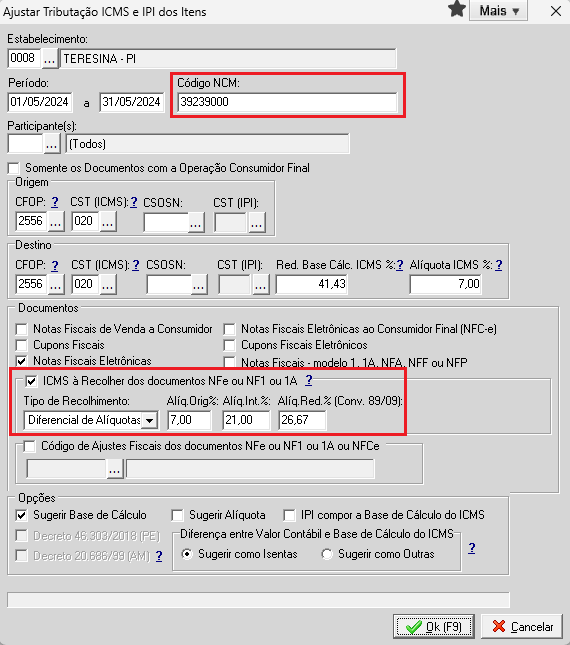
No campo "A Recolher" informa Diferencial de Alíquotas, onde será habilitada a aba ICMS Diferencial de Alíquota para demonstração do cálculo:
Primeiramente, será encontrada a Base de Cálculo do Diferencial de Alíquota:
BC DIFAL = [(VOP+IPI) - ICMS Origem] / 1- (Aliq.Int + Alíq.FECOP)
BC DIFAL = (100,00 - 4,10) / (1 - 21%)
BC DIFAL = 95,90 / 0,79
BC DIFAL = 121,39
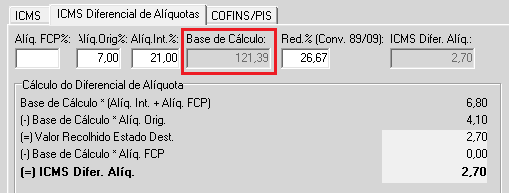
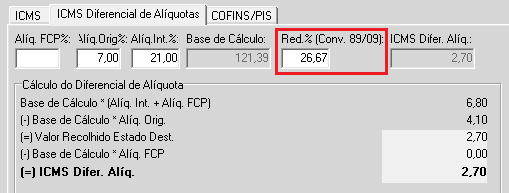
Após encontrar a Base de Cálculo é preciso aplicar o percentual de redução:
BC DIFAL = BC DIFAL * PERCENTUAL DE REDUÇÃO
BC DIFAL = 121,39 * 26,67%
BC DIFAL = 32,37
|
|
IMPORTANTE SABER! Conforme o Comunicado UNATRI Nº 3 DE 21/09/2023 a base de cálculo da OPERAÇÃO INTERNA também deve estar reduzida ao percentual previsto no Convênio nº 89/09. Aquisição de Implemento Agrícola: Redução da base de cálculo BC na operação Interna, de tal forma que a carga líquida seja 5,6% (redução a 26,67% = 5,6/21) |
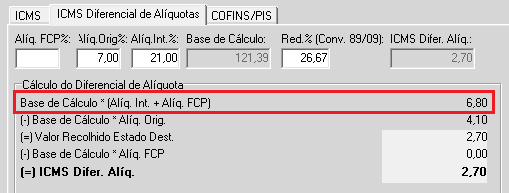
ICMS Dif. Alíq. = BC DIFAL * (Alíq. Int. + Alíq FCP)
ICMS Difer. Alíq. = 32,37 * 21%
ICMS Difer. Alíq. = 6,80
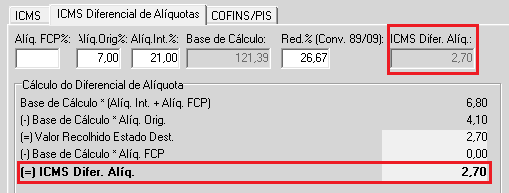
E por fim, teremos o valor devido do ICMS Dif. Alíq.:
Valor recolhido Estado Dest. = ICMS Origem - ICMS Destino
Valor recolhido Estado Dest. = 6,80 - 4,10
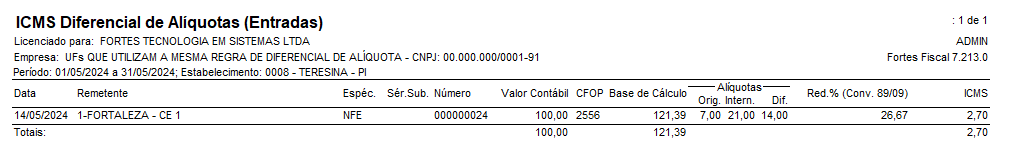
Valor recolhido Estado Dest. = 2,70
Ferramenta
Relatório
É possível consultar os valores do diferencial de alíquotas através do Relatórios > ICMS > Diferencial de Alíquotas > Entradas: