Entenda o Cálculo!
Fórmula Base de Cálculo Dupla:
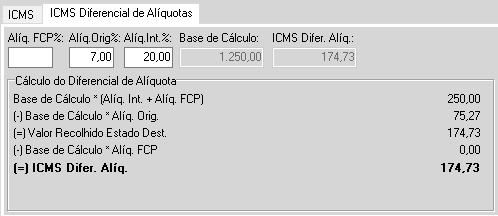
Aquisição de material para o ativo fixo no valor de R$ 1000,00 com direito a crédito
Alíquota interestadual: 7%; Alíquota interna: 20%
Antes de calcular o DIFAL, é preciso descobrir o valor da operação e o ICMS origem. Para isso, deve-se incluir o ICMS na própria base de cálculo usando a seguinte fórmula:
Inclusão do ICMS na Base de Cálculo: VOP/(1 - Alíq. Interestadual) = 1.075,27 (Vr_ope)
Em seguida, calcular o ICMS origem: VOP*Alíq. Interestadual% = 1.075,27*7% = 75,27
Por fim utilizar os valores acima e aplicar na fórmula do ICMS DIFAL para encontrar o valor final.
Outra forma de encontrar o valor do ICMS DIFAL é:
Inclusão do ICMS na Base de Cálculo: 1000/(1 - Alíq. Interestadual) = 1075,27 (Vr_ope)
ICMS destacado na NF: 1075,27*7% = 75,27 (ICMS_origem)
Encontrar a BC do DIFAL: 1000/(1-Aliq. interna/100) =1250
Aplicar a alíquota interna sobre a BC DIFAL: 1250*20% = 250,00
Encontrar o Valor do DIFAL: 250,00 - 75,27 = 174,73
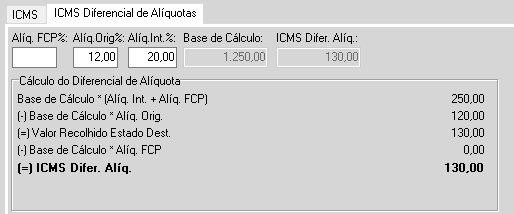
Aquisição de material para o ativo fixo no valor de R$ 1000,00 o emitente do Simples Nacional ou produto isento ou não tributado na origem:
Alíquota interestadual: 12%; Alíquota interna: 20%
Antes de calcular o DIFAL, é preciso descobrir o valor da operação e o ICMS origem. Para isso, deve-se incluir o ICMS na própria base de cálculo usando a seguinte fórmula:
Inclusão do ICMS na Base de Cálculo: VOP/(1 - Alíq. Interestadual) = 1.000,00/1 = 1.000,00 (Vr_ope)
Em seguida, calcular o ICMS origem: VOP*Alíq. Interestadual% = 1.000,00*12% = 120,00
Por fim utilizar os valores acima e aplicar na fórmula do ICMS DIFAL para encontrar o valor final.
Outra forma de encontrar o valor do ICMS DIFAL é:
Inclusão do ICMS na Base de Cálculo: 1000/(1 - Alíq. Interestadual) = 1.000,00 (Vr_ope)
ICMS destacado na NF: 1.000,00*12% = 120,00 (ICMS_origem) (Apesar do item ser isento ou não tributado na origem, calcula-se o ICMS interestadual)
Encontrar a BC do DIFAL: 1000/(1-Aliq. interna/100) =1250
Aplicar a alíquota interna sobre a BC DIFAL: 1250*20% = 250,00
Encontrar o Valor do DIFAL: 250,00 - 120,00 = 130,00
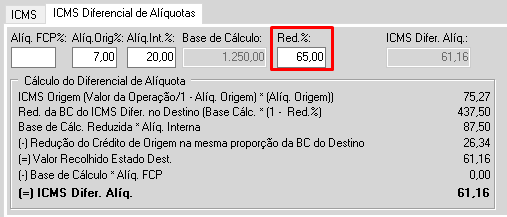
Aquisição de material para o ativo fixo no valor de R$ 1000,00 e redução de base de cálculo no destino de 65,00%:
Alíquota interestadual: 7%; Alíquota interna: 20%
Antes de calcular o DIFAL, é preciso descobrir o valor da operação e o ICMS origem. Para isso, deve-se incluir o ICMS na própria base de cálculo usando a seguinte fórmula:
Inclusão do ICMS na Base de Cálculo: VOP/(1 - Alíq. Interestadual) = 1.075,27 (Vr_ope)
Em seguida, calcular o ICMS origem: VOP*Alíq. Interestadual% = 1.075,27*7% = 75,27
Por fim utilizar os valores acima e aplicar na fórmula do ICMS DIFAL para encontrar o valor final:
ICMS DIFAL = {[(Vr_ope – ICMS_origem)/(1 - ALQ_intra/100) x (1 - %Red_BC_dest/100)] x ALQ_intra – [ICMS_origem x (1 - %Red_BC_dest/100)]}
Outra forma de encontrar o valor do ICMS DIFAL é:
Inclusão do ICMS na Base de Cálculo: 1000/(1 - Alíq. Interestadual) = 1075,27 (Vr_ope)
ICMS destacado na NF: 1075,27*7% = 75,27 (ICMS_origem)
Encontrar a BC do DIFAL: 1000/(1-Aliq. interna/100) =1250
Reduzir a Base de Cálculo Destino: 1.250,00*(1-Redução/100) = 1.250,00*(1-65/100) = 437,50
Aplicar a alíquota interna sobre a BC DIFAL Reduzida: 437,50*20% = 87,50
Reduzir o crédito de origem no mesmo percentual: 75,27 *(1-Redução/100) = 75,27*(1-65/100) = 26,34
Encontrar o Valor do DIFAL: 87,50 - 26,34 = 61,16
 Ferramenta de Manutenção
 Relatórios
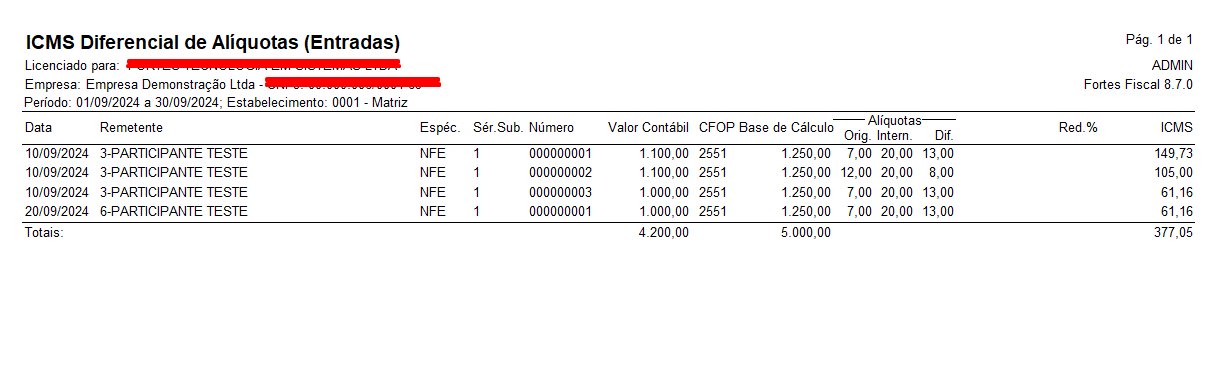
Para conferir os valores é só acessar o menu Relatórios > ICMS > ICMS Diferencial de Alíquotas > Entradas