Entendendo a Reforma Tributária
1.1 O que é a Reforma Tributária
A Reforma Tributária sobre o consumo é uma das maiores mudanças no sistema fiscal brasileiro das últimas décadas.
Seu principal objetivo é simplificar e unificar os tributos que incidem sobre bens e serviços, reduzindo a complexidade das obrigações fiscais e aumentando a transparência nos cálculos de impostos.
Atualmente, o Brasil possui um sistema fragmentado com cinco tributos diferentes sobre consumo, cada um com regras próprias e bases de cálculo distintas.
A reforma cria dois tributos principais, com regras mais padronizadas e incidência sobre o valor adicionado nas operações.
1.2 Principais Mudanças
Com isso, o sistema de tributação passa a ter uma estrutura dual (CBS + IBS), com incidência sobre praticamente todas as operações de bens e serviços.
1.3 Objetivos da Mudança
Simplificação: menos tributos, menos obrigações acessórias e menos cumulatividade.
Neutralidade: o imposto incide apenas sobre o valor agregado em cada etapa.
Transparência: o valor dos tributos será destacado de forma clara nas notas fiscais.
Equidade: redução das distorções entre setores e regiões.
1.4 Período de Transição
A implementação da Reforma Tributária ocorrerá de forma gradual, garantindo que empresas, contribuintes e sistemas fiscais se adaptem sem impactos bruscos nas operações.
Durante o período de transição:
Os tributos antigos (PIS, COFINS, ICMS e ISS) continuarão sendo calculados e recolhidos conforme a legislação vigente;
Os novos tributos (CBS e IBS) serão aplicados de forma gradual, inicialmente facultativa, para testes e familiarização;
O Fortes Financeiro permite emitir NF-e e NFC-e com campos IBS/CBS preenchidos, mesmo antes da obrigatoriedade, para adaptação do processo de emissão;
A partir da data de 5 de janeiro de 2026, o preenchimento dos campos IBS/CBS passa a ser obrigatório. Notas emitidas sem esses campos a partir desta data serão rejeitadas com o código 1115.
Datas-chave para emissão em produção
Importante para o usuário do Fortes Financeiro:
Antes de 5 de janeiro de 2026, o preenchimento é opcional — útil para testes internos e adaptação do processo;
A partir de 5 de janeiro de 2026, não é mais opcional — todas as NF-e e NFC-e devem ter os campos IBS/CBS preenchidos;
O sistema já está preparado para validar a presença dos campos, garantindo conformidade legal.
1.5 Situação Atual do Fortes Financeiro – Adequação à NFS-e Nacional
Atualmente, o Fortes Financeiro está adaptando a emissão de NFS-e para o novo modelo tributário, mas ainda não existe um dicionário técnico unificado disponibilizado pelos emissores (prefeituras).
A emissão de NFS-e com os campos do novo modelo está em fase de adaptação, aguardando o dicionário nacional;
O sistema já suporta campos CBS e IBS para NF-e e NFC-e;
Nenhuma ação adicional do usuário é necessária até que o dicionário oficial seja publicado;
Assim que o dicionário for liberado, o Fortes Financeiro atualizará automaticamente as rotinas e telas da NFS-e.
Para emissão com os novos campos você precisar atualizar o sistema para versão 5.32.1 ou superior
2. Configuração no Fortes Financeiro
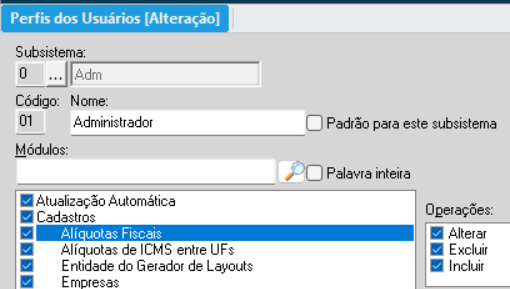
Antes de iniciar o processo de configuração, é necessário liberar o cadastro no Perfil do Usuário, localizado no subsistema Administração, e habilitar a configuração das novas alíquotas fiscais no sistema.
Essa ação permite que o Fortes Financeiro disponibilize os novos campos de cálculo referentes à CBS (Contribuição sobre Bens e Serviços), IBS (Imposto sobre Bens e Serviços) e IS (Imposto Seletivo), conforme previsto na Reforma Tributária.
Sem essa habilitação, o sistema permanecerá operando com o modelo tributário anterior (PIS, COFINS, ICMS e ISS), impedindo o preenchimento e cálculo dos novos tributos nas notas fiscais eletrônicas (NF-e e NFC-e).
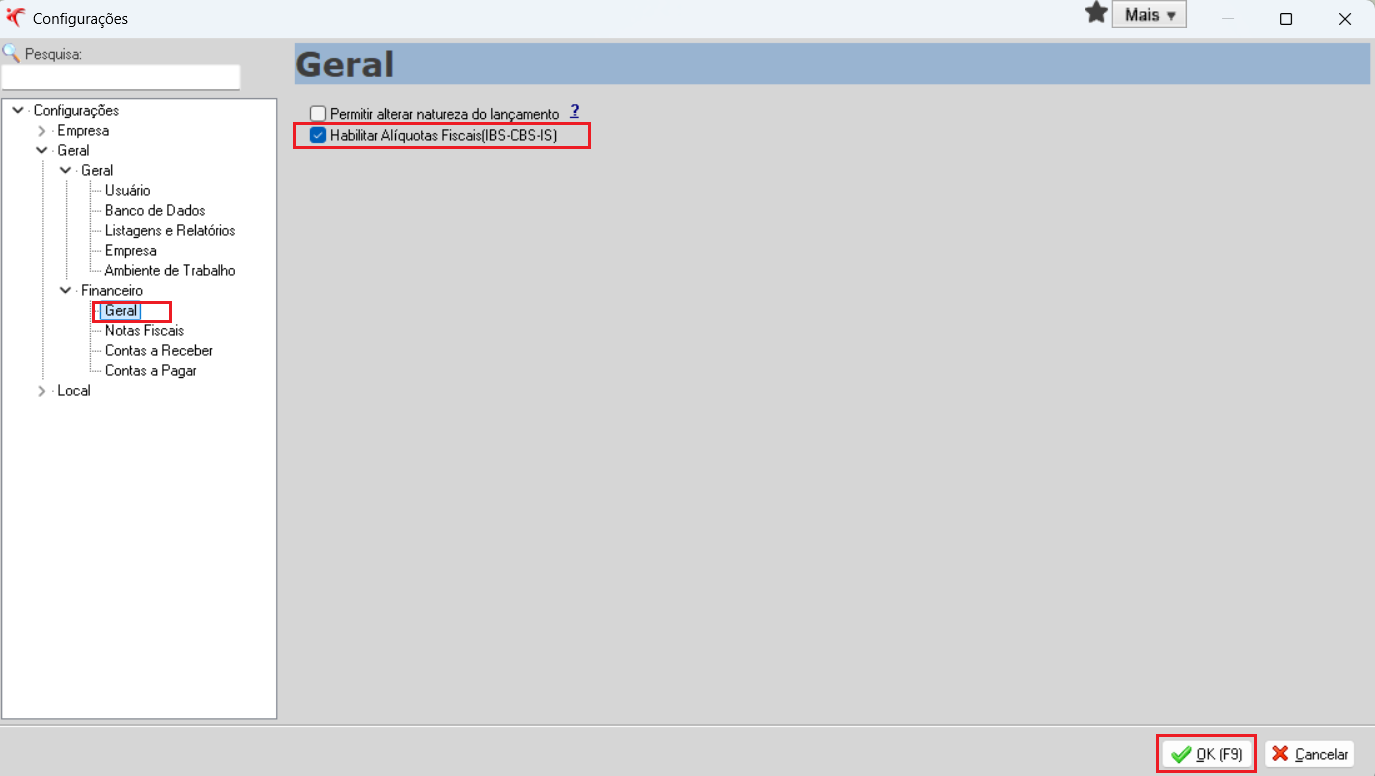
O primeiro passo é habilitar a configuração das novas alíquotas fiscais no sistema.
Como habilitar:
Acesse o menu:
Utilitários → Configuração → Geral → Financeiro → GeralMarque a opção:
✔️ Habilitar alíquotas fiscais (IBS–CBS–IS)Clique em Salvar para aplicar a configuração.
Observação:
Após salvar, o sistema exibirá automaticamente os novos campos nas telas de emissão de notas fiscais e no cadastro de alíquotas fiscais, permitindo o preenchimento e o cálculo dos tributos CBS e IBS, conforme o novo modelo da Reforma Tributária.
O IS (Imposto Seletivo) está previsto para implementações futuras, conforme o cronograma da Reforma Tributária, com início estimado para 2027.
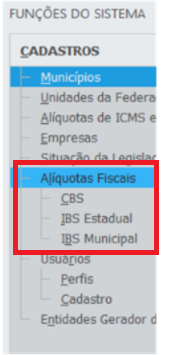
2.2 Cadastro de Alíquotas Fiscais
O Cadastro de Alíquotas Fiscais é o local onde são configuradas as alíquotas de aplicação dos novos impostos previstos pela Reforma Tributária.
Para o período de 2025 a 2026, o sistema está configurado conforme as normas vigentes, com os seguintes percentuais:
IBS Estadual: 0,1%
CBS: 0,9%
IBS Municipal: sem alíquota definida neste primeiro ano, conforme orientações repassadas.
Estas configurações servirão de base para a aplicação automática dos novos tributos nas operações fiscais do sistema.
Liberar perfil no subsistema Administração
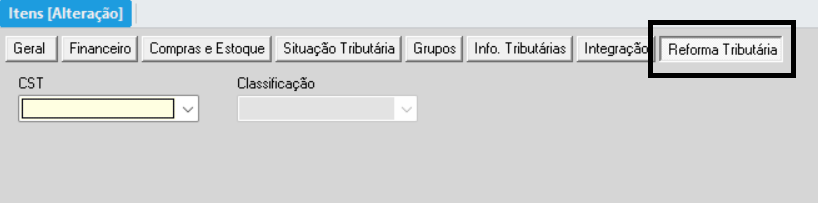
2.3 Configurar o Cadastro do Item para sugerir a informação na nota fiscal
2.4 Emissão de Nota Fiscal
Na tela de emissão de Notas Fiscais, será habilitada uma aba denominada “Tributos Reforma”, onde ocorrerá o cálculo automático dos impostos conforme as alíquotas configuradas.
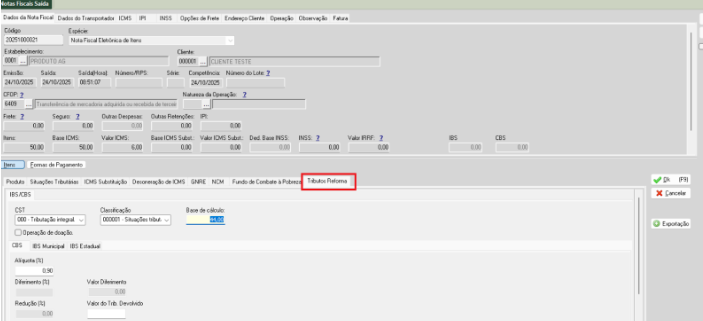
Campos da Aba
Os campos CST (Código de Situação Tributária) e cClassTrib (Classificação Tributária), utilizados para identificar o enquadramento fiscal da operação e a regra tributária aplicável.
CST – Código de Situação Tributária
O campo CST indica a situação tributária da operação em relação aos novos tributos (CBS e IBS). Ele define se a operação é tributada, isenta, imune ou não tributada, de acordo com a natureza da operação e o enquadramento do contribuinte.
cClassTrib – Código de Classificação Tributária
O campo cClassTrib representa a classificação tributária da operação conforme a regra da Reforma Tributária e o Regulamento Técnico de Classificação (RTC).
Observação: Cada CST possui uma lista específica de cClassTrib definida em lei, garantindo que apenas os códigos válidos sejam aplicados à situação tributária correspondente.
2.5 Base de Cálculo
De acordo com a Lei Complementar nº 214/2025, que regulamenta o IBS e a CBS, a base de cálculo desses tributos é composta pelo valor da operação, incluindo:
Preço do bem ou serviço;
Encargos financeiros, como juros e multas por atraso;
Outros acréscimos cobrados do adquirente.
Portanto, valores a título de juros, multas e encargos devem ser incorporados à base de cálculo do IBS e da CBS (podendo sofrer ajustes de acordo com as referidas regras).
O sistema permite a edição do campo “Base de Cálculo” para ajustes manuais.
2.6 Como o sistema apresenta os cálculos
Cada aba (IBS e CBS) deve exibir automaticamente os valores calculados com base nas alíquotas configuradas no cadastro de tributos:
Valor da Base de Cálculo
Alíquota aplicada
Valor do tributo devido
Isso permite que o emitente visualize os valores detalhados antes de concluir a nota fiscal, garantindo conformidade com a Reforma Tributária.
2.7 Habilitação dos campos de Diferimento e Redução
Os campos Diferimento e Redução na tela de emissão de notas serão habilitados automaticamente pelo sistema de acordo com as CST (Código de Situação Tributária) e cClassTrib (Classificação Tributária) selecionados para cada item da nota fiscal.
Regras de funcionamento:
Cada CST possui uma lista de cClassTrib definida em lei, que determina se os campos de Diferimento ou Redução devem ser utilizados.
Apenas quando a combinação CST + cClassTrib permitir, o campo correspondente será habilitado para preenchimento.
Caso a combinação não permita, os campos permanecem desabilitados, evitando preenchimento indevido.
2.8 Aba Crédito Presumido
Na tela de Emissão de Notas Fiscais, será habilitada a aba “Crédito Presumido”, destinada ao registro e cálculo dos créditos presumidos de tributos previstos na legislação vigente.
Ela permite visualizar os valores de crédito presumido que podem ser aproveitados em operações futuras.
A permissão ou vedação do preenchimento deste grupo é condicionada ao indicador “ind_gCredPresOper” da tabela cClassTrib do IBS e da CBS, ou seja, o sistema habilita automaticamente o preenchimento apenas quando a operação permitir crédito presumido, de acordo com a legislação vigente. Esta tabela está disponível no Portal Nacional da NF-e, na aba “Documentos” → “Diversos” (em constante atualização).
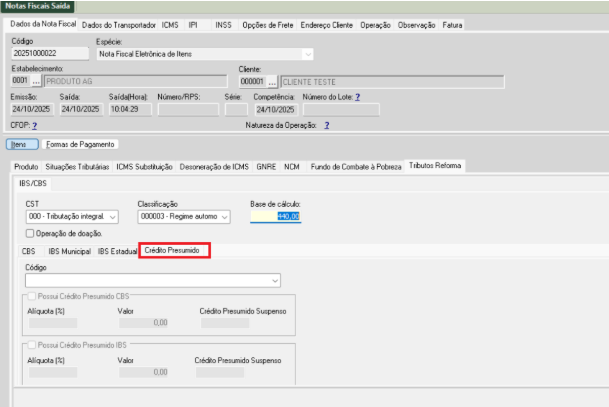
O contribuinte pode utilizar o crédito presumido, sem obrigatoriedade — ou seja, o preenchimento é facultativo quando permitido.
2.9 Aba Tributação Governamental
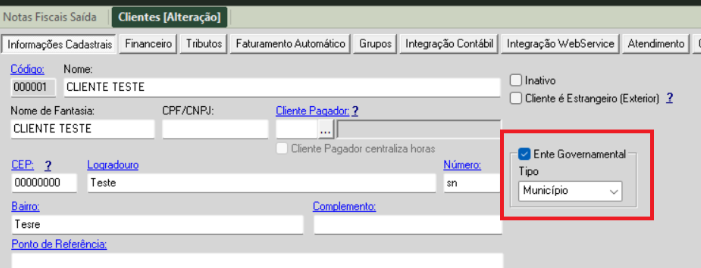
A aba Ente Governamental é utilizada para registrar informações específicas quando a operação envolve órgãos ou entidades da Administração Pública (federal, estadual ou municipal). Ela permite que o sistema identifique operações com entes públicos;
A aba é habilitada automaticamente pelo sistema quando o cliente está cadastrado como ente governamental e sua esfera (federal, estadual ou municipal) está informada.
Alíquota 2026: Até o momento, não há definição oficial de alíquota para o ano de 2026, portanto o sistema não aplica nenhum redutor automaticamente para este ano.
Observação: Informamos que estamos em constante atualização para acompanhar as adequações às Notas Técnicas disponibilizadas pelos órgãos competentes.
Espero que as informações tenham sido úteis. Coloco-me à disposição e até a próxima!