Com base no art. 106 do RICMS da Paraíba, vigente desde 01/01/2021, o cálculo do ICMS Antecipado aplicável às empresas enquadradas no Regime Normal segue uma metodologia específica definida pela legislação estadual.
Com a evolução do sistema, foi realizada a adequação do cálculo do ICMS Antecipado da Paraíba, passando a refletir integralmente o modelo previsto no regulamento, tanto para fins de apuração quanto para apresentação das informações nos documentos fiscais, relatórios e obrigações acessórias.
Este material tem como objetivo apresentar, de forma prática, como funciona o cálculo do ICMS Antecipado da Paraíba e como ele passa a ser demonstrado no sistema.
🧮 Como funciona o cálculo?
Na Paraíba, o ICMS Antecipado possui como principal característica o fato de sua base de cálculo ser “por dentro”, ou seja, o imposto integra a própria base de cálculo, conforme previsto na legislação estadual.
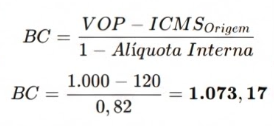
A base de cálculo do ICMS Antecipado é obtida pela seguinte fórmula:
📐 BC = [(VOP + IPI) – ICMS de origem] ÷ [1 – (Alíquota Interna + Alíquota FECOP)]
Onde:
- VOP corresponde ao valor da operação
- IPI deve ser considerado sempre que estiver destacado no documento fiscal
- ICMS de origem é o imposto calculado na UF de origem
- Alíquota interna é a alíquota vigente na Paraíba
- Alíquota FECOP, quando aplicável, integra o cálculo
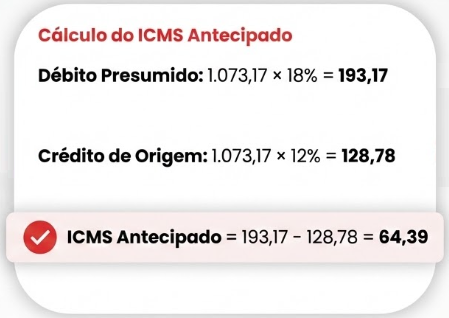
A partir da base de cálculo apurada, o valor do ICMS Antecipado é obtido da seguinte forma:
- Débito Presumido: Base de Cálculo × Alíquota Interna
- Crédito de Origem: Base de Cálculo × Alíquota de Origem
- ICMS Antecipado: Débito Presumido – Crédito de Origem
📊 Exemplo prático
Considerando uma operação com os seguintes dados:
- Valor da Operação: R$ 1.000,00
- ICMS de origem: R$ 120,00
- Alíquota interna PB: 18%
- Alíquota de origem: 12%
A adequação realizada garante que o cálculo do ICMS Antecipado da Paraíba seja apresentado no sistema em conformidade com o modelo definido no RICMS/PB, proporcionando clareza na apuração, na visualização dos valores e no cumprimento das obrigações fiscais.