O cenário tributário nacional sofreu alterações relevantes com a publicação do Decreto 12.808/25 e da IN 2.305/25. Estas normas estabelecem a redução de diversos benefícios fiscais, impactando diretamente o aproveitamento de créditos de PIS e COFINS.
Impacto nos Benefícios Fiscais
| Benefício Original | Regra de Cálculo (Decreto 12.808/25) |
| Alíquota Zero / Isenção CST 06 / 07 | Saída: Passa a recolher 10% da alíquota padrão: COFINS: 0,300% ou 0,760% |
| Crédito Presumido CST 60 a 66 | Entrada: Sistema calcula automaticamente 90% do valor como crédito apropriável. De acordo com a NT 12/2026, permanecem os mesmos CST utilizados e a redução sobre o benefício deve ser declarada como Ajuste de Redução (M110/M510), em Movimentos//Tributos Federais/ Ajuste PIS/COFINS/ Valor do Imposto. |
| Alíquota Reduzida | Saída: Majoração com 90% da alíquota reduzida e 10% da padrão |
| Redução de Base de Cálculo | Saída/Entrada: A base deve ser expandida para que se tenha apenas 90% da redução aplicada |
A principal mudança refere-se à limitação do crédito presumido, que agora permite ao contribuinte aproveitar apenas 90% do valor calculado.
Quanto aos demais benefícios fiscais de PIS/COFINS (como alíquota zero/isenção, alíquota reduzida ou redução da base de cálculo), não foram implementadas automações adicionais no sistema pelas seguintes razões:
Emissão da Nota: As alterações necessárias devem ocorrer no ato da emissão do documento fiscal, onde a tributação é definida conforme a natureza da mercadoria ou serviço.
Autonomia do Usuário: O sistema já permite que o usuário determine manualmente o Código de Situação Tributária (CST) adequado para cada operação, ou realize os devidos ajustes na ferramenta de Preencher Dados do PIS/ COFINS, ou através da Regra Tributária por NCM.
O que muda no Total Contador
Para garantir a correta aplicação das novas regras, as seguintes adequações foram implementadas no sistema:
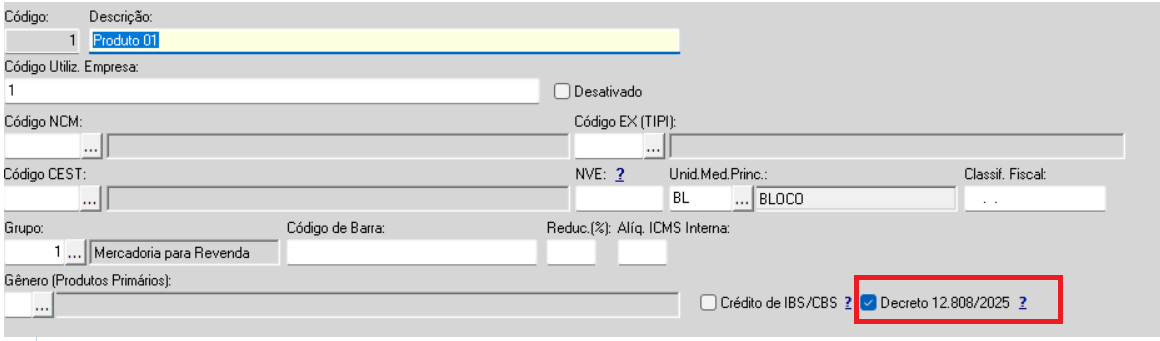
1. No cadastro de itens, foi adicionado o campo "Decreto 12.808/2025". Esta marcação é essencial para determinar quais produtos estão sujeitos à redução do benefício:
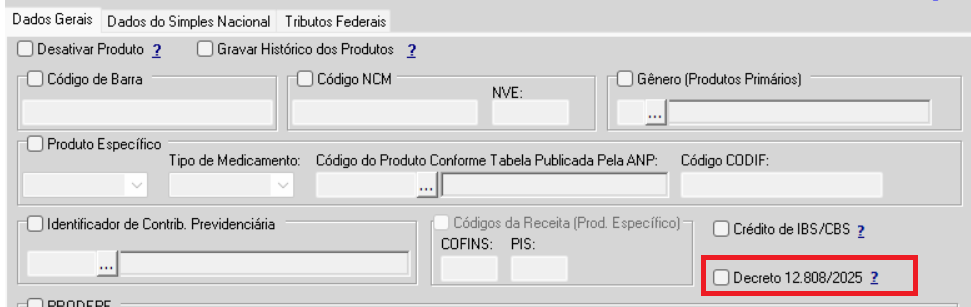
Facilitação: A ferramenta "Atualizar Cadastro dos Produtos" também recebeu essa marcação para permitir atualizações em lote:
2. Exemplo de Lançamentos de Entrada (NFe):
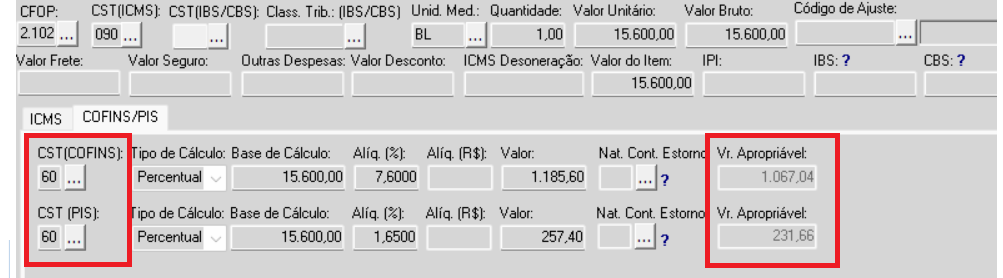
Ao realizar o lançamento de entradas de Notas Fiscais Eletrônicas, o sistema aplicará automaticamente a redução de 10% (calculando o valor apropriável como 90% do total) sempre que forem utilizados os seguintes CSTs: 60, 61, 62, 63, 64, 65, 66 ou 67.
O sistema passará a exibir o campo Vr. Apropriável, distinguindo-o do valor de crédito integral.
5. Conferência
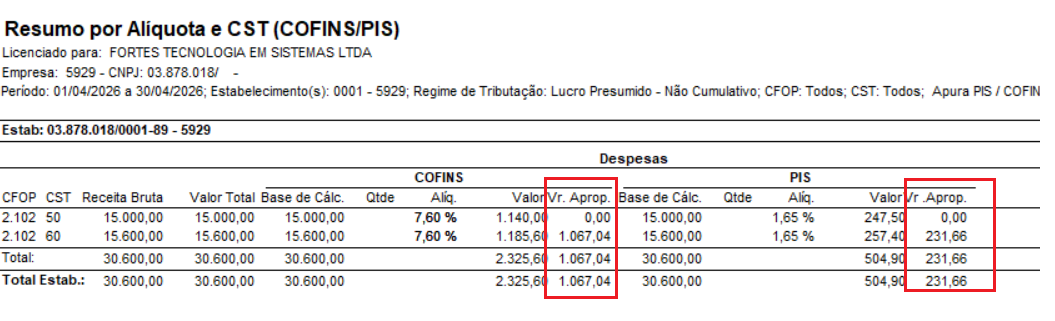
Os relatórios de Listagem de Entradas e o Resumo por Alíquota e CST foram atualizados para incluir a coluna "Vr. Aprop". Isso permite ao usuário comparar a base de cálculo, o valor do crédito teórico e o valor efetivamente apropriável conforme a nova legislação.
- Listagem de Entradas - COFINS/PIS
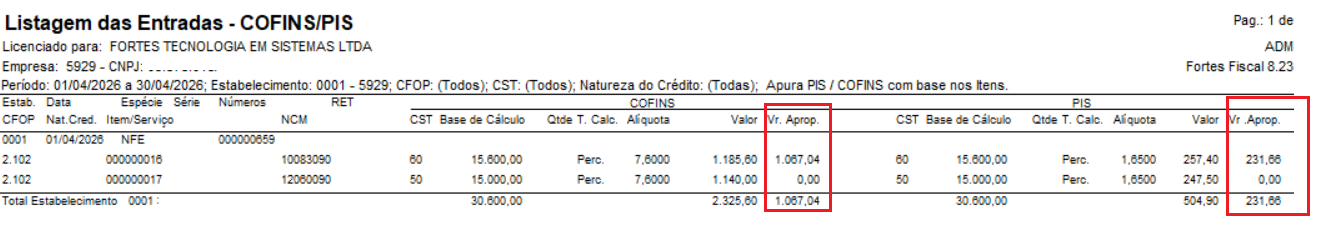
- Relatório Resumo por Alíquota e CST
6. Realização de Ajustes no Imposto
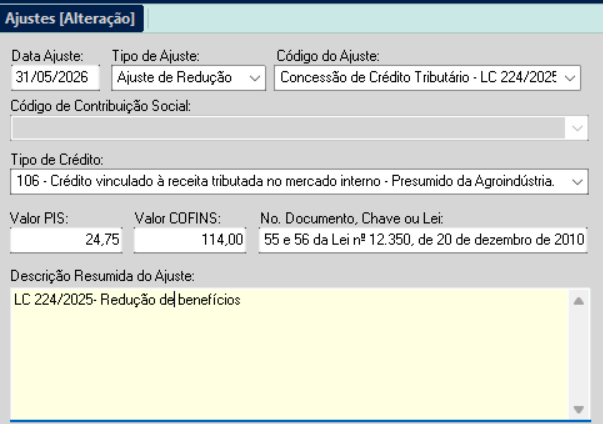
Caso existam diferenças entre o crédito presumido calculado e o valor apropriável, o usuário deverá realizar o ajuste de redução nos registros M110/M510 no validador.
Lembrando que o valor informado no ajuste deve ser a aplicação de 10% sobre o valor do crédito presumido. Conforme exemplo acima:
- COFINS: 1.140,00 X 10% 114,00
- PIS: 247,50 x 10%= 24,75
Acompanhe nossas novidades!
Um forte abraço!