No tratamento tributário aplicado ao Regime Especial de Tributação do Patrimônio de Afetação (RET) no contexto do Programa Minha Casa Minha Vida (PMCMV), é necessário distinguir as operações de incorporação imobiliária das operações vinculadas a contratos de construção. Embora ambos os cenários possam estar inseridos no regime, a aplicação fiscal não ocorre da mesma forma. Na incorporação imobiliária, é comum a constituição de um CNPJ próprio para o empreendimento. Já nos contratos de construção, o enquadramento pode ocorrer sem a abertura de um novo CNPJ, o que repercute também na forma de recolhimento, inclusive quanto à variação do código de receita adotado em cada situação.
Nesse contexto, o tratamento das receitas vinculadas a contratos de construção exige que a parametrização do histórico do estabelecimento, a classificação do contrato, a apuração das baixas e a geração das obrigações acessórias reflitam corretamente esse enquadramento.
🔧 Como esse tratamento é aplicado no sistema?
🔸 Parametrização do estabelecimento
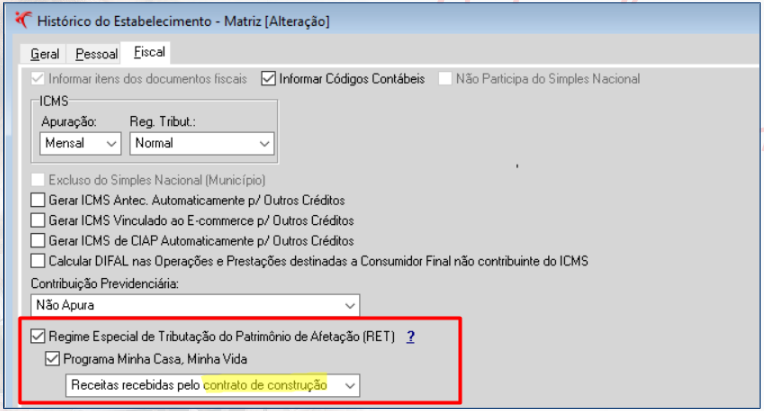
O primeiro ponto é a parametrização no Histórico do Estabelecimento. Para empresas que apuram receitas de contrato de construção, devem ser marcados o Regime Especial de Tributação do Patrimônio de Afetação (RET), o Programa Minha Casa Minha Vida e a opção “Receitas recebidas pelo contrato de construção”. É essa configuração que permite ao sistema identificar as receitas submetidas a esse tratamento específico:
🔸 Classificação do contrato
Depois da parametrização do histórico, o sistema habilita, na movimentação imobiliária, o campo Classificação do Contrato. Esse campo existe para vincular a operação à alíquota correspondente ao seu enquadramento legal. A classificação foi estruturada com base no art. 29 da IN RFB nº 2.179/2024, permitindo a seleção entre as hipóteses de 1% e 4% previstas para esse cenário:
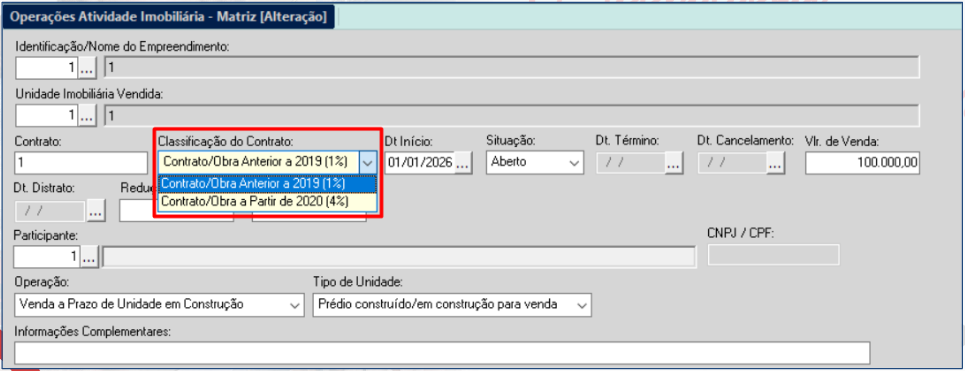
O preenchimento desse campo não é obrigatório. Isso ocorre porque uma mesma empresa pode auferir, no mesmo período, receitas sujeitas ao RET/PMCMV de contrato de contrução e outras receitas não submetidas a esse tratamento, que continuam sendo tributadas de acordo com o regime normal aplicável.
Importante: este tratamento se refere ao cenário de contratos de construção no RET/PMCMV e não altera os comportamentos já existentes dos cenários de incorporação.
🔸 Baixa imobiliária
Na baixa imobiliária, a classificação informada no contrato passa a produzir efeito direto na apuração. O sistema aplica automaticamente a alíquota vinculada à classificação e distribui o percentual do recolhimento unificado entre Cofins, PIS/Pasep, IRPJ e CSLL, conforme a composição correspondente a cada hipótese prevista para o enquadramento:
| Classificação do Contrato | COFINS | PIS | IRPJ | CSLL |
|---|---|---|---|---|
| Contrato/Obra Anterior a 2019 | 0,44% | 0,09% | 0,31% | 0,16% |
| Contrato/Obra a Partir de 2020 | 1,71% | 0,37% | 1,26% | 0,66% |
📇 Reflexos fiscais
O tratamento não se limita ao cálculo da baixa. Ele também repercute em outras rotinas fiscais do sistema, sendo elas:
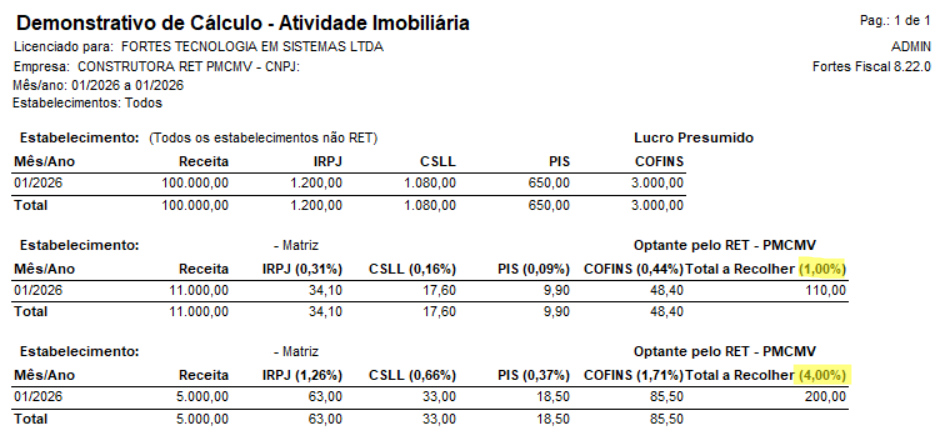
- Demonstrativo de Cálculo - Atividade Imobiliária: passa a refletir adequadamente as receitas submetidas a esse enquadramento, com separação conforme a tributação aplicável ao contrato:
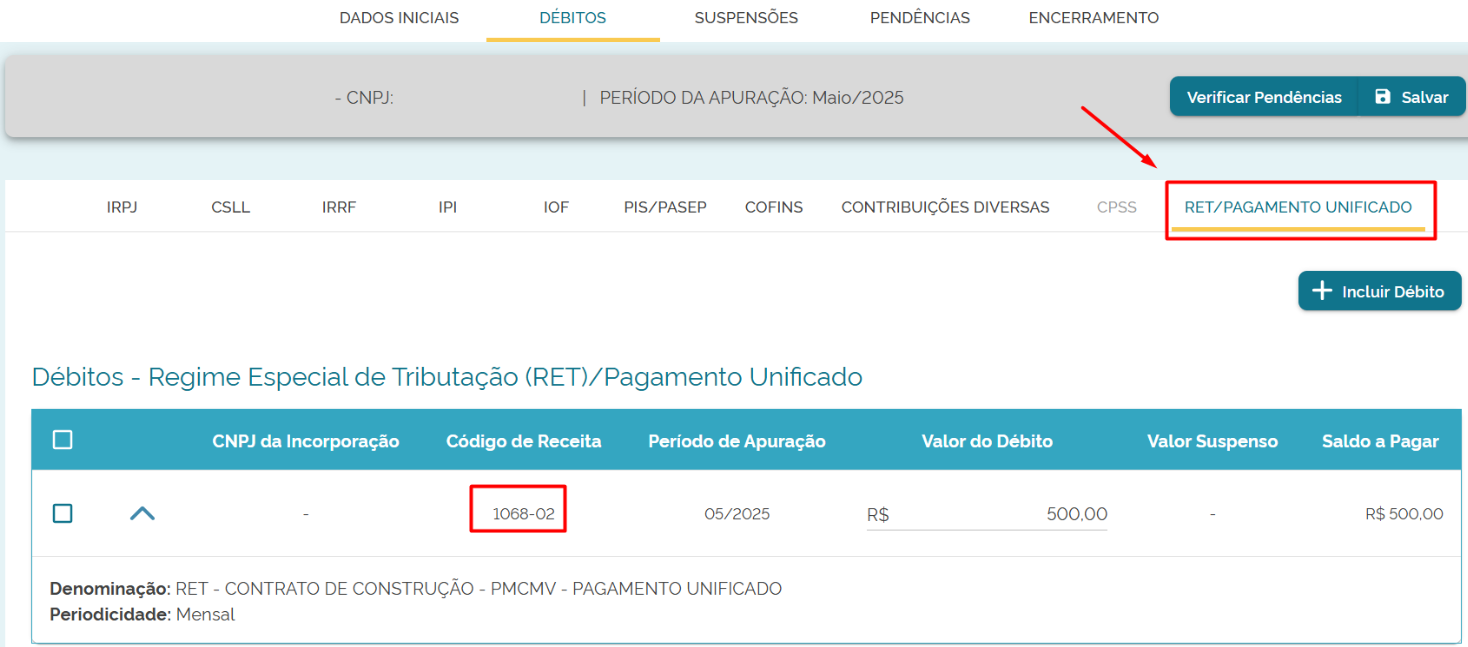
- MIT: considera o código de receita correspondente a esse tratamento, contemplando o recolhimento unificado aplicável às construtoras optantes pelo RET/PMCMV nesse cenário, tanto na geração manual quanto via Integra Contador:
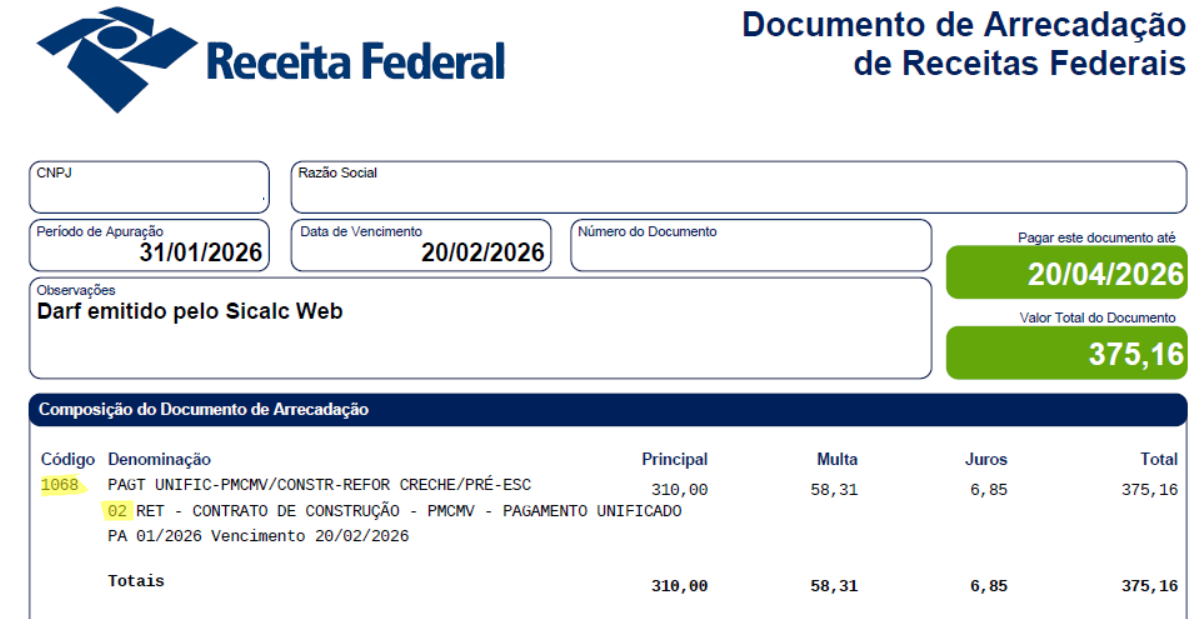
- DARF com código de barras: reflete o mesmo tratamento, consolidando o valor apurado conforme o enquadramento tributário da operação:
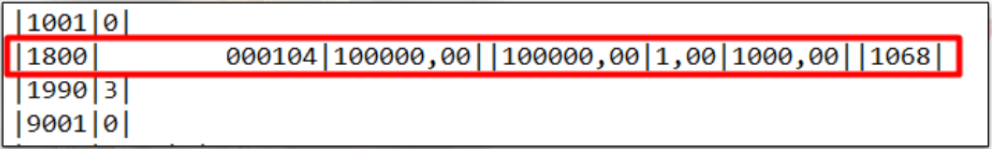
- SPED Contribuições: leva esse cenário para o Registro 1800, considerando o valor da parcela, a base de cálculo do recolhimento unificado, a alíquota do RET aplicável ao contrato e o valor apurado no demonstrativo de cálculo da atividade imobiliária:
✨ Benefícios
- maior aderência ao enquadramento fiscal das receitas de contrato de construção;
- parametrização coerente para empresas que tratam essas receitas na própria matriz, sem necessidade de filiais cadastradas;
- reflexo mais preciso nas obrigações acessórias, como MIT, DARF e SPED Contribuições.