Na escrituração do SPED Fiscal da Bahia, o Registro 1400 tem papel relevante para a apuração do Valor Adicionado Fiscal (VAF). Nesse contexto, o manual orientativo da SEFAZ/BA reforça a necessidade de informar, nesse registro, valores destacados em notas fiscais de entrada que influenciam esse cálculo, especialmente o ICMS-ST e o IPI recuperável. Por isso, agora, o sistema passa a consolidar automaticamente dois cenários para o Registro 1400: o ajuste BAE80, relacionado ao ICMS-ST nas entradas, e o ajuste BAE81, relacionado ao IPI destacado nas entradas quando ele não compõe a base de cálculo do ICMS.
Como esse tratamento é aplicado no sistema?
Ajuste BAE80 – ICMS Substituição Tributária nas entradas
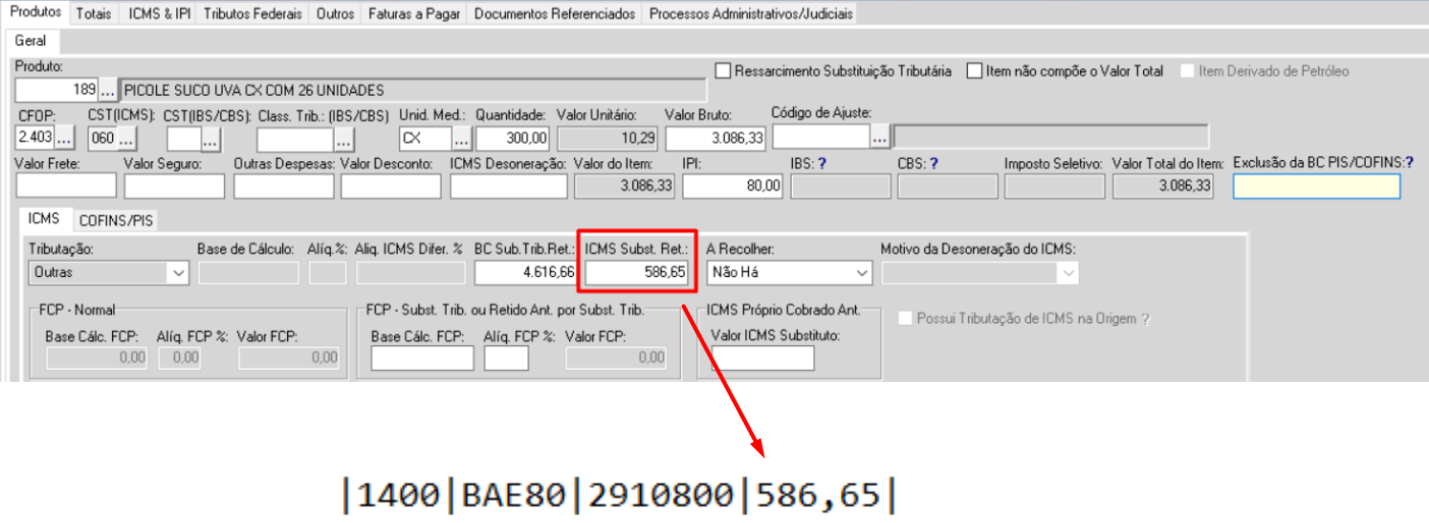
Para esse ajuste, o sistema identifica nas notas fiscais de entrada o valor de ICMS-ST retido e destacado pelo fornecedor. Depois disso, soma os valores encontrados no período e os vincula ao município do domicílio fiscal da empresa, conforme as informações do Registro 0000 e do cadastro do estabelecimento. A partir dessa consolidação, é gerado um único Registro 1400 para o código BAE80, reunindo o total de ICMS-ST das entradas elegíveis no período:
Ajuste BAE81 – IPI recuperável nas entradas
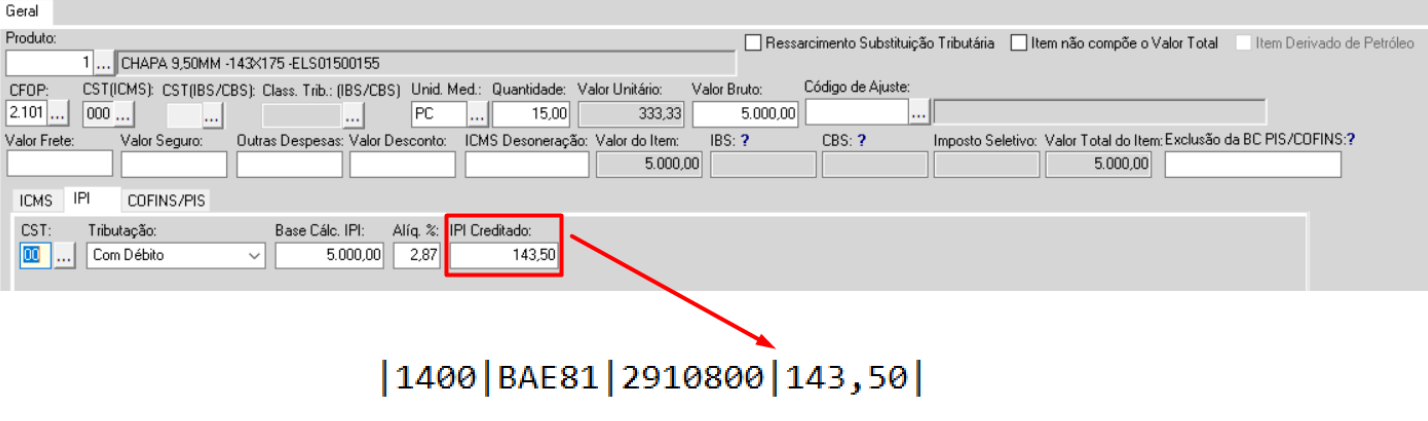
No caso do IPI, a lógica exige um filtro adicional. O sistema considera apenas os valores de IPI destacados nas notas fiscais de entrada quando esse imposto não compõe a base de cálculo do ICMS. Para isso, primeiro avalia se a empresa compradora é contribuinte de IPI e se a operação atende às condições previstas para esse tratamento:
- Quando o comprador é contribuinte de IPI, a compra deve estar classificada exclusivamente com CFOPs de natureza compra/aquisição. Não entram nesse cenário CFOPs de natureza “Outras”, “Transferências”, “Devolução” ou “Anulação”, nem operações marcadas como uso e consumo ou ativo imobilizado. Quando essas condições são atendidas, o IPI destacado é tratado como IPI recuperável e passa a compor o ajuste BAE81;
- Quando o comprador não é contribuinte de IPI, o imposto compõe a base de cálculo do ICMS e, por isso, não deve ser considerado para geração do Registro 1400.
Após a aplicação dessas regras, o sistema soma apenas os valores de IPI que atendem aos critérios de elegibilidade e gera um único Registro 1400 para o código BAE81, também vinculado ao município informado no Registro 0000:
Resumo dos critérios considerados
| Código | O que consolida | Condição principal |
|---|---|---|
| BAE80 | ICMS-ST destacado nas notas de entrada | Somatório do ICMS-ST do período, vinculado ao município do domicílio fiscal |
| BAE81 | IPI destacado nas entradas | Somente quando o IPI não compõe a base do ICMS e a operação atende às regras de elegibilidade |
Benefícios do tratamento automático
Ao automatizar a geração do Registro 1400 nesses cenários, o sistema reduz conferências manuais, melhora a consistência da informação fiscal e dá mais segurança à escrituração, especialmente quando a empresa possui grande volume de documentos de entrada.