Nova Declaração de Rendimentos PF: Segurança e Automação para o seu Escritório
O Fortes Fiscal agora automatiza a geração da Declaração de Rendimentos PF de forma inteligente e estruturada. O preenchimento do informe passa a ser realizado dinamicamente pelo motor do sistema, aplicando regras de agrupamento baseadas nas Famílias 10 a 16 dos códigos da EFD-Reinf (como rendimentos do trabalho, capital, royalties, etc.). Além disso, o sistema já está totalmente preparado para a regra de transição da Lei Nº 15.270, referente à tributação de lucros e dividendos, que entra em vigor no ano calendário de 2026.
Segurança jurídica e fim do retrabalho!
A nova lógica de classificação do sistema funciona como um "Tripé", cruzando a legislação (MAFON e RIR/2018), o layout oficial da Instrução Normativa da DIRPF e os gatilhos da Tabela 01 da Reinf. Isso significa que você não precisa se preocupar em qual quadro informar cada valor: o sistema lê a descrição do código e aloca o montante automaticamente no quadro correto (Tributação Progressiva, Isenta ou Exclusiva e Definitiva). Com isso, eliminamos as inconsistências manuais e garantimos que o beneficiário receba um informe à prova de malha fina.
Como usar na prática:
Acessando a Rotina Para gerar o documento, acesse o Menu > Relatórios > Declaração de Rendimentos.
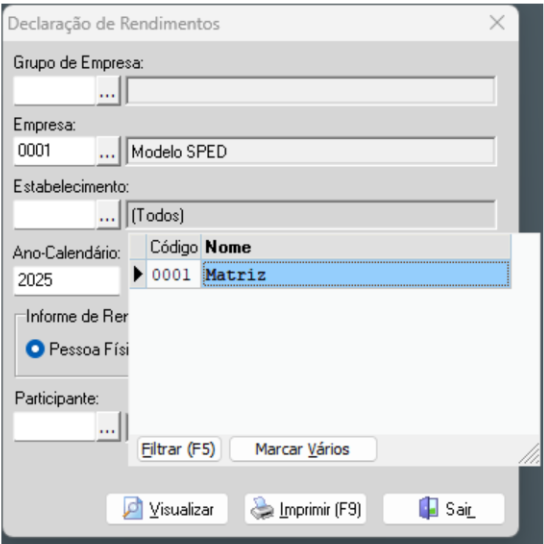
O campo "Estabelecimento" só ficará habilitado para seleção após você escolher a empresa correspondente.
Atenção aos Lançamentos em Outras Despesas
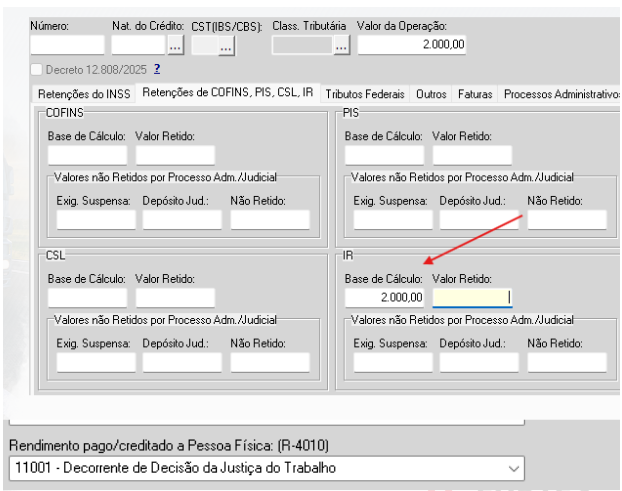
Para garantir a integridade das informações que irão compor o evento R-4010 e a Declaração de Rendimentos, implementamos uma nova trava de segurança. Ao realizar um lançamento em "Outras Despesas" utilizando qualquer código da Tabela 01 da Reinf (com exceção do 12001 - Lucros e Dividendos), o sistema exigirá o preenchimento do campo "Base de Cálculo" na aba de retenção de IR. Importante: Este preenchimento é obrigatório mesmo nas situações em que não houver valor de imposto retido.
Entendendo a Regra dos R$ 50.000,00 (Lei Nº 15.270)
Para o ano-calendário de 2026 (cujas declarações ocorrerão no exercício 2027), o sistema irá capturar do relatório R-4010 o volume total de cada mês pago a cada CPF para para agrupar no quadro respectivo. Funciona assim:
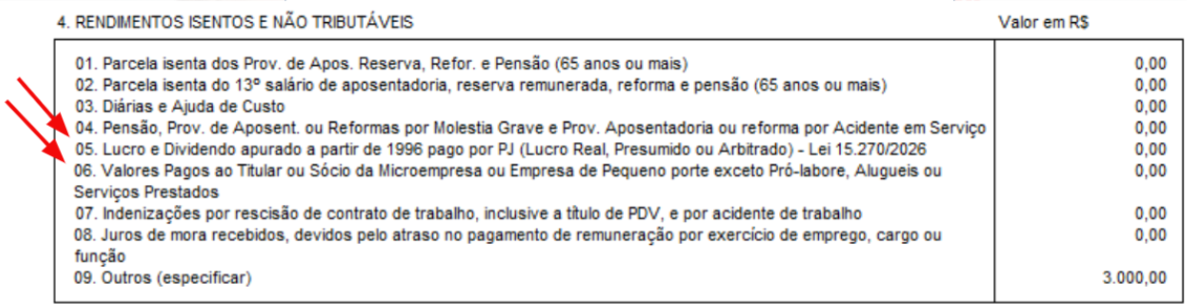
Parcela Isenta: O montante de lucro distribuído (código 12001) que for igual ou inferior a R$ 50.000,00 será alocado automaticamente no Quadro 4 (Rendimentos Isentos e Não Tributáveis).
Parcela Tributável: Se a soma Mensal ultrapassar esse limite (R$ 50.000,01 ou mais), a retenção recairá sobre o valor integral e será demonstrada no Quadro 3 (Rendimentos Tributáveis). Como fica até 2025? A regra antiga se mantém. Os valores de lucros e dividendos continuarão sendo informados integralmente no Quadro 4, sendo segregados de acordo com o regime tributário da empresa.
Regras de Estruturação e Impressão do Relatório
Para que o documento saia em conformidade visual com o padrão da Receita, o relatório possui diretrizes rígidas de formatação:
CNPJ Pagadora: A quebra primária ocorre por estabelecimento, ou seja, cada filial gera seu próprio lote de informes.
CPF do Beneficiário: O sistema aplica uma quebra de página obrigatória por participante. É proibido que CPFs diferentes dividam a mesma folha.
Naturezas de Rendimento: Lançamentos de grupos distintos (ex: "Sem Vínculo" e "Lucros") forçarão uma nova quebra de página. E o motor garantirá a distribuição matemática perfeita dentro da folha.
Dados Automáticos do Rodapé
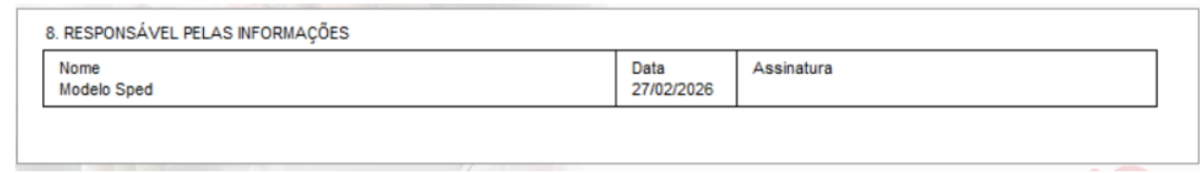
No momento da emissão, o campo do "Responsável pelas informações" puxará automaticamente a Razão Social da empresa onde a movimentação foi lançada. Já a "Data de Emissão" informará, por padrão, o último dia útil de fevereiro do ano subsequente ao selecionado no filtro.