Para facilitar o preenchimento da aba “Retenções de IR” criamos uma ferramenta de manutenção:
- Acesse Utilitários → Ferramentas de Manutenção → Preencher Retenções PIS/COFINS/IR e CSL.

- Com a ferramenta aberta, utilize os filtros que achar necessário, depois marque qual(is) tributos deseja o preenchimento, selecione o tipo de documento que desejar e por último clique em OK (F9).
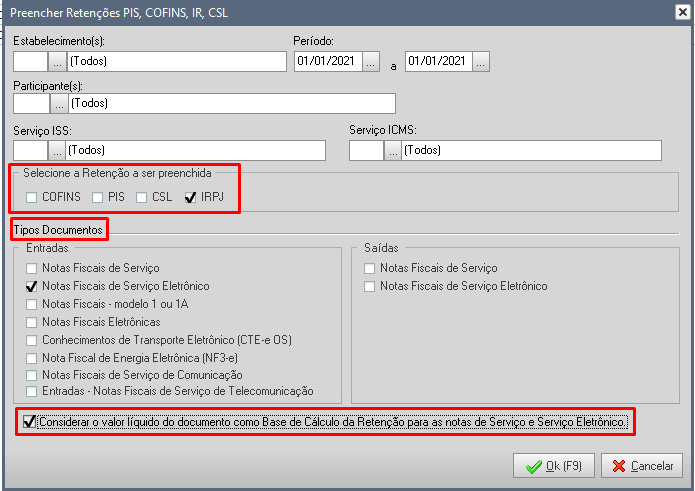
- A opção “Considerar o valor líquido do documento como Base de Cálculo da Retenção para as notas de Serviço e Serviço Eletrônico” deverá ser marcada quando se desejar que a Base de Cálculo das retenções seja o valor do serviço deduzindo os descontos incondicionais.
- Ao fim do processamento, o TC Fiscal trará uma lista com os documentos alterados:

- A aba “Retenções de IR” ficará da seguinte forma:

Importante! Antes de realizar o envio do evento, é interessante realizar a conferência dos valores que serão transmitidos. Para isso, criamos um relatório dedicado somente ao evento R-4080.
- Acesse Relatórios → EFD REINF → Retenções de PIS, COFINS, IR e CSL → Retenção no Recebimento (R-4080)

- Selecione os filtros que julgar necessários.

- É possível consolidar o relatório por participantes, da mesma forma que a EFD Reinf consolida seus registros.
- Ao visualizar o relatório, teremos as seguintes informações:

Atenção! Para transmitir o evento R-4080 para a EFD-Reinf, você precisa ter escriturado todas as notas fiscais do período. Se após a transmissão surgir mais alguma nota, será necessário realizar a retificação ou nova apuração do evento R-4080.
- Retificação. Ex. Em 10/2023 foi enviado o R-4080 com o participante X. Posteriormente, surgiu uma nova nota fiscal com o mesmo participante X e que teve retenção de tributos federais. Neste caso, deve ser realizada uma retificação.
- Nova apuração. Ex. Em 10/2023 foi enviado o R-4080 com o participante X. Posteriormente, surgiu uma nova nota fiscal, desta vez com o participante Y e que teve retenção de tributos federais. Neste caso, por se tratar de um participante que não teve movimentação enviada no período 10/2023, deve ser enviada uma nova apuração.