FAQ DIRF: Aviso na Validação da DIRF - Beneficiário com Total Maior que o Rendimento Tributável
Bem-vindo(a) à FAQ da Declaração do Imposto de Renda na Fonte (DIRF) onde um aviso comum na validação é relacionado ao Beneficiário, indicando que o total das deduções somado ao imposto retido é maior do que o rendimento tributável. Este alerta garante a precisão e integridade das informações declaradas. Abaixo, abordamos quando ocorre o aviso, como proceder se os valores estiverem corretos e o que fazer se houver divergências.
Para compreensão visualize o aviso que pode aparecer:

Entenda o que é um rendimento tributável
Em relação ao beneficiário incluído na Dirf, deverá ser informada a totalidade dos rendimentos pagos, inclusive aqueles que não tenham sofrido retenção. Deverá ser informada a soma dos valores pagos em cada mês, independentemente de se tratar de pagamento integral em parcela única, antecipações ou de saldo de rendimentos e o respectivo imposto retido.
Entenda o que são as deduções
Correspondem aos valores relativos a dependentes, contribuições para a Previdência Social da União (INSS), dos estados, do Distrito Federal e dos municípios, contribuições para as entidades de previdência privada domiciliadas no País, para o
Fundo de Aposentadoria Programada Individual – FAPI e para o Fundo de Previdência Complementar do Servidor Público – Funpresp, cujo ônus tenha sido do beneficiário, destinadas a assegurar benefícios complementares assemelhados aos da Previdência Social, e a pensão alimentícia paga, em face das normas do direito de família, quando em cumprimento de decisão judicial ou acordo homologado judicialmente, inclusive a prestação de alimentos provisionais.
Entenda como é realizado o cálculo do Imposto de Renda Retido na Fonte
Observação: Como exemplo, será utilizado o Demonstrativo de Pagamento fictício apresentado abaixo, cuja competência é de maio de 2023.

Rendimento tributável: R$ 2.900,00 Deduções: R$ 528,00 (Dedução simplificada aplicada, pois o empregado não possui dependentes ou desconto de pensão alimentícia.)
Base de Cálculo do Imposto de Renda (BC IR): R$ 2.372,00, com alíquota de 7,5% (devido ao valor acima de R$ 2.112,00).
Imposto de Renda Retido na Fonte (IRRF) Parcial: R$ 177,90 (antes da dedução da faixa).
Imposto de Renda Retido na Fonte (IRRF) Total: R$ 177,90 - R$ 158,40 (dedução da faixa 1) = R$ 19,50.
Assim, R$ 19,50 representa o valor do imposto de renda retido na fonte, calculado sobre a remuneração de R$ 2.900,00. Neste exemplo, o aviso não será exibido, pois o total de rendimentos tributáveis de R$ 2.900,00 supera o valor das deduções e do imposto de renda retido na fonte (R$ 528,00 + R$ 19,50). É importante analisar o cálculo realizado para garantir sua correção.
Quando ocorre o aviso
O aviso surge quando um empregado apresenta deduções cujo somatório, somado ao imposto retido, ultrapassa o valor do rendimento tributável. Em outras palavras, as deduções e o imposto retido estão superando os adicionais sujeitos ao Imposto de Renda Retido na Fonte (IRRF). Ou seja, a mensagem é gerada quando as deduções de Imposto de Renda Retido na Fonte (IRRF), incluindo Dependentes e INSS, ultrapassam os rendimentos tributáveis. Em outras palavras, as deduções são tão elevadas que reduzem o valor base para o IRRF a um ponto inferior ao total das deduções.
Para entender melhor a situação, é recomendado verificar o relatório da ficha financeira do empregado em questão, referente ao desconto de IRRF, analisando os valores. Certifique-se de que as informações estejam alinhadas com os pagamentos realizados e avalie se as deduções foram aplicadas corretamente.
O que fazer se os valores estiverem corretos
Se, após análise, ficar claro que os valores do empregado estão corretos, e não há divergência nas informações prestadas, é seguro desconsiderar o aviso. O programa DIRF emite o alerta automaticamente, mas se os cálculos estiverem precisos, nenhum ajuste adicional é necessário.
Como efetuar o ajuste caso os valores estejam errados
No entanto, se os valores estiverem incorretos, ou seja, se estiverem faltando verbas para o funcionário, siga os passos abaixo para corrigir a situação:
- Confirme na DIRF o mês da divergência;
- Localize no Fortes AC Pessoal a movimentação (Folha, férias etc.) conforme o mês visualizado no validador da DIRF;
- Identifique o evento que deveria ter sido calculada e não foi incluída. Adicione-a corretamente. Ou ajuste o evento se necessário;
- Gerar novamente o arquivo.
Após corrigir as informações, gere novamente o arquivo da DIRF e importe no validador para assegurar que os ajustes foram aplicados adequadamente.
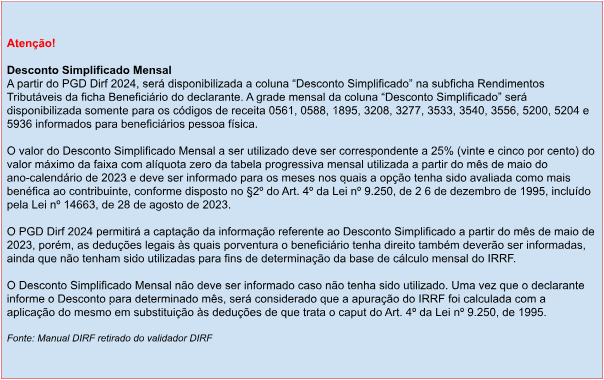
Para esclarecer suas dúvidas sobre o desconto simplificado, atente-se às informações apresentadas na imagem abaixo:
Em caso de dúvidas, entre em contato com nosso suporte. 😉