A partir da versão 6.145.1 foi incluída a informação da data de extemporaneidade dos lançamentos contábeis. Ao informar essa data no lançamento, o lançamento será caracterizado como extemporâneo para fins de geração do SPED Contabil.
O lançamento extemporâneo é um lançamento de ajuste de períodos anteriores e foi disponibilizado na tela de lançamentos contábeis para atender a geração do SPED Contábil. A classificação de um lançamento como Extemporâneo vem a atender a exigência da IN 1.774/2017 que instituiu a substituição do SPED Contábil e determina que a substituição só poderá ser realizada a substituição até o prazo máximo relativo ao mês de entrega período subsequente.
Ex: A substituição do ano calendário 2018 só poderá ser realizada até o dia 31/07/2020, visto que é a entrega prevista para entrega do ano calendário 2019.
Caso você identifique que será necessário substituir uma movimentação em anos anteriores, o validador não permitirá. Para essas situações, você deve registrar um lançamento no período vigente relacionado a esse período extemporâneo, identificando a qual periódo ele se refere.
Ao informar esta data, esses lançamentos serão identificados no campo indicador do tipo de lançamento Registro I200 como X na ECD.
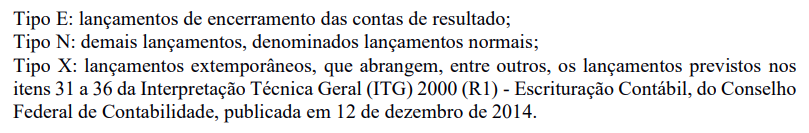
Tipo E: Lançamentos de Encerramento das contas de resultado;
Tipo N: Demais lançamentos, denominados lançamentos normais;
Tipo X: Lançamentos extemporâneos, que abrangem, entre outros, os lançamentos previstos nos itens 31 a 36 da Interpretação Técnica Geral (ITG) 2000 (R1) - Escrituração Contábil, do Conselho Federal de Contabilidade, publicada em 12 de Dezembro de 2014.
No campo “Data Extemp.:” deve ser informada a data do fato contábil.
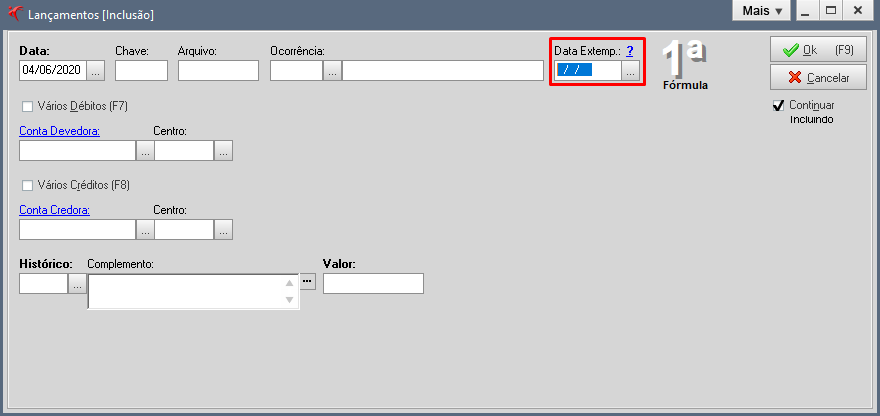
No campo Data deve ser informado a data do reconhecimento do fato contábil.
Em Data Extemporâneo deve ser informado a que período a informação se refere. Conforme observação do Manual do SPED Contábil, caso não seja possível precisar a data a que se refiram os fatos do lançamento extemporâneo, informar a data de encerramento do exercício em que ocorreram esses fatos.
Atenção!
Atenção!
Os lançamentos realizados fora da época devida devem consignar, nos seus históricos, as datas efetivas das ocorrências e a razão do registro extemporâneo.