O que é um Documento Fiscal ou Nota Fiscal Extemporânea?
O documento fiscal é considerado extemporâneo quando sua escrituração ocorre fora do período de apuração em que deveria ter sido registrado.
Exemplo: Uma Nota Fiscal de Entrada com data de emissão em 15/01/2021. Essa nota será um documento regular com período de apuração em janeiro de 2021 (01/2021). Caso a nota seja escriturada em qualquer período posterior a 01/2021 será considerada extemporânea e, no caso de existir crédito de impostos, eles devem ser considerados no período da escrituração.
É Importante Saber que
A escrituração extemporânea de documento fiscal pode se referir aos documentos de entrada e de saída. Ambos os documentos deverão ser informados na EFD ICMS IPI no período da constatação da omissão de sua escrituração.
E, quando se tratar de documento fiscal de saída de produtos ou prestação de serviços, o Guia Prático da EFD ICMS IPI (Nacional), Seção 7 – Outras Informações, traz orientação específica para a escrituração de documento com débito do ICMS: “Os valores de impostos não serão totalizados no período de apuração da EFD - ICMS/IPI, devendo os tributos ser recolhidos com os acréscimos legais cabíveis”.
Como Lançar o Documento no Fortes Fiscal?
Observação: Este recurso estava disponível para as UF's MG e GO e, a partir da versão 6.169.0.1, também foi habilitado para as UF's PE e PI.
- Acesse o menu Movimentos → Entradas/Saídas → Nota Fiscal Eletrônica/Nota Modelo 1 ou 1a, Documento Próprio, Nota Fiscal Eletrônica ao Consumidor Final, etc.
- Informe o Estabelecimento e o período de escrituração.
- Clique em Novo (F2) caso deseje escriturar o documento manualmente, ou clique em Editar (F3) se desejar alterar um documento já escriturado.
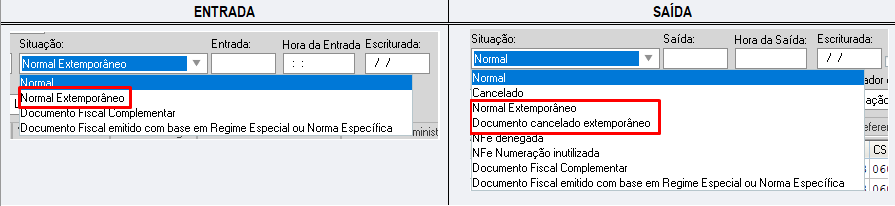
- No campo Situação das Entradas, você poderá informar "Normal Extemporâneo" e, nas Saídas, você poderá informar "Normal Extemporâneo" ou "Documento Cancelado Extemporâneo".
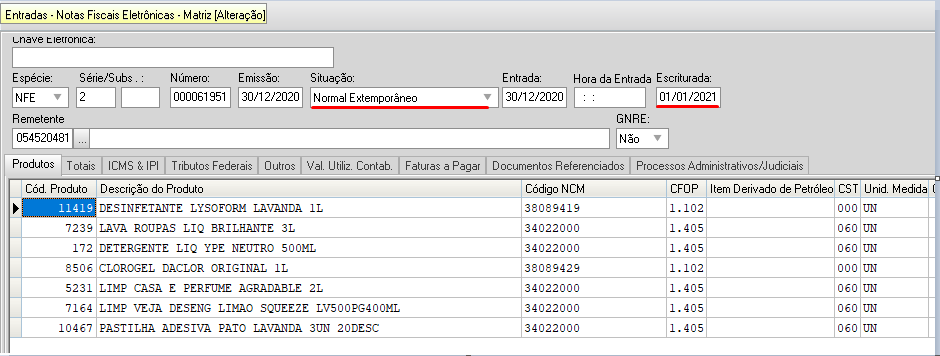
5. Informar a data da escrituração no campo "Escriturada".
6. Após lançar os dados da nota fiscal, clique em OK (F9).
 |
Atenção! | ||||||||||
| A situação de extemporaneidade não consta no XML do documento fiscal. Desta forma, para informá-la é necessário realizar o lançamento manual do documento ou editar um documento importado anteriormente. | |||||||||||
Informação no SPED ICMS/IPI (SPED Fiscal)
Conforme orientações, no SPED ICMS/IPI os documentos fiscais que deveriam ter sido escriturados em períodos anteriores devem ser registrados na EFD-ICMS/IPI com código da situação do documento (COD_SIT) igual a 01 (documento regular extemporâneo), 03 (documento cancelado extemporâneo) ou 07(documento fiscal complementar extemporâneo). Nestes casos, a data de emissão e a data de entrada ou saída não devem pertencer ao período da escrituração informado no registro 00.
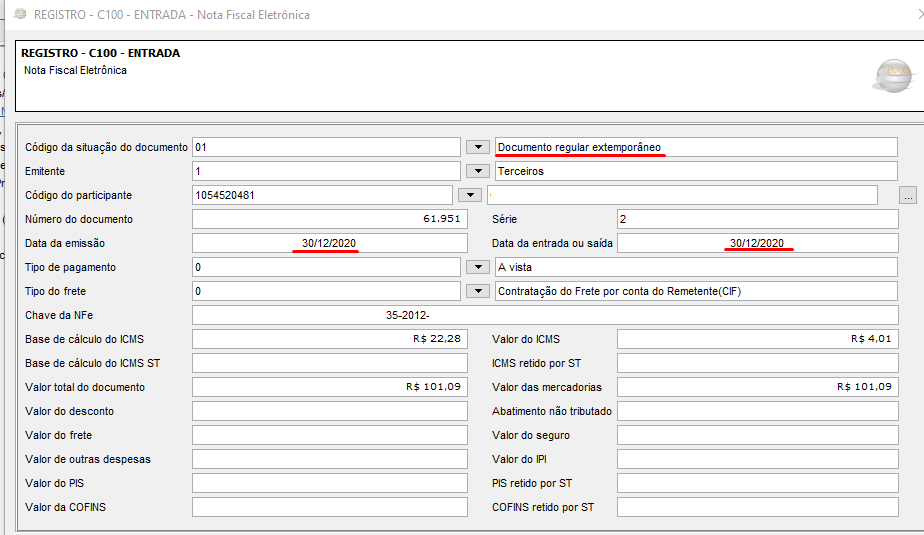
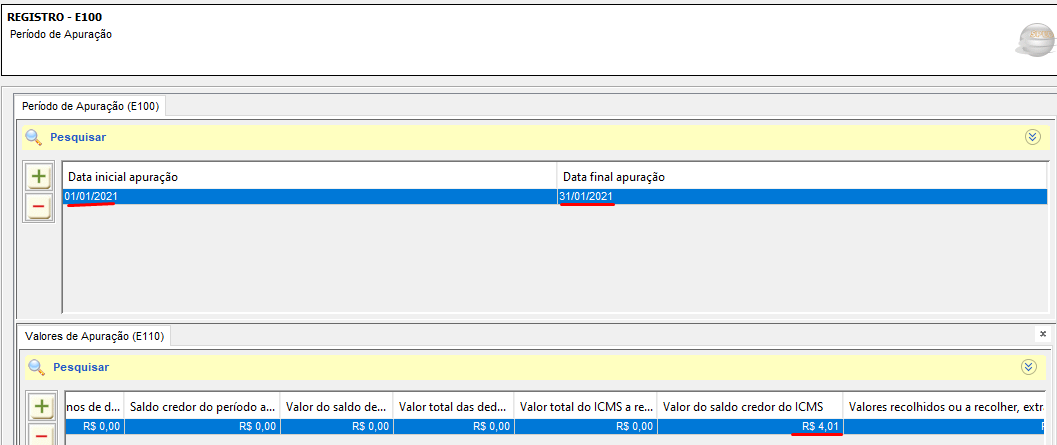
Neste exemplo, como houve crédito de imposto (R$ 4,01), este deve ser considerado no período da escrituração (01/2021).
Informação no SPED Contribuições
Operação extemporânea corresponde a um fato gerador de crédito que esta sendo escriturado em período posterior ao de referência do credito. A definição ou classificação quanto à extemporaneidade tem correlação com a data de competência do crédito e não com a data da aquisição ou da emissão de nota fiscal.
Por exemplo: Caso uma empresa que adote o método da apropriação direta adquira um insumo em janeiro e o produto adquirido só venha configurar o direito a crédito, pelo método da apropriação direta, em abril, deve ser regularmente informada a aquisição na escrituração de abril, no Bloco C, com o CST representativo de crédito do período (50 a 56).
Agora, se o crédito da aquisição de janeiro é de competência abril, mas a empresa não escriturou em abril e sim em maio, estaria então configurada a situação de extemporaneidade.
O crédito extemporâneo deverá ser informado, preferencialmente, mediante a retificação da escrituração cujo período se refere o crédito. No entanto, se a retificação não for possível, devido às condições previstas na Instrução Normativa RFB nº 1.252, de 2012, a PJ deverá detalhar suas operações através dos registros 1100/1101 (PIS) e 1500/1501 (Cofins).