Objetivo
Neste material vamos esclarecer a você quais as configurações necessárias para a correta apuração das contribuições previdenciárias de uma empresa do Simples Nacional com Classificação Tributária 03.
Definindo a Classificação Tributária
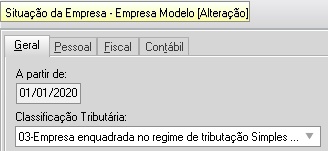
Para definir a classificação tributária acesse o menu Movimentos > Situações > Empresa, aba geral, campo Classificação Tributária.
Diferente das demais classificações, na 03, o recolhimento da CPP e da GILRAT ocorre parte pela folha e parte pela receita bruta, sendo dispensado apenas os Terceiros (Outras Entidades)
Importante! Sempre que a empresa mudar sua classificação tributária é necessário que você cadastre uma nova situação para a empresa, pois essa informação tem impacto direto no cálculo da contribuição previdenciária e o histórico precisa ser mantido.
A GILRAT é calculada a partir da multiplicação do RAT e do FAP, e essa informação é preenchida através da Situação do Estabelecimento, já o código de Terceiros é informado no cadastro da Lotação Tributária.
Situação do Estabelecimento
Para informar a GILRAT acesse o menu Movimentos > Situações > Estabelecimentos. A informação será preenchida através da aba Pessoal > Dados Gerais.
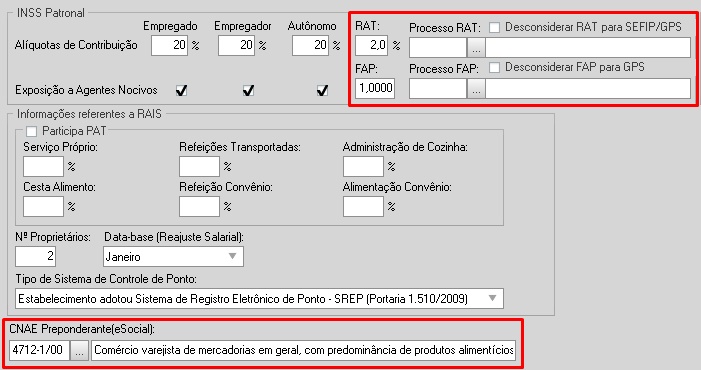
Nota: a partir da versão S-1.0, o RAT só será informado para o eSocial se o percentual for diferente do estabelecido para o CNAE Preponderante, já o FAP, se for diferente daquele definido pelo órgão competente. Nesse caso, será preciso vincular um processo administrativo/judicial. No entanto, no Fortes Pessoal ainda será necessário informar os dois percentuais para que o sistema realize os cálculos internos, bem como emita os relatórios.
Lotação Tributária
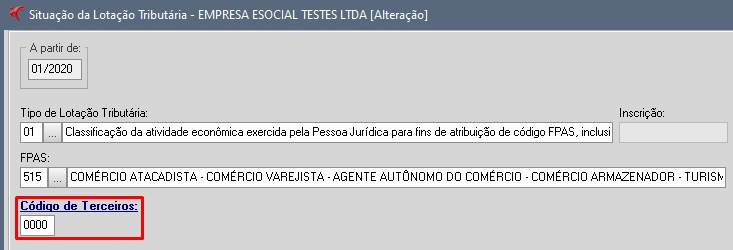
Para informar o Código de Terceiros acesse o menu Cadastros > Lotações Tributárias.
Independente das classificações do Simples (01, 02, 03 ou 04), o Código de Terceiros sempre será 0000, já que não há o recolhimento de Terceiros.
Indicativo do Simples Nacional
Para as empresas do Simples com classificação tributária 03 se faz necessário ainda informar o indicativo do regime nos quais os empregados estão enquadrados, já que essas empresas possuem cálculo diferenciado de INSS Patronal e RAT, de acordo com o faturamento que possuem em cada Anexo do Simples (Anexo IV - tributável - e demais Anexos - isentos).
No eSocial, a diferenciação desses dados fica a cargo do campo IndSimples - Indicador de contribuição substituída, que fica no demonstrativo de remuneração dos trabalhadores, mais precisamente nos eventos S-1200, S-2299 e S-2399. O indicativo do simples pode variar de 01 a 03:
1 - Contribuição substituída integralmente
2 - Contribuição não substituída
3 - Contribuição não substituída concomitante com contribuição substituída
Mas, antes de entrarmos na parte “sistema”, vamos entender como funciona a parte “legal” desse processo.
1. É necessário sabermos o fator utilizado no mês para cálculo da contribuição previdenciária patronal. Este será apurado da seguinte forma:
Receita bruta das atividades enquadradas nos Anexos IV / Receita bruta total da empresa
Obs.: A receita bruta total corresponde a soma da receita dos anexos I, II, III e V com a receita do anexo IV.
Exemplo:
Receita bruta das atividades do Anexo IV = R$ 60.000,00
Receita bruta das atividades dos Anexos I, II, III e V = R$ 40.000,00
Receita bruta total = R$ 100.000,00
Cálculo do fator:
R$ 60.000,00 / R$ 100.000,00 * 100 = 60%
Este fator será utilizado para calcular o INSS Patronal de empresa que possua trabalhadores envolvidos em atividades enquadradas no Anexo IV em conjunto com as dos Anexos I, III, III e V, ou seja, que forem alocados, no mês, no indicador 3 - contribuição não substituída concomitante com contribuição substituída.
2. Após ter o fator em mãos, é necessário saber como será o cálculo Patronal sobre o salário de contribuição dos empregados, de acordo com o indicativo do simples:
- indSimples 01: não apura CPP e GILRAT. Os trabalhadores alocados aqui só terão trabalhado, na competência, em atividades que pertencem a Anexos do Simples que são isentos da parte patronal (Anexos I, II, III e V);
- indSimples 02: apura CPP e GILRAT. Os trabalhadores alocados aqui só terão trabalhado, na competência, em atividades que pertencem ao Anexo IV, que é tributável;
- indSimples 03: apura CPP e GILRAT parte pela folha e parte pelo faturamento. Na folha verifica-se o % do fator do Simples (informação transmitida no evento S-1280 do eSocial), e em seguida, aplica-se esse resultado sobre a remuneração dos trabalhados associados, para chegar ao REAL valor da CPP e da GILRAT. Aqui devem ser alocados todos os trabalhadores que laboraram em atividades do Anexo IV em conjunto com as dos Anexos Isentos (I, II, III e V), como por exemplo, empregados que trabalharam em atividades de comércio e serviço.
3. Configurando o sistema
Para preencher o campo IndSimples dos trabalhadores, acesse o menu Movimentos > Situações > Simples.
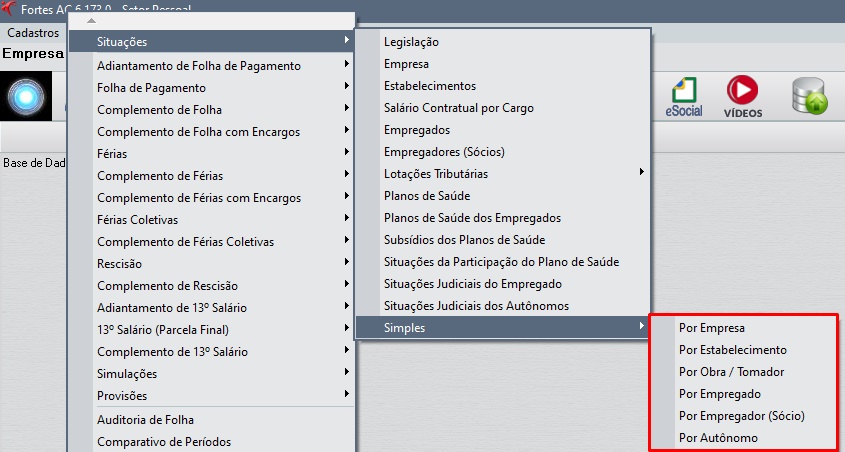
Importante saber! No Controle de Competências, ao tentar realizar o envio do S-1200, caso a Situação do Simples dos empregados não tenha sido preenchida, o eSocial retornará erro.
Aqui, a regra de uso é a mesma da Lotação Tributária, ou seja, por níveis / hierarquia.
Exemplo: se a empresa possui dois estabelecimentos, sendo que o primeiro é comércio e o segundo é serviço, ela pode alocar o IndSimples no estabelecimento, para contemplar todos os empregados de única uma vez. Mas, caso algum empregado tenha laborado nos dois estabelecimentos, e ela queira destacar isso, é possível colocar esse trabalhador no campo “por empregado”.
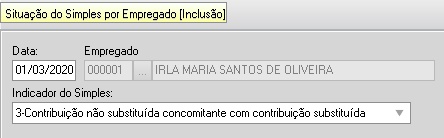
Após fazer a alocação do indicador do simples, é necessário preencher o fator mensal. Para isso, acesse o menu Movimentos > Obrigações Mensais > Faturamento da Empresa.
Informe a competência e preencha o fator mensal de forma decimal.
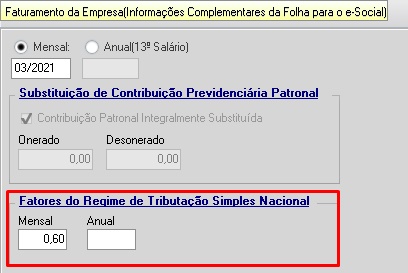
Isso vai permitir a transmissão do evento S-1280 para o eSocial, para o correto cálculo da contribuição previdenciária patronal.
Atenção!
Caso o S-1280 não seja enviado, o sistema impedirá o encerramento da competência, uma vez que seu envio é obrigatório para empresas com classificação tributária 03.
O próximo passo será enviar a folha e fazer o encerramento através do Controle de Competências.
4. Realizando a Conciliação da Contribuição Previdenciária
Após o encerramento da competência, o sistema receberá do eSocial os retornos dos totalizadores patronais. O evento S-5011 é o totalizador que apura as receitas devidas pela empresa naquele mês. É através deste totalizador que você conseguirá conciliar o que foi calculado no Fortes com o que foi calculado pelo eSocial.
Vejamos agora como se dará o cálculo do patronal:
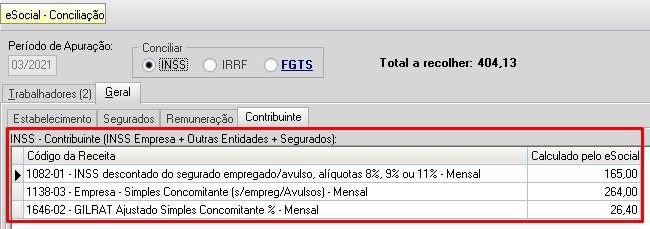
Remuneração dos trabalhadores IndSimples 3 = R$ 2.200,00
Fator mês = 60%
CPP antes do fator = R$ 2.200,00 * 20% = R$ 440,00
GILRAT antes do fator = R$ 2.200,00 * 2% = R$ 44,00
CPP real (após o fator) = R$ 440,00 * 60% = R$ 264,00
GILRAT real (após o fator) = R$ 44,00 * 60% = R$ 26,40
Total INSS Empresa: R$ 264,00 + R$ 26,40 = R$ 290,40 (CPP + GILRAT)
Para saber mais sobre a contribuição previdenciária do Anexo IV clique aqui.