|
Sempre que houver uma prestação de serviços mediante cessão de mão-de-obra ou empreitada, inclusive em regime de trabalho temporário, o tomador será obrigado a reter e recolher o equivalente a 11% sobre o valor bruto da nota fiscal, fatura ou recibo. Vale lembrar que se o prestador for optante pela desoneração da folha o percentual de retenção será 3,5%. |
 |
Ao pagar o INSS, a empresa prestadora terá direito a compensar os valores que foram retidos na prestação do serviço. Se, após essa compensação, restar ainda algum saldo, ela poderá solicitar a restituição ou fazer a compensação em competências subsequentes.
Na EFD-Reinf os serviços prestados serão informados através do evento R-2020. A empresa prestadora deve enviar um evento por período de apuração, para cada estabelecimento e tomador de serviços, contendo todas as notas fiscais e as correspondentes retenções.
Assim, a empresa que possui várias filiais pode encaminhar de forma descentralizada o evento R-2020, facilitando a transmissão das informações em ambientes distribuídos.
E quem está obrigado a enviar o evento R-2020?
Toda e qualquer empresa que prestar um dos serviços listados na Tabela 06 - Classificação de Serviços Prestados mediante cessão de mão de obra/Empreitada do Leiaute da EFD-Reinf estará obrigada a transmitir este evento, são exemplos os serviços de construção civil, hotelaria, treinamento, dentre outros.
| Fonte: Anexo I dos leiautes da EFD REINF |
Quanto ao prazo este evento deve ser transmitido até o dia 15 do mês seguinte ao da emissão da nota fiscal ou fatura, ou antes do fechamento do período, o que ocorrer primeiro. Lembrando que se o dia 15 não for útil, a entrega deve ser antecipada para o dia útil imediatamente anterior.
Se a empresa prestadora possuir alguma decisão ou sentença judicial suspendendo a retenção dos 11% ou 3,5%, bem como dos adicionais de aposentadoria especial ou o depósito judicial das contribuições previdenciárias, ela deve cadastrar previamente o processo no evento R-1070, fazer vínculo com a respectiva nota fiscal e preencher os valores suspensos.
Acompanhe comigo os pontos abaixo para realizar a transmissão do R-2020 para a EFD REINF.

Antes de realizar o envio do evento R-2020 precisamos rever alguns cadastros no Fortes Fiscal. São eles:
- Cadastro de Atividades (ISS)
- Serviços (ISS) ou Serviços (ICMS)
- Histórico do Estabelecimento
Vamos começar pelo cadastro da Atividade.
- No Fortes Fiscal, acesse Cadastros → Atividades (ISS)
Para fazer o cadastro, clique em Novo (F2). Em nosso caso, irei apenas editar um cadastro existente (F3).
- Como você já conhece este cadastro, irei destacar as informações mais impactantes:
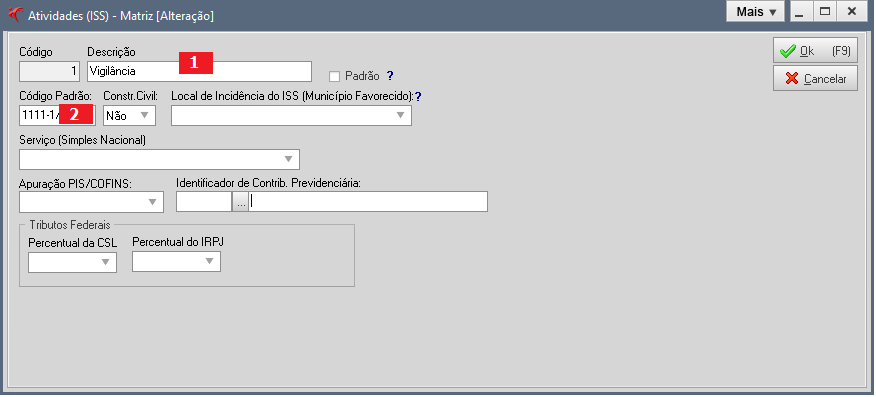
- No campo Descrição (1) você deve informar a atividade realizada. Ao concluir, preencha o Código Padrão (2) de acordo com a lista de atividades da prefeitura.
- Confirme o cadastro em OK (F9).
Agora você precisará cadastrar o serviço prestado.
- Acesse Cadastros → Serviços ISS.
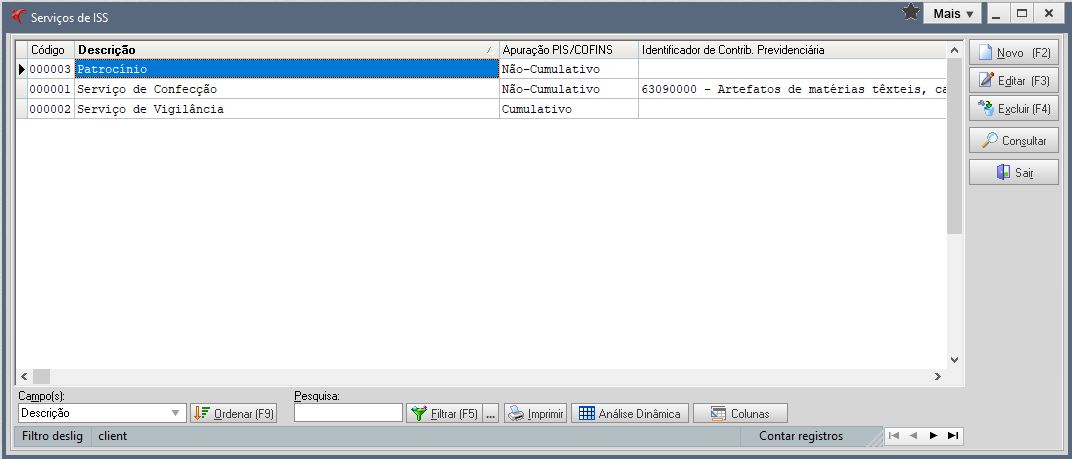
- Para fazer o cadastro, clique em Novo (F2). Em nosso caso, irei apenas editar um cadastro existente (F3).
- Como este cadastro também já é de seu conhecimento, irei destacar as informações mais impactantes:
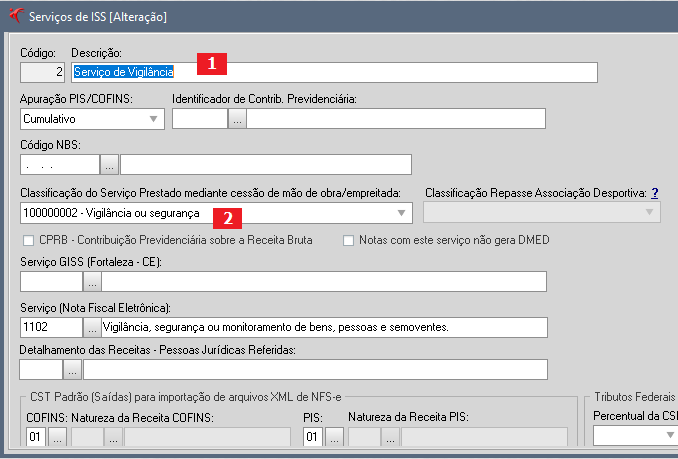
- No campo Descrição (1) você deve informar o serviço realizado.
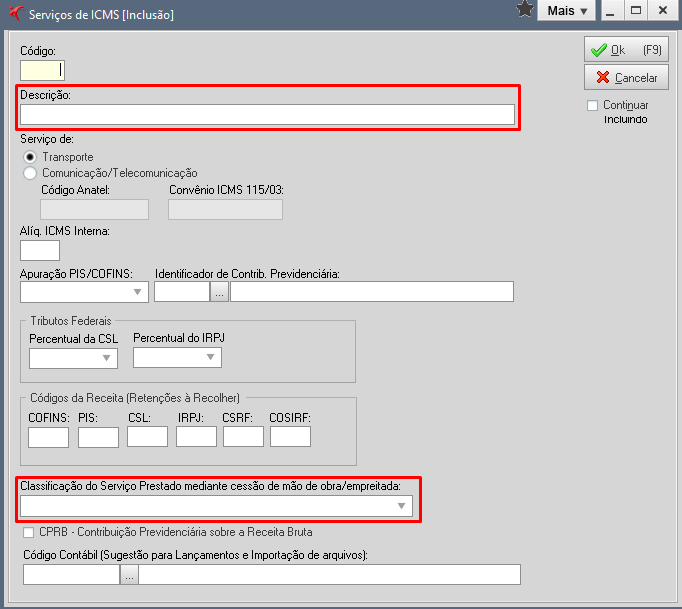
- Como sabemos, a legislação traz uma lista exaustiva dos serviços que são sujeitos à retenção da contribuição previdenciária. Por isso no, campo (2) selecione a classificação do serviço prestado mediante cessão de mão de obra/empreitada.
- Confirme o cadastro do serviço em OK (F9).
- O cadastro do Serviço (ICMS) segue o mesmo raciocínio:
Então, seguiremos para os próximos cadastros.
- Caso a sua empresa seja optante pela desoneração da folha de pagamento, você precisará verificar se o sistema está parametrizado corretamente. Pois o percentual de retenção do INSS nessa situação, será de 3,5%.
- Para fazer isso, acesse Cadastros → Histórico do Estabelecimento.
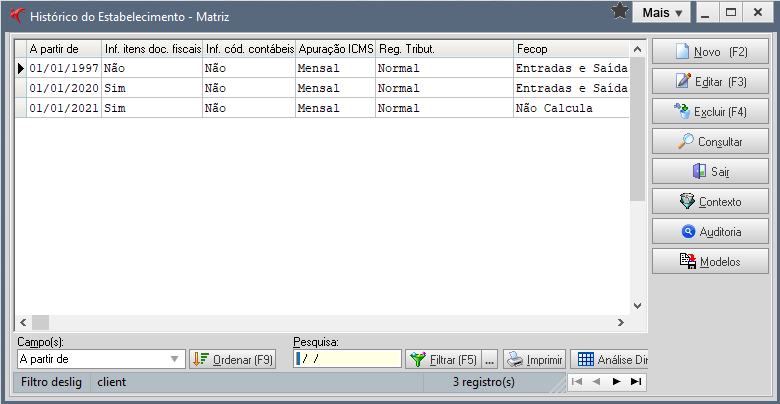
- Selecione um histórico coerente com a data do lançamento da nota. Caso o último histórico não coincida, recomenda-se a criação de um Novo (F2). Em nosso exemplo, irei apenas editar (F3).
- Na aba Fiscal, no campo Contribuição Previdenciária, você precisará selecionar o tipo de enquadramento.
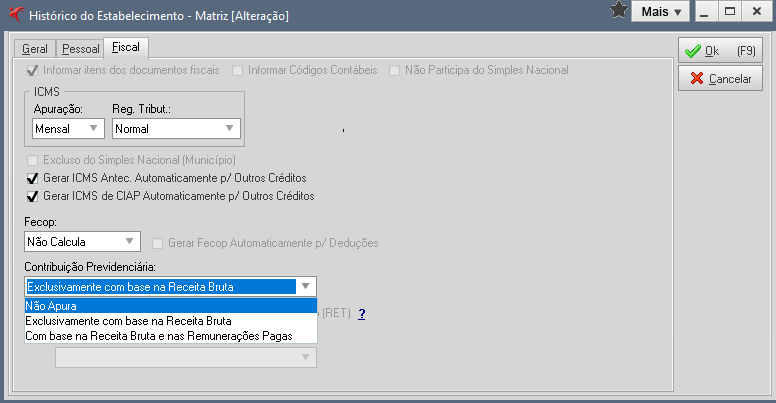
- Se o estabelecimento for totalmente desonerado, selecione a opção Exclusivamente com base na Receita Bruta.
- Se a desoneração for mista, selecione Com base da Receita Bruta e nas Remunerações Pagas.
- Caso o estabelecimento não esteja enquadrado na desoneração, selecione Não Apura.
Em nosso caso, irei selecionar Não Apura. Assim, o percentual da retenção será de 11%.
Por fim, confirme OK (F9).
- Concluída da revisão dos cadastros, vou em Movimentos → Saídas e seleciono o tipo de nota fiscal correspondente.
Neste exemplo, irei selecionar a opção de Notas Fiscais de Serviço Eletrônico.
- Filtre o período e confirme
- Para lançar a nota fiscal, clique em Novo (F2).
Neste caso, irei apenas editar (F3) uma nota já lançada.
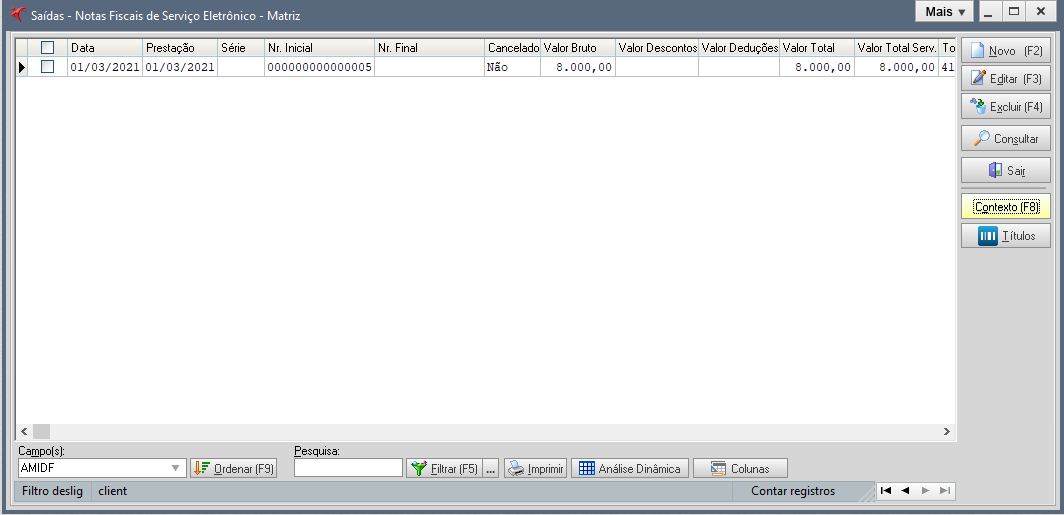
Aqui vou destacar as informações mais impactantes para a EFD REINF:
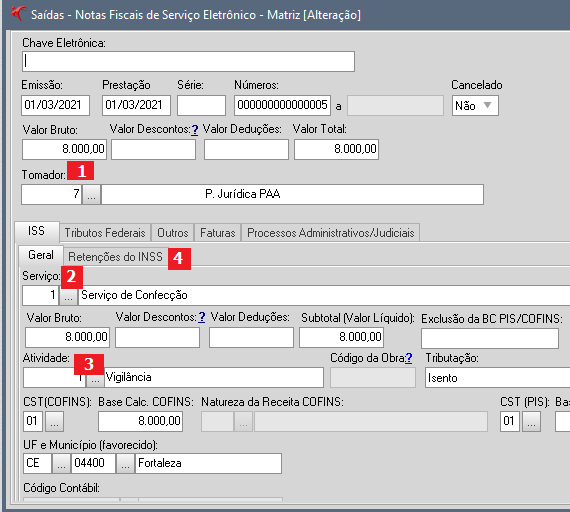
- Em Tomador (1) você deve selecionar o Tomador do Serviço.
- Na aba Geral, você deve informar o serviço prestado (2).
- Preencha o valor bruto, o desconto incondicional ou o valor das deduções, se houver. Assim o sistema irá calcular o Valor líquido.
- Em seguida, preencha a Atividade relacionada (3). Após isso, na aba Retenções do INSS (4) informe a base de cálculo e o sistema apresentará o percentual de retenção de acordo com a situação. Se a empresa for contribuinte da CPRB, ele irá trazer 3,5%. Caso contrário, será 11%.
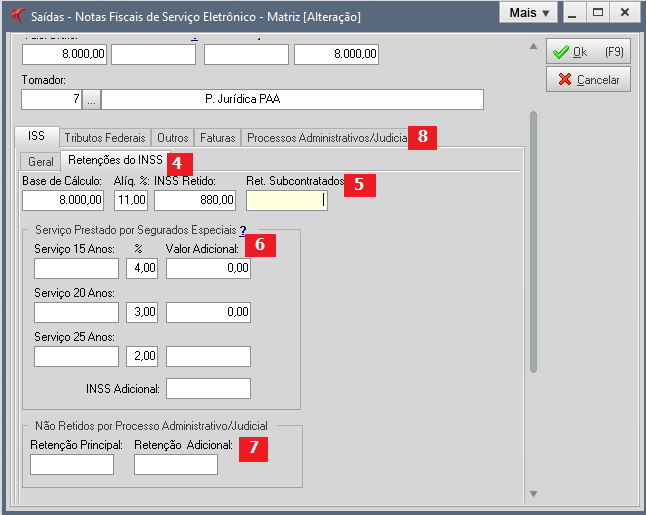
- Após isto, o sistema irá calcular o INSS retido. Caso haja subcontratação do serviço, você deve preencher o valor que foi retido das subcontratada (5). Assim o sistema irá deduzir este valor do total da retenção.
- Se o serviço tiver sido prestado por segurados em condições especiais, preencha o valor nos campos correspondentes (6).
- Se a empresa possuir um Processo Administrativo/Judicial, você precisará primeiro preencher o valor que deixou de ser retido (7) e depois vincular o processo na aba Processos Administrativos/Judiciais (8).
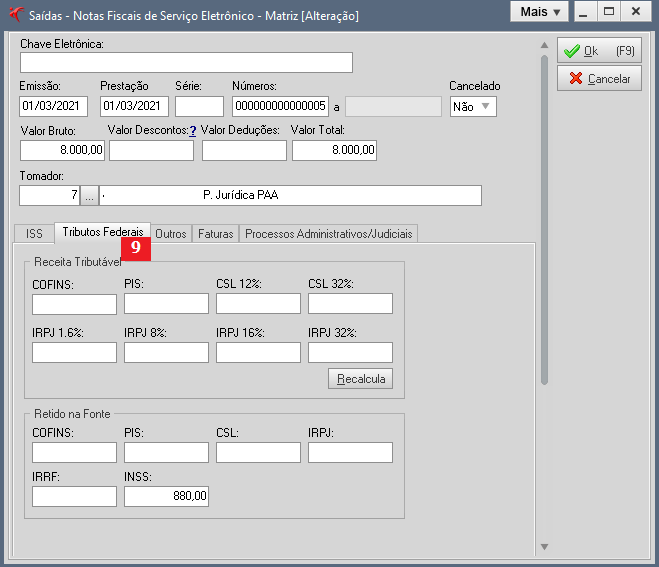
- Na aba Tributos Federais (9), no campo INSS deve constar o total da retenção.
- Na aba Outros (10), se a prestação do serviço envolver uma obra de construção civil, você precisará indicar se é uma Empreitada Total ou Parcial, caso contrário selecione a opção Não se Aplica.
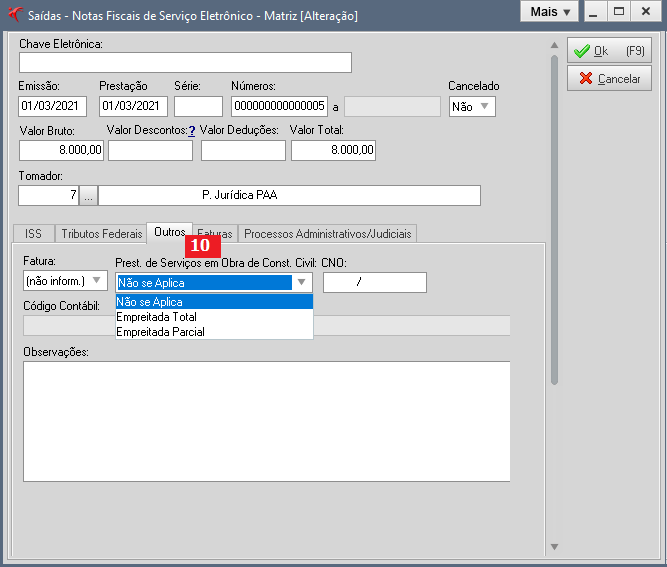
- Por fim, confirme o o documento fiscal em OK (F9).
Atenção! Para transmitir os serviços prestados para a EFD-Reinf, você precisa ter escriturado todas as notas fiscais do período. Se após a transmissão surgir mais alguma nota, será necessário realizar a retificação ou nova apuração do evento R-2020.
- Retificação. Ex. Em 03/2021 foi enviado o R-2020 com o participante X. Posteriormente, surgiu uma nova nota fiscal com o mesmo participante X e que teve retenção de contribuição previdenciária. Neste caso, deve ser realizada uma retificação.
- Nova apuração. Ex. Em 03/2021 foi enviado o R-2020 com o participante X. Posteriormente, surgiu uma nova nota fiscal, desta vez com o participante Y e que teve retenção de contribuição previdenciária. Neste caso, por se tratar de um participante que não teve movimentação enviada no período 03/2021, deve ser enviada uma nova apuração.
- Acesse Movimentos → Obrigações Federais → Painel da EFD-Reinf ou através do ícone
- Informe o período de apuração e clique em Ok.

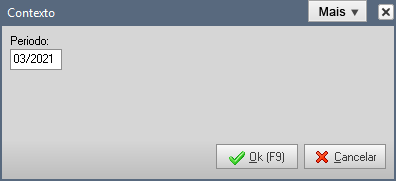
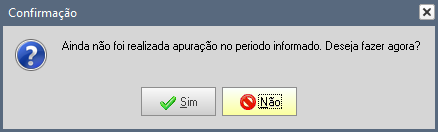
- Caso ainda não tenha sido realizada a apuração o sistema apresentará essa mensagem. Clique em sim para confirmar.
- Agora selecione o evento R-2020 e clique em Ok.
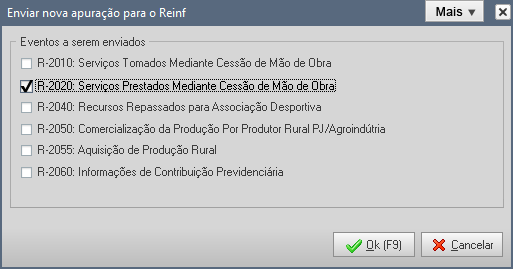
- O sistema irá enfileirar a apuração e você poderá acompanhar a transmissão pelo Painel da EFD-Reinf.
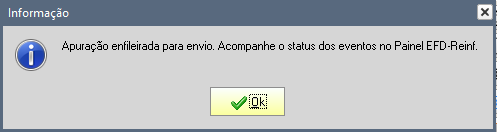
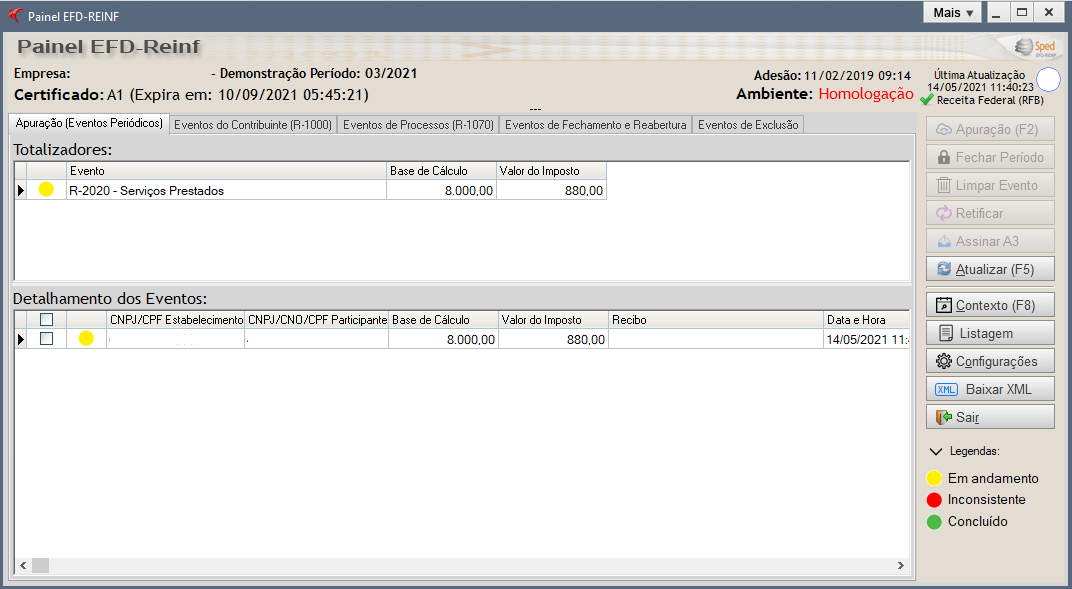
- Clique no botão Atualizar (F5).
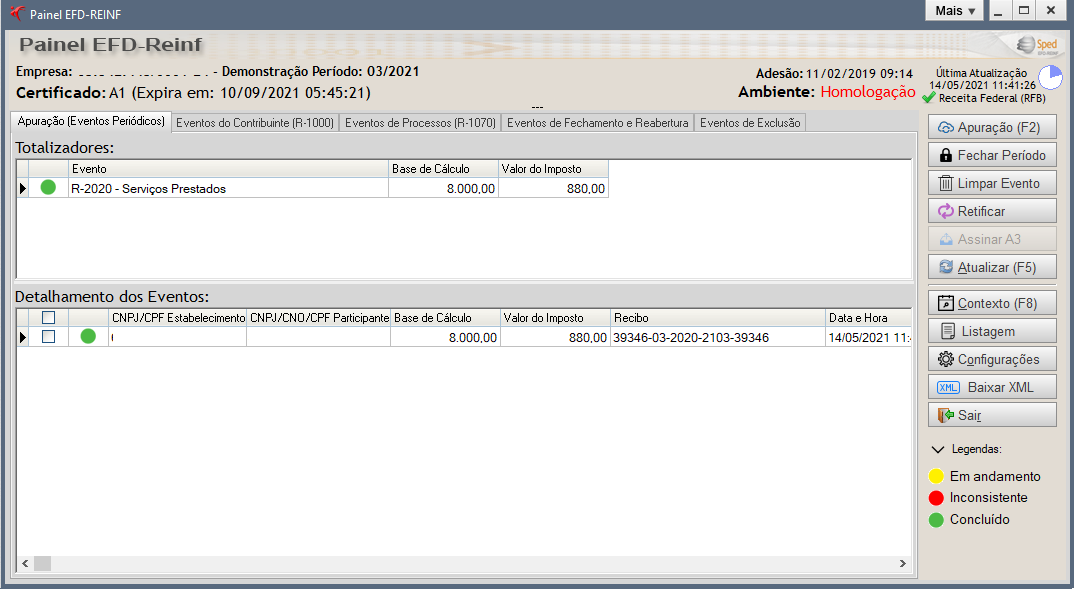
- Quando seu evento ficar verde, significa que já foi transmitido e se encontra na base de dados da Receita Federal.
Lembre-se! Se a sua empresa tiver certificado do tipo A3, o mesmo deve estar plugado na máquina e o Fortes SL executando, para realizar a assinatura (botão Assinar A3) do evento.
Antes de encerrarmos, vamos entender um pouco mais sobre as informações no Painel?
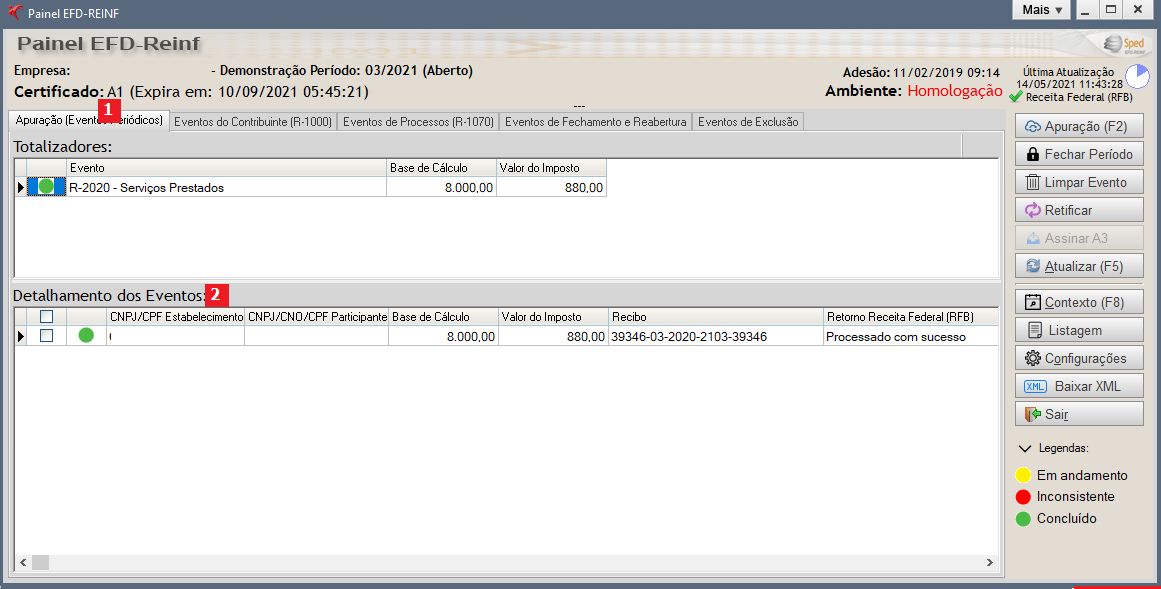
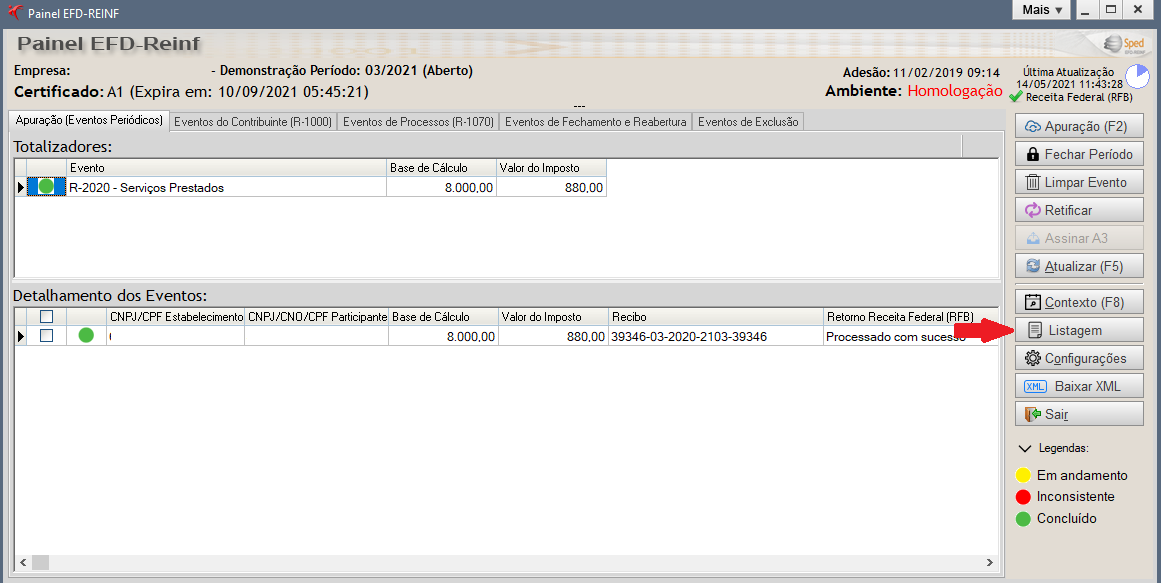
- Na aba "Apuração - Eventos Periódicos" (1), o sistema irá apresentar o evento R-2020 referente aos serviços prestados, onde teremos o total da base de cálculo e o total da retenção.
- Em "Detalhamento dos Eventos (2)", você irá visualizar uma linha para cada tomador de serviços, onde podemos verificar o CNPJ /ou CPF do estabelecimento, CNPJ ou CNO do tomador, Total da Base de Cálculo e Total de INSS Retido. Teremos ainda o nº do recibo e o retorno da Receita Federal.
- Será através desta coluna que você irá visualizar também as mensagens de erros, se houver. Em nosso exemplo, a Receita Federal retornou a informação que o evento foi processado com sucesso.
- Neste detalhamento o sistema irá mostrar o total das notas fiscais por tomador de serviços. Caso deseje, você pode dar um duplo clique no evento, assim poderá visualizar um espelho das informações transmitidas.
- Clique no "+" para visualizar os detalhes.
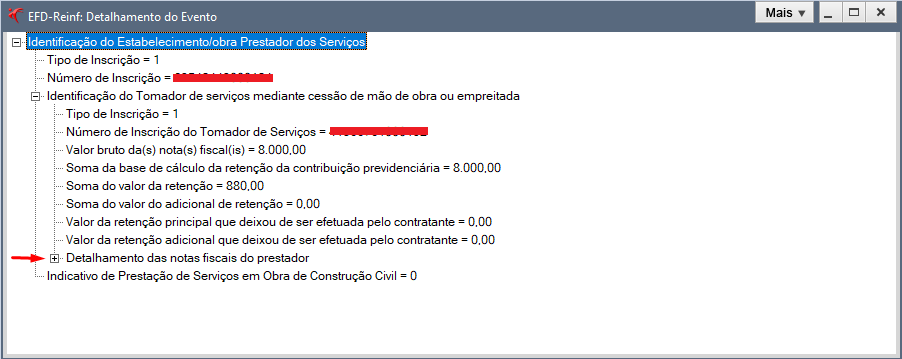
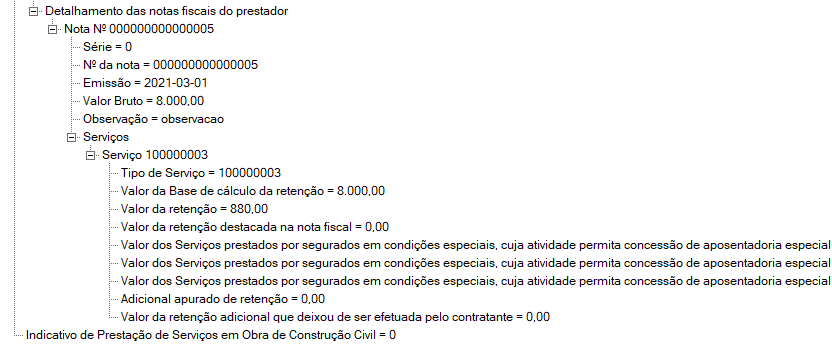
- Teremos o nº de inscrição do estabelecimento, CNPJ do tomador, valor bruto das notas fiscais, e a soma do valor da retenção. Podemos visualizar cada nota fiscal que foi transmitida para o tomador de serviços.
- Caso deseje, você pode também visualizar a transmissão por meio de um relatório. Para isso clique na opção "Listagem".
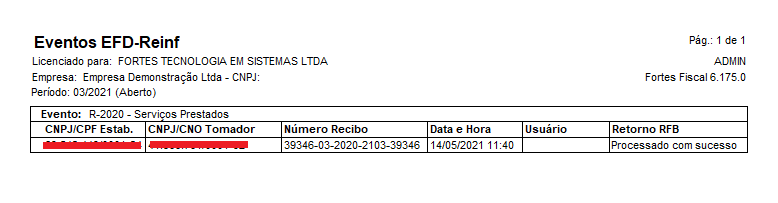
Assim o sistema irá trazer as informações do evento R-2020 que foram transmitidas:
Teoria
Prática