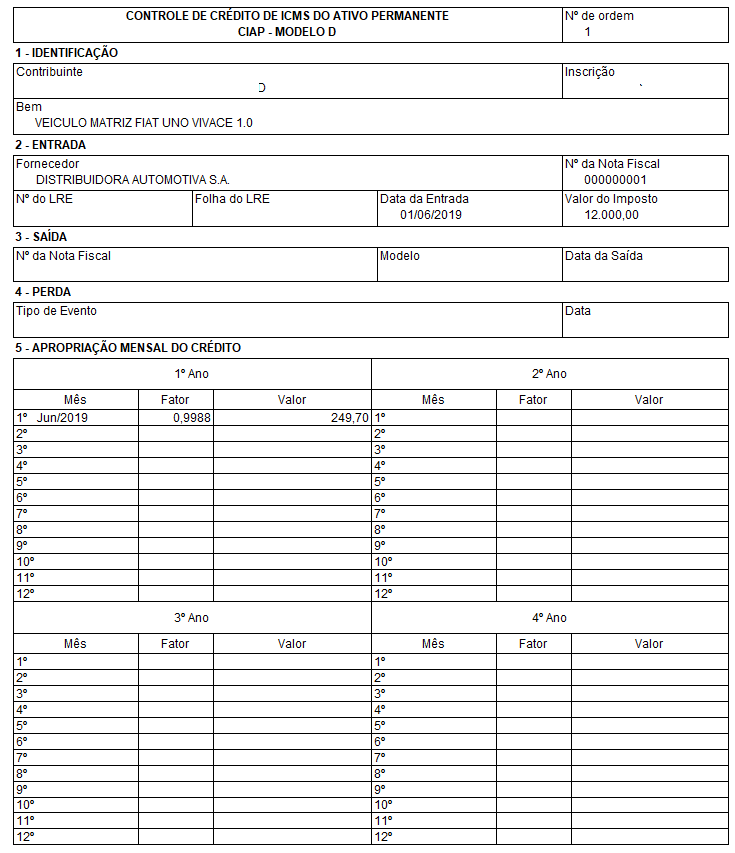
O Controle do Crédito do ICMS do Ativo Permanente, mais conhecido pela sigla CIAP, é o controle utilizado para legalizar o crédito de ICMS decorrente das aquisições de mercadorias destinadas ao ativo imobilizado que estejam ligadas à produção e/ou comercialização de mercadorias ou prestação de serviços tributados pelo ICMS. Foi instituído pela LC 87/96, que reconhece o direito de apropriar os créditos de ICMS na aquisição dos bens do ativo imobilizado utilizados diretamente na atividade industrial ou comercial.
Metodologia de Cálculo
Para se tomar o crédito de CIAP, o valor de ICMS deve ser dividido pelo prazo da tomada do crédito. Se for 48 meses, a empresa tomará crédito do valor de 1/48 mensais sobre o ICMS.
De forma geral, o fator de creditamento deve ser calculado pela divisão entre o "Valor Tributado das Notas de Saída" e o "Valor total das Notas de Saída". Este fator será multiplicado pela soma de todas as parcelas de ativo permanente que se deseja creditar. O resultado será o total do crédito a que se tem direito e a diferença entre a soma da parcelas e o valor creditado é uma perda.
Vamos ao exemplo?
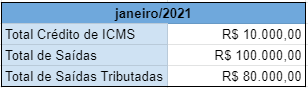
Em Janeiro, você adquiriu o valor de R$ 10.000,00 em ICMS referente a bens imobilizados (não é o valor do bem, é o valor do ICMS da nota).
Suas saídas totais foram de R$ 100.000,00 e saídas tributadas foram de R$ 80.000,00.
Primeiro cálculo – total de parcela (1/48 avos):
Total de Parcela = R$ 10.000,00/48
Total de parcela = R$ 208,33
Segundo cálculo – fator de creditamento:
Fator de creditamento = Total de Saídas Tributadas / Total de Saídas
Fator de creditamento = 80.000,00 / 100.000,00
Fator de creditamento = 80%
Terceiro cálculo – crédito do imposto:
Crédito do imposto = total de parcela * fator de creditamento
Crédito do imposto = 208,33 * 80%
Crédito do imposto = 166,66
|
É importante lembrar o que diz o Parágrafo único do art. 65 do Decreto nº 33.327, de 2019 do Estado do CE:
Parágrafo único. Para efeito do inciso III deste artigo, excluem-se do total das saídas realizadas pelo estabelecimento tomador do crédito aquelas operações internas ou interestaduais que envolvam simples deslocamento físico de mercadorias ou bens, as quais são realizadas a título provisório, sem que haja transferência definitiva de titularidade, não implicando redução de estoque ou alterações de ordem patrimonial, tais como:
I - remessa a estabelecimento de terceiro de mercadoria ou bem para fins de industrialização, beneficiamento, conserto ou reparo, bem como para demonstração e armazenamento, desde que retorne ao estabelecimento remetente, nos prazos previstos na legislação;
II - devolução de mercadorias;
III - saída de bem do ativo imobilizado, quando a operação não for tributada.
Este conceito será importante na parametrização do Fortes Fiscal para o cálculo do CIAP.
|
Cadastros Necessários
1. Ativo Imobilizado
No Bloco G do SPED Fiscal, o cálculo do CIAP deve ser feito de forma individualizada, ou seja, por bem imobilizado.
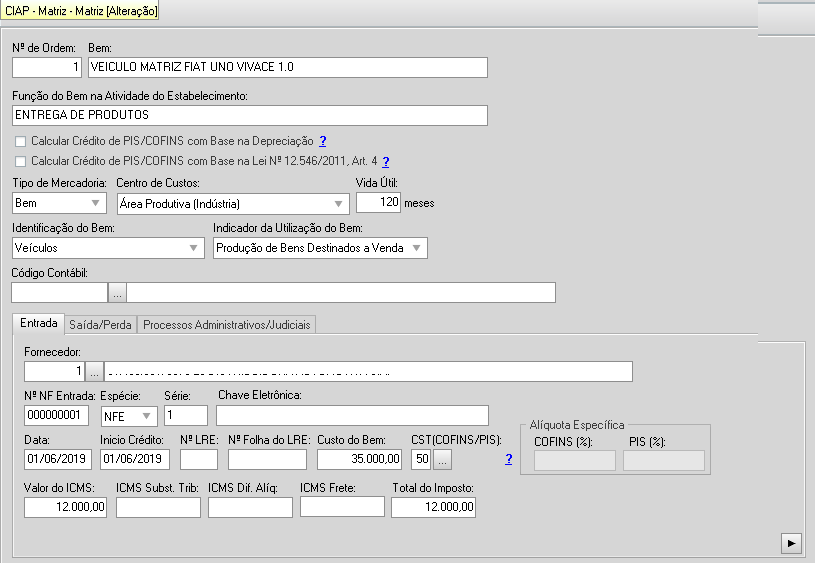
Cada bem adquirido deve gerar um controle mensal de créditos tomados. Há dados de imobilização, como vida útil, código do imobilizado, dentre outros, que devem ser informados.
No Fortes Fiscal você realiza o cadastro do ativo imobilizado de duas formas:
b. Manual: Acesse o menu Movimentos → CIAP → Ativo Imobilizado
Preencha todos os campos, não esquecendo de informar o Valor do ICMS e a data do início do crédito.
2. Legislação Estadual
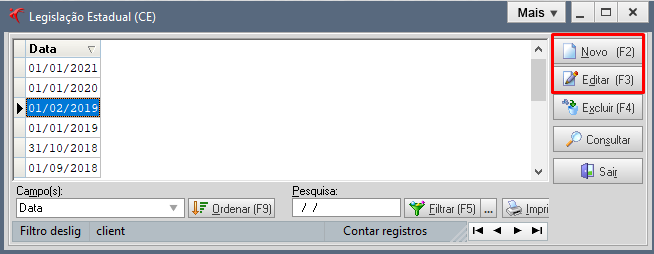
Em Movimentos → Legislação Estadual, informe a UF para verificar as legislações já cadastradas.
Se não houver nenhum cadastro, clique em Novo (F2).
Se já houver cadastro que corresponda ao período da escrituração, edite (F3) para verificar as parametrizações para o cálculo do CIAP.
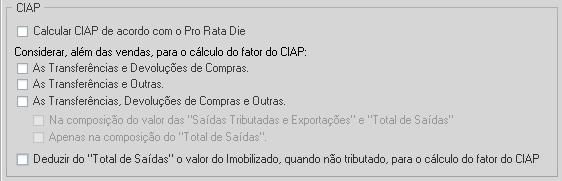
Logo no início do cadastro, você facilmente identifica as opções para o cálculo. São elas:
- Calcular CIAP de acordo com o Pro Rata Die: significa calcular o CIAP proporcional à data de início de crédito do ativo imobilizado.
Isso quer dizer que se o imobilizado tiver início de crédito no dia 15/01 e o valor integral do crédito do ICMS (30 dias) é de R$100,00, então você poderá se apropriar apenas do valor de R$ 50,00, que é proporcional ao 15 dias da data de início de crédito.
- Considerar, além das vendas, para o cálculo do fator do CIAP: Quando todas as opções da legislação estadual referente ao CIAP estão desmarcadas, serão considerados para o Total de Saídas os CFOP's cuja natureza é de venda.
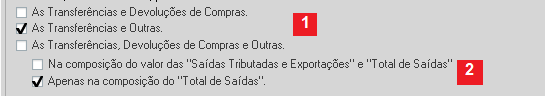
Se a legislação do seu Estado exige que além das vendas sejam consideradas as Transferências, Devoluções de Compras e/ou Outras, realize a marcação da opção que se adequa à situação de sua empresa (1)
Ao marcar uma das opções, serão habilitados os campos (2) para especificação se devem compor apenas o Total de Saídas e/ou Saídas Tributadas e Exportações.
- Deduzir do "Total de Saídas" o valor do imobilizado, quando não tributado, para o cálculo do fator do CIAP.
Se a legislação do seu Estado exige que as operações de saída de ativo imobilizado, quando não tributadas, seja desconsideradas para o Total de Saídas, realize a marcação desta opção.
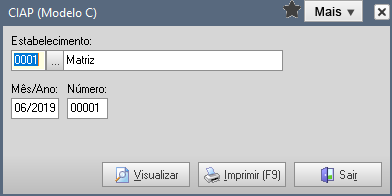
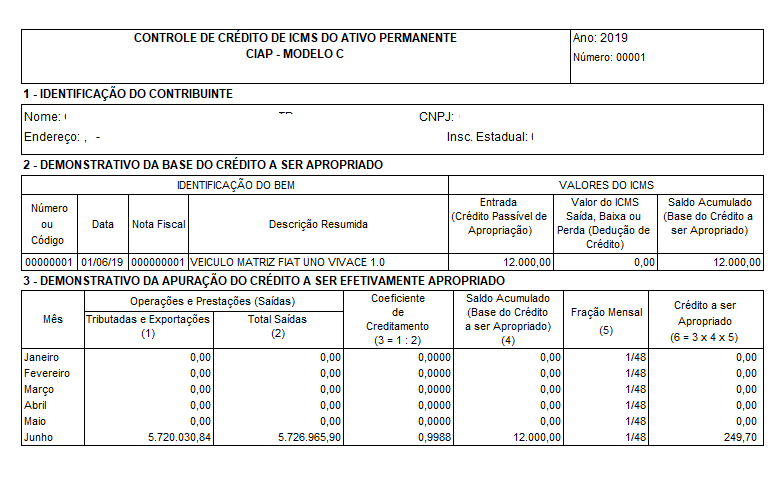
Concluídas as parametrizações, você pode verificar o cálculo do CIAP através de Relatórios → CIAP → Modelo C.
- Informe o estabelecimento, o período e o número do Livro.
No quadro Demonstrativo da Base do Crédito a ser apropriado, você consegue verificar todo o cálculo realizado para o CIAP.
- Total de Saídas
- Total de Saídas Tributadas
- Coeficiente de Creditamento
- Fração mensal
- Valor a ser apropriado
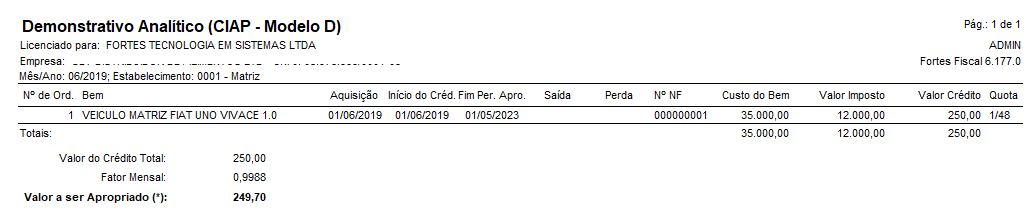
Se você deseja verificar as informações por ativo imobilizado, o Fortes Fiscal dispõe de 02 relatórios:
- Demonstrativo Analítico Modelo D