Entenda o cálculo!
Exemplo: Um estabelecimento atacadista compra uma mercadoria por R$ 1.000,00 adquirida na Região Sudeste.
Então, para conhecer o valor do ICMS Antecipado, deve-se:
ICMS Ant = VOP x "Aliq" (Consultar alíquotas no decreto 25.936/2003)
ICMS Ant = 1000 x 6%
ICMS Ant = R$ 60
Vamos a prática!
Para que o TC Fiscal realiza esse cálculo, é necessário que:
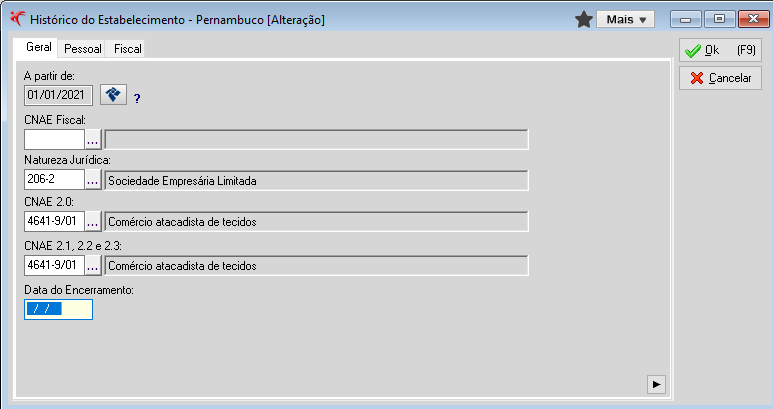
1. Em Cadastros → Histórico do Estabelecimentos, é necessário que na aba "Geral" seja definido um dos CNAEs citados acima.
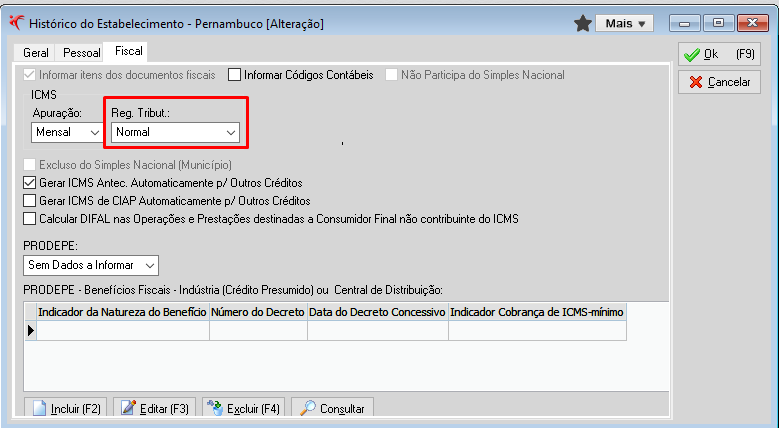
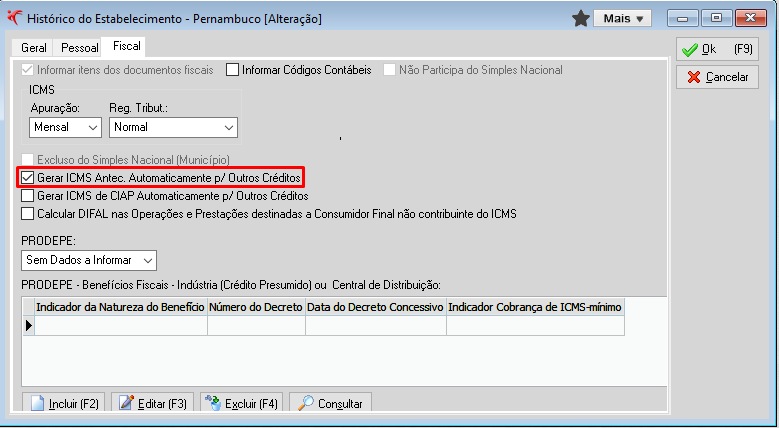
2. Ainda no Histórico do Estabelecimento, na aba "Fiscal", é necessário que seja definido o Regime de Tributação Normal.
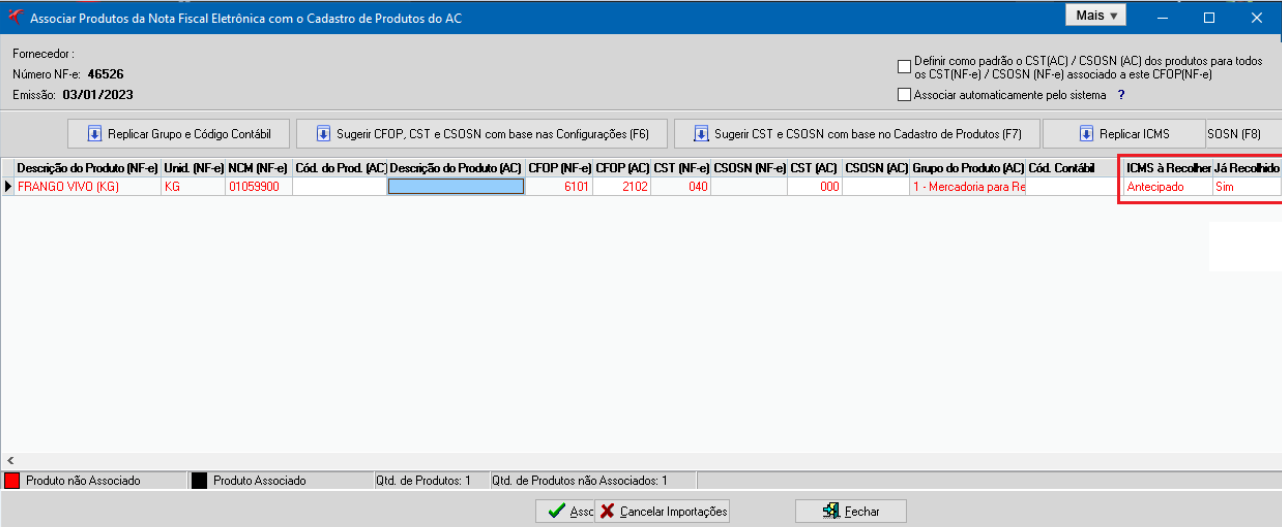
3. Na importação do documento, marque na aba "ICMS a Recolher" a opção "Antecipado e na aba "Já recolhido" defina se o ICMS Antecipado já foi recolhido ou não.
Obs: As informações contidas na associação de produtos, ficam salvas em Cadastros → Mapeamento de importação (NFe) → Produtos por fornecedor.
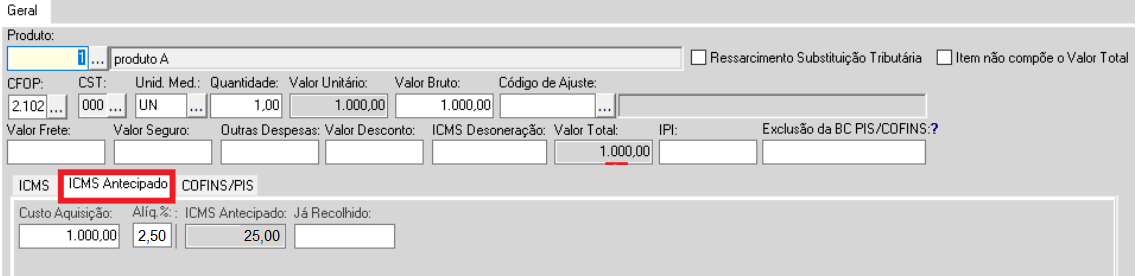
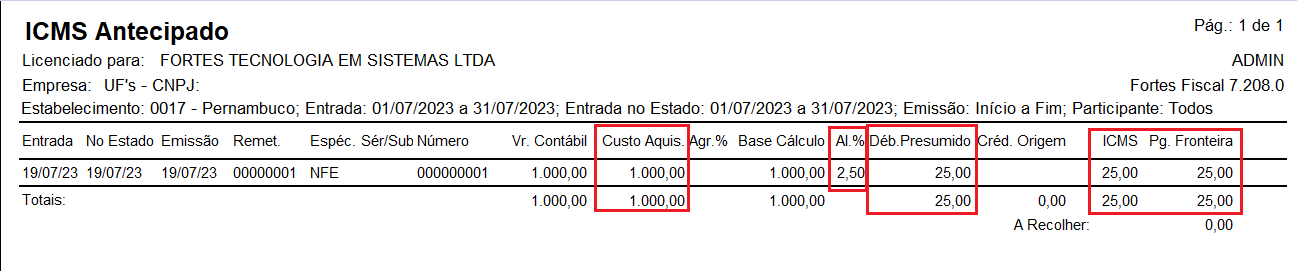
4. No documento Fiscal, será preenchida a aba "ICMS Antecipado" do item e os valores estarão devidamente informados automaticamente.
Relatórios
Acesse Relatórios → ICMS → ICMS Antecipado
SPED ICMS
Para que os valores sejam informados no SPED, basta que no Histórico do Estabelecimento, a opção "Gerar ICMS Antecipado automaticamente para Outros Créditos" esteja marcada:
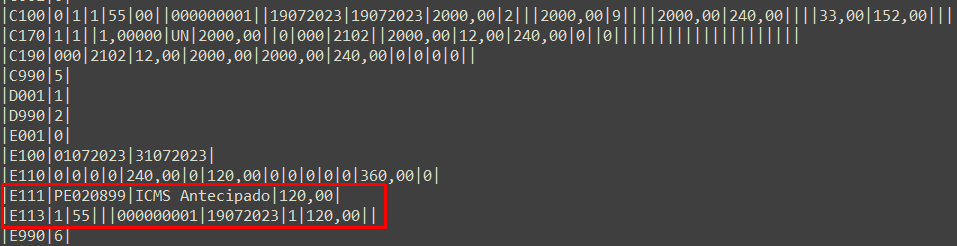
Com a opção marcada, o TC Fiscal já irá gerar os valores de ICMS Antecipado já recolhidos para "Outros Créditos", informando assim um registro E111 e um E113 do SPED ICMS.
Ferramenta de Ajustar Tributação ICMS dos Itens
Caso seja necessário o uso de ferramentas para preencher o ICMS Antecipado de vários documentos ao mesmo tempo, disponibilizamos a Ferramenta de Ajustar Tributação ICMS dos Itens.
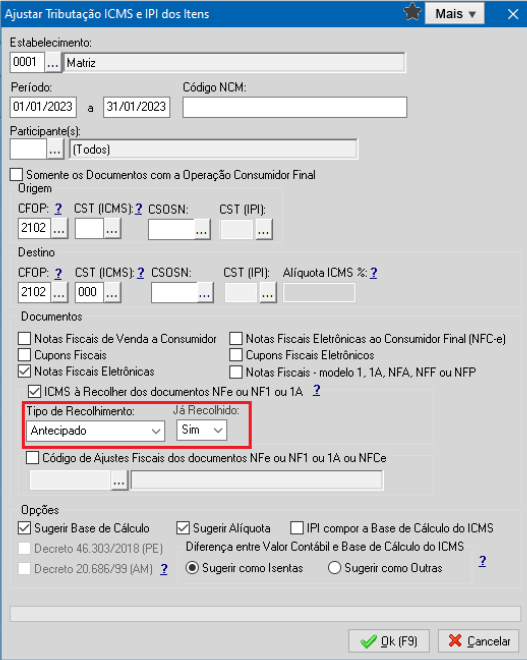
Para utilizá-la, acesse Utilitários → Ajustar Tributação ICMS e IPI dos itens:
1. Utilize os filtros de data, CFOP e CST para definir quais documentos serão alterados.
2. Preencha o Tipo de Recolhimento "Antecipado" e se já foi recolhido ou não.
Ao concluir esse processo, os documentos serão devidamente alterados.
ICMS Antecipado segmento de armarinho, atacadista e industrial na UF Pernambuco
4 min
Criado por Alex Menezes em 25/01/2024 14:28
Atualizado por Lívia Castro em 11/02/2025 16:38
O Decreto Nº 25.936/2003 com vigência a partir de 30/09/2003 é modificado pelo Decreto nº 54.454, de 27 de Fevereiro de 2023, que informa que o contribuinte inscrito no regime normal de Pernambuco do segmento de armarinho, atacadista ou industrial, com (CNAE): 4641-9/01, 4641-9/03, 1311-1/00, 1312-0/00, 1313-8/00, 1314-6/00, 1321-9/00, 1322-7/00, 1323-5/00, 1330-8/00, 1351-1/00, 1354-5/00, 1411-8/01, 1411-8/02, 1412-6/01, 1413-4/01, 1422-3/00 ou 3299-0/05, devem calcular o ICMS antecipado por meio de uma alíquota específica (a depender da região que a mercadoria foi comprada) calculada sobre o valor da nota fiscal.