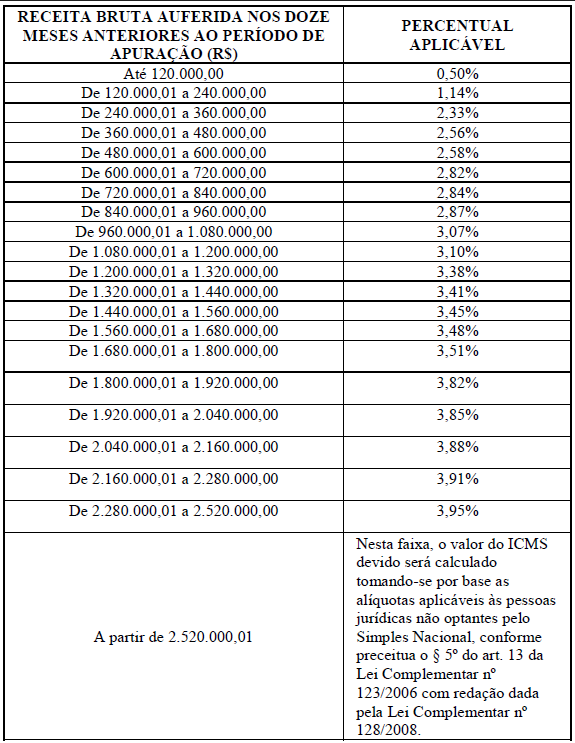
| De acordo com o artigo 4º da lei 8.948/2009, o cálculo do Diferencial de Alíquota do Estado do Maranhão para empresas Optantes pelo Simples Nacional considera a Receita Bruta auferida nos doze meses anteriores ( RBT12) para definir o percentual a ser aplicado. |  |
Entenda o Cálculo!
A Base de Cálculo aplicada ao diferencial de alíquota para empresas do Simples Nacional, terá percentual diferente, sendo determinado em uma tabela disponibilizada em lei.
Lembre-se que este percentual será de acordo com a apuração do RBT12 da empresa, utilizando-se o valor de cada operação ( Base Simples).
Lembre-se que este percentual será de acordo com a apuração do RBT12 da empresa, utilizando-se o valor de cada operação ( Base Simples).
O cálculo será da seguinte forma:
BC * Aliq%= ICMS DIF. Aliq.
Onde,
BC * Aliq%= ICMS DIF. Aliq.
Onde,
BC = Valor da Operação
Alíquota = Determinada de acordo com o RBT12
ICMS Dif. Aliq. = ( BC*Aliq.)
Alíquota = Determinada de acordo com o RBT12
ICMS Dif. Aliq. = ( BC*Aliq.)
A seguir, entenda como é realizado o cálculo do DIFAL das entradas para empresa do Maranhão optante pelo Simples Nacional.
1 - Na nota fiscal de entrada, ao editar o produto, na aba ICMS, informar no campo A Recolher a opção DIFERENCIAL DE ALÍQUOTA.
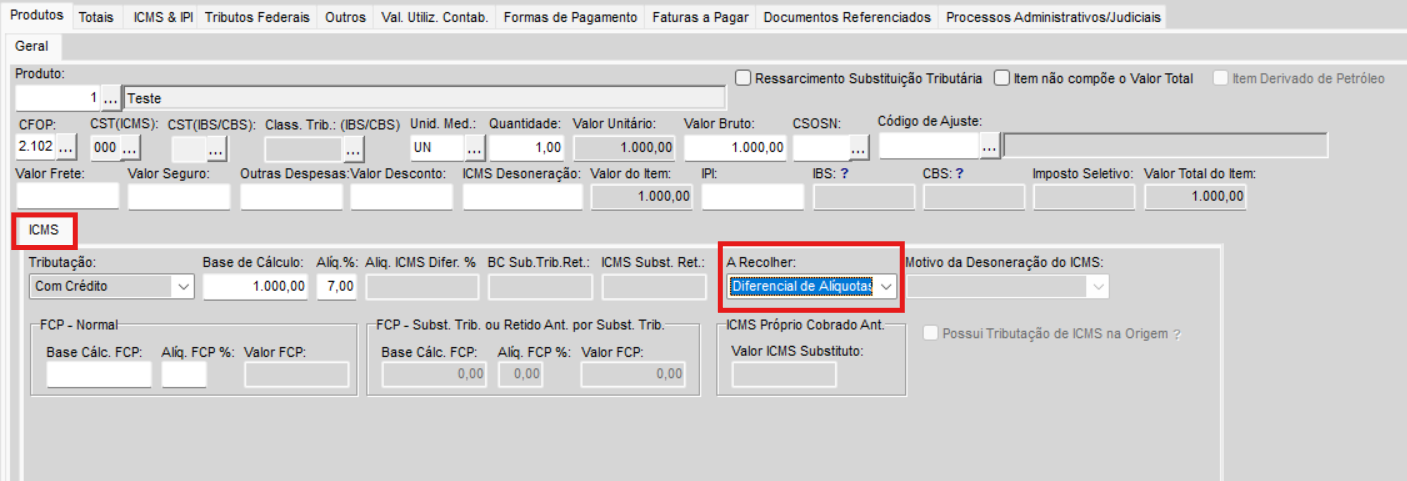
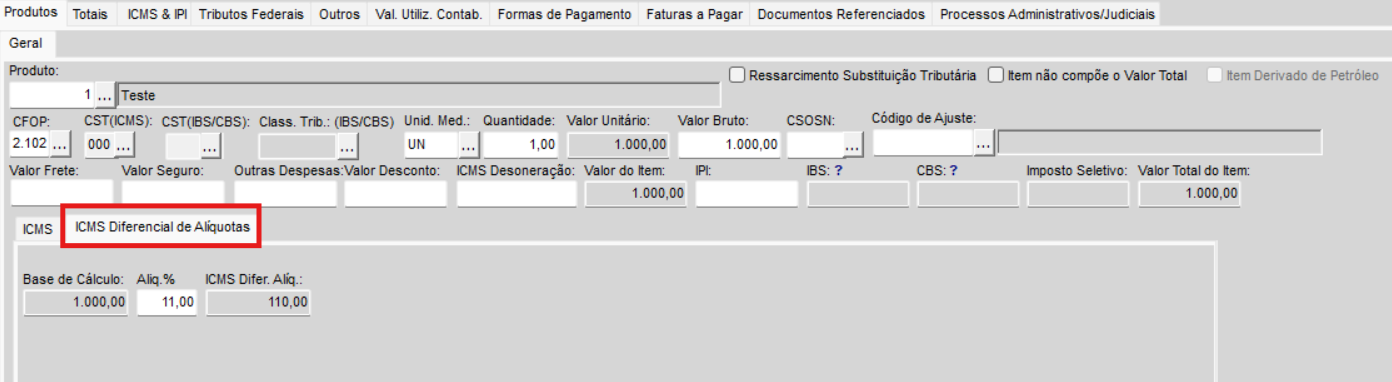
2 - A aba ICMS Diferencial de Alíquota será habilitada e a alíquota será calculada com base na tabela já apresentada anteriormente.
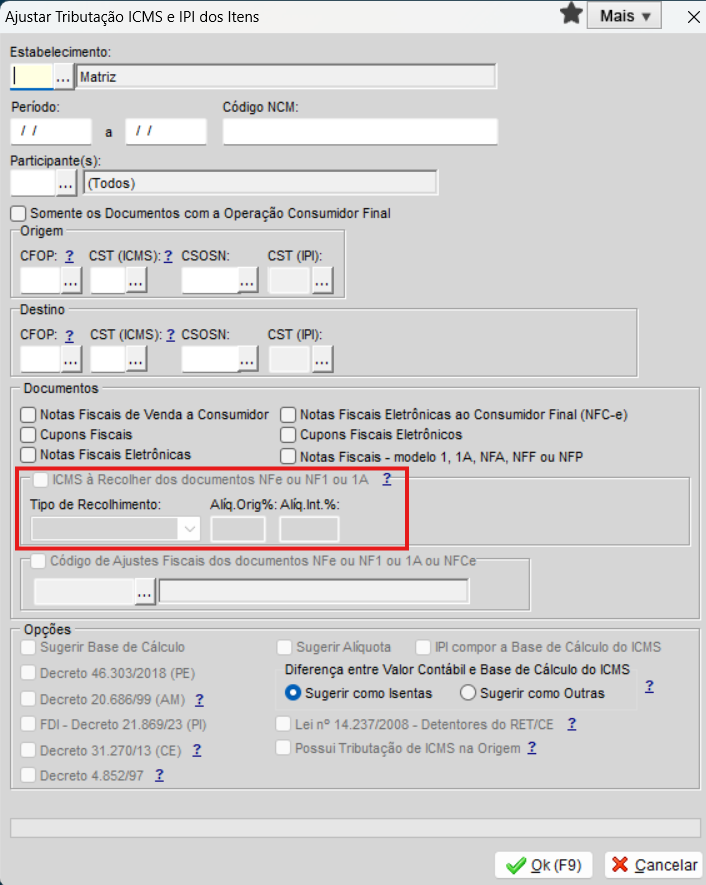
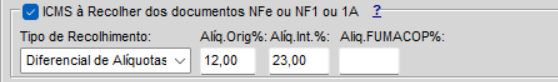
3 - Para alterações em lote, você ainda pode utilizar a ferramenta em Utilitários> Ajustar Tributação de ICMS/IPI nos itens. Preencha os dados em seu contexto e documentos que serão afetados, e marque a opção conforme indicada na imagem:
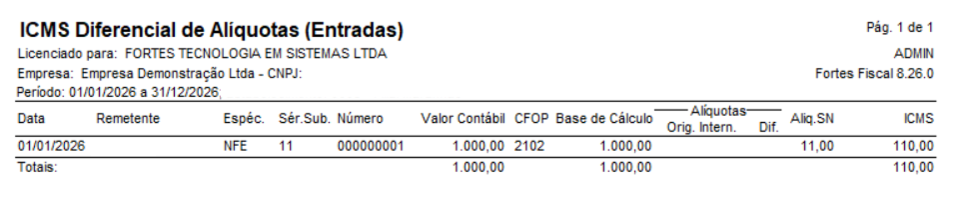
4 - É possível consultar os valores do diferencial de alíquotas através do menu Relatórios> ICMS> Diferencial de Alíquota> Entradas