Decreto nº 44.650/2017, estabelece o recolhimento do icms antecipado para empresas do simples nacional, bem como na aquisição de mercadorias provenientes de outra Unidade da Federação. De acordo com o artigo 29, inciso II, “d” do RICMS/PE, deverá ser realizado o cálculo do ICMS Antecipado com vigência 01/10/2017. |  |
O decreto informa que o valor do ICMS Antecipado para Simples Nacional devido será a multiplicação da BC Antecipado x alíquota operação interestadual informada no Decreto nº 44.822/2017.
Vamos à prática!
No seu subsistema TC Fiscal, será necessário:
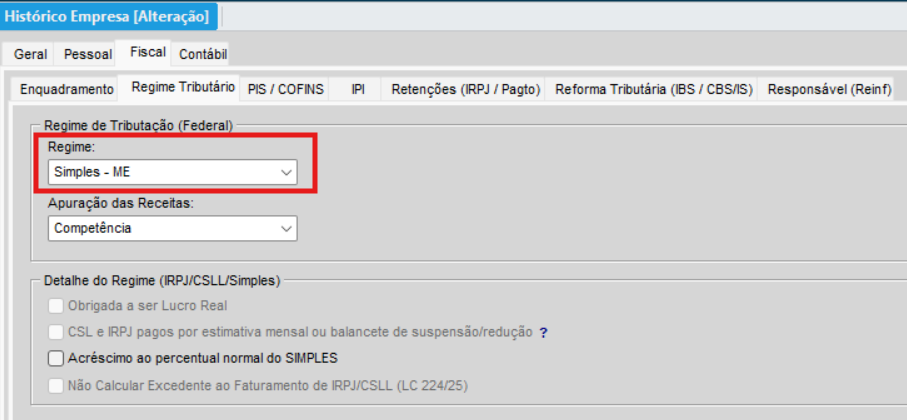
1. Em Cadastro> Histórico da Empresa, na aba Fiscal, o Regime de Tributação Federal da empresa seja do Simples Nacional ( ME / EPP)
2. Em Histórico do Estabelecimento, na aba Fiscal é o Regime de Tributação deverá está definido como ME ou EPP.
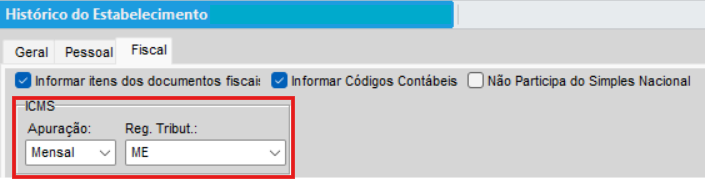
Obs: Na aba geral, caso a empresa esteja enquadrada em algum atividade econômica principal classificada nos códigos da CNAE 4711-3/01 (hipermercado), 4711-3/02 (supermercado) e 4712-1/00 (minimercado, mercearia e armazém) inscritos no regime normal, o sistema irá considerar o ICMS Antecipado específico para ao Decreto nº 44.650/2017.
4. No documento fiscal, as informações serão preenchidas na aba do ICMS Antecipado, de acordo com as informações advindas do XML. Mas como a alíquota será definida através do decreto será necessário utilizar a ferramenta de ajuste de tributação de icms e ipi dos itens. Para utiliza-la, acesse Utilitários> Ajustar Tributação ICMS e IPI dos Itens.
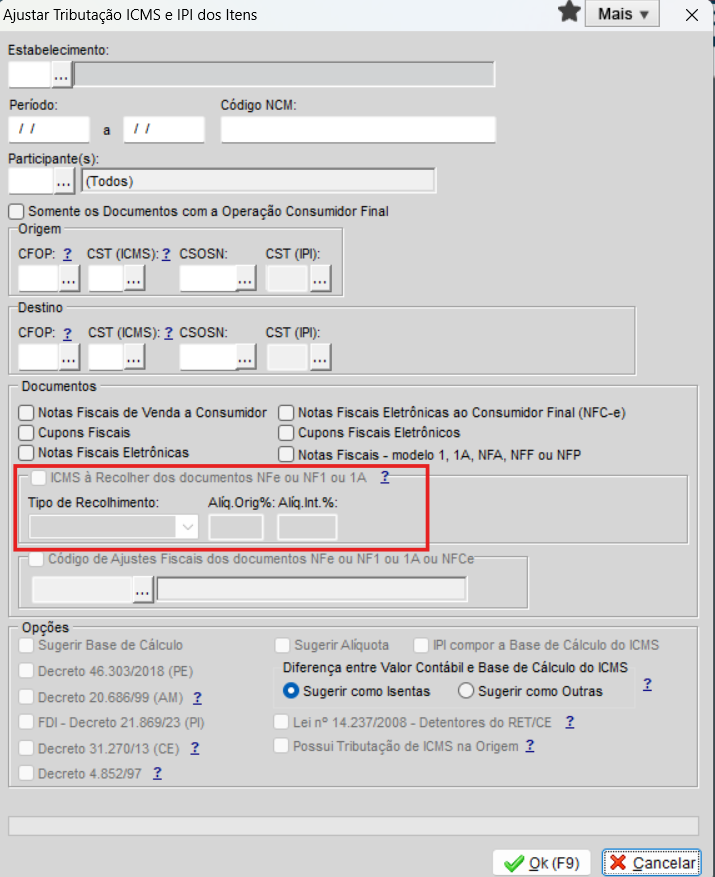
Ao concluir esse processo, os documentos serão atualizados.
Relatório
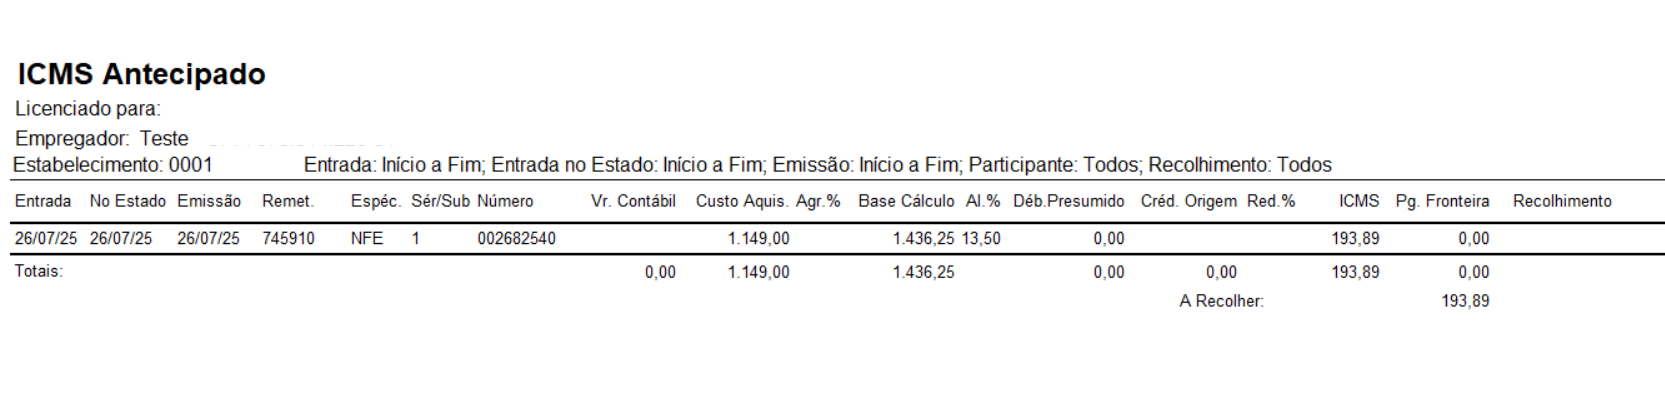
Para que os valores sejam informados no SPED, TC Fiscal já irá gerar os valores de ICMS Antecipado informando assim um registro E110.
Veja o vídeo sobre a novidade!