Quando uma empresa opta pelo regime de Lucro Presumido para apuração de tributos, é fundamental considerar o impacto das vendas canceladas e devoluções de vendas que superam a receita já registrada, pois isso afeta a apuração do imposto devido e a determinação correta do lucro tributável.
Nesse contexto, a Solução de Consulta COSIT nº 150, de 7 de maio de 2019, esclarece que "os valores referentes a vendas canceladas e devoluções de vendas, cujo montante ultrapassa o total das receitas do período de apuração, devem ser deduzidos das bases de cálculo e informados na ECF como dedução das receitas."
A seguir, detalho os aspectos principais sobre o tema:
1. Vendas Canceladas e Devoluções de Vendas
No contexto de vendas canceladas e devoluções de vendas, ocorre a redução da receita bruta originalmente registrada pela empresa. Quando um cliente devolve um produto ou um contrato de venda é cancelado, a empresa tem que ajustar sua receita.
Vendas Canceladas
O cancelamento de uma venda pode ocorrer por diversos motivos, como erro na emissão da nota fiscal, insatisfação do cliente ou não cumprimento do contrato. Esse cancelamento deve ser formalizado, e o valor da venda cancelada deve ser retirado da receita bruta da empresa.
Devoluções de Vendas
As devoluções de vendas acontecem quando um cliente retorna o produto comprado, por qualquer razão. O valor da devolução, assim como no cancelamento, não deve ser considerado como parte da receita tributável.
2. Montante Superior à Receita
Em algumas situações, o valor de devoluções e vendas canceladas pode ser superior ao montante da receita bruta que foi inicialmente registrada. Essa situação pode ocorrer em empresas que operam com produtos com valores elevados ou quando ocorrem ajustes nos registros contábeis após o período de apuração, como devoluções de vendas anteriores.
3. Dedução em Períodos Subsequentemente
No regime de Lucro Presumido, a Receita Bruta é a base para a apuração dos tributos (PIS, Cofins, IRPJ e CSLL). Caso uma devolução ou um cancelamento de venda seja superior à receita apurada, isso não pode ser compensado diretamente contra os tributos já pagos no período em que a venda foi originalmente registrada.
Entretanto, a empresa pode deduzir o valor da devolução ou do cancelamento de venda no período subsequente, ou seja, quando apurar os tributos do próximo mês ou trimestre, dependendo do regime de apuração. Essa dedução precisa ser feita de forma cuidadosa, uma vez que não se trata de um abatimento automático, mas de um ajuste na base de cálculo da receita bruta.
Como realizar a dedução das devoluções e cancelamentos de venda para o IRPJ e CSL no Total Contador Fiscal.
Vamos a prática!
Acesse o menu Movimentos - Tributos Federais - Ajustes de Redução da Base de Cálculo de IRPJ e CSL.
Clique em Novo (F2);
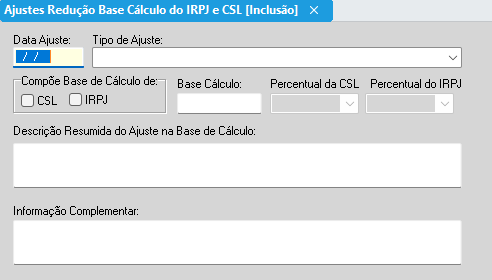
Informe:
- Data do Ajuste;
- Tipo de Ajustes: Vendas canceladas ou Devoluções de vendas tributadas em períodos anteriores;
- Compõe BC: CSL e IRPJ;
- Base de Cálculo;
- Percentual da CSL; (Se empresa for RET, o campo fica desabilitado, pois as alíquotas padrões constam na Legislação - Federal)
- Percentual do IRPJ; (Se empresa for RET, o campo fica desabilitado, pois as alíquotas padrões constam na Legislação - Federal)
- Descrição Resumida do Ajuste na Base de Cálculo;
- Informação Complementar.
Conferência (Relatórios)
Lucro Presumido em Geral
Em Relatórios - Tributos Federais - COFINS, PIS, CSL e IRPJ (Demonstrativo de Cálculo).
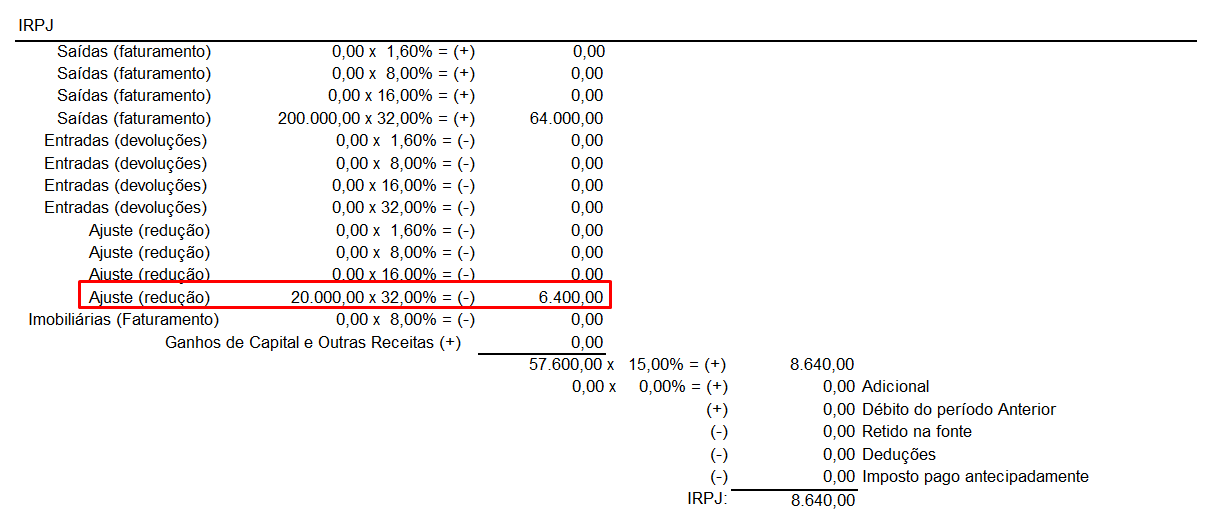
Empresas que participam do RET
Em Relatórios - Tributos Federais - Demonstrativo de Cálculo - Atividade Imobiliária.
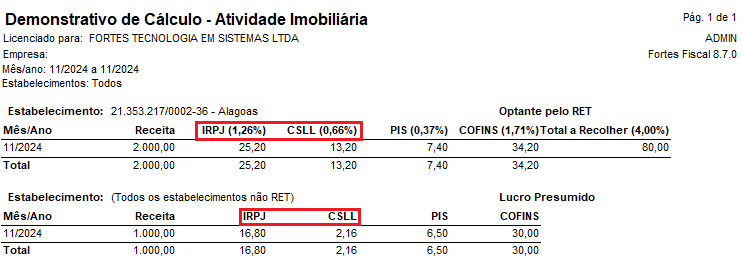
Geração do Sped ECF
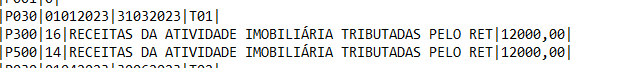
Lucro Presumido em Geral - Registros P200 e P400
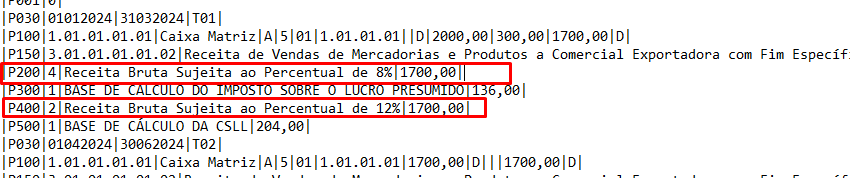
Empresas que participam do RET - Registro P300 e P500