Na Fortes Tecnologia, nos empenhamos a desenvolver e entregar com antecedência novas declarações proporcionando aos nossos clientes mais tempo e tranquilidade para conferência dos impostos. Dessa forma, liberamos a geração da obrigação acessória, MIT (Módulo de Inclusão de Tributos).
O que é o MIT?
Módulo de Inclusão de Tributos (MIT) é uma ferramenta da Receita Federal do Brasil que visa unificar e simplificar a declaração de débitos tributários federais. A partir de janeiro de 2025, o MIT substituirá a Declaração de Débitos e Créditos Tributários Federais (DCTF) mensal, integrando informações de tributos como PIS, COFINS, IRPJ, CSLL, IPI, CIDE, RET, entre outros, diretamente na DCTFWeb.
Principais características do MIT:
Integração com a DCTFWeb: O MIT funcionará como um novo canal de escrituração, semelhante ao e-Social e à EFD-Reinf, permitindo o registro de tributos de forma unificada e simplificada.
Substituição da DCTF Mensal (PGD): A partir de janeiro de 2025, os débitos anteriormente declarados na DCTF Mensal serão informados por meio do MIT, que alimentará a DCTFWeb.
Facilidade de preenchimento: O preenchimento poderá ser realizado diretamente na aplicação online ou por meio de importação de arquivo previamente preenchido no ambiente do próprio contribuinte.
_____________________________________________________________________________________________________
Vamos lá conferir essa novidade no TC Fiscal?!

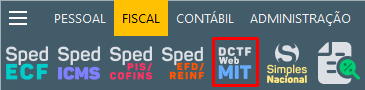
Ao acessar a empresa em que deseja realizar a geração da obrigação acessória, teremos a opção de clicar no atalho do DCTFWeb MIT;
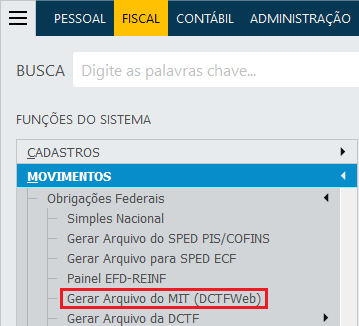
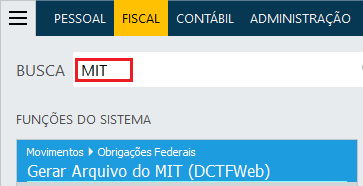
Através do menu, Movimentos > Obrigações Federais > Gerar Arquivo do MIT (DCTFWeb);
_____________________________________________________________________________________________________
Geração do MIT
Na tela de geração deve-se informar:
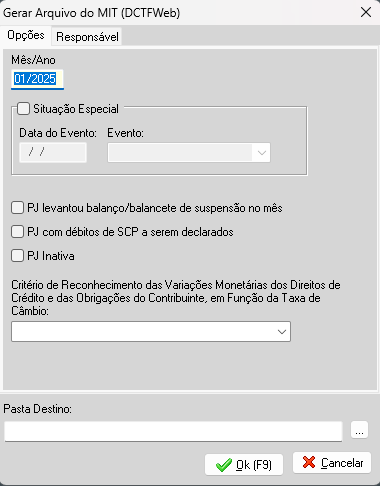
Mês/Ano;
Situação Especial;
Extinção, Fusão, Cisão Total, Cisão Parcial, Incorporação (incorporada) e Incorporação (incorporadora).
Só atenderemos 1 situação especial por arquivo de transmissão.
PJ levantou balanço/balancete de suspensão no mês;
PJ com débitos de SCP a serem declarados;
O arquivo do MIT deve ser gerado pela Sócio Ostensiva com essa marcação
No histórico da empresa deve constar a informação da SCP;
No JSON será gerado o CNPJ da SCP no campo “CnpjScp”.
PJ Inativa;
As pessoas jurídicas que se encontram nessa situação deverão enviar a DCTFWeb sem movimento em Janeiro/2025 e não necessitarão mais renovar a declaração caso a situação persista nos anos seguintes.
Pessoas Jurídicas Inativas a partir do exercício 2026 não haverá mais necessidade de renovação anual da declaração de inatividade.
Critério de Reconhecimento das Variações Monetárias;
Regime de Caixa.
Regime de Competência.
Regime de Caixa - Elevada oscilação da taxa de câmbio.
Aba Responsável;
Os dados serão preenchidos automaticamente, caso esteja configurado em Utilitários - Configuração - Aba Fiscal - Representante Legal/Responsável).
_____________________________________________________________________________________________________
Relatórios de Conferência
A conferência dos relatórios antes da geração de uma obrigação acessória é uma etapa crucial no processo conferências das empresas. Esse procedimento envolve a revisão detalhada de todos os dados tributários que serão utilizados para a elaboração e envio das obrigações acessórias exigidas pelos órgãos governamentais.
Portanto, antes da geração das obrigações acessórias, é fundamental que todos os relatórios sejam cuidadosamente conferidos. O que garante que todos os dados estejam corretos e completos.
1. Empresas PJ em Geral e Entidades Financeiras:
COFINS, PIS, CSL e IRPJ, em Relatórios > Tributos Federais > COFINS, PIS, CSL e IRPJ (Demonstrativo de Cálculo).
Será gerado para o MIT, o valor do “Débito do Mês”, NÃO será considerado o Débito do Período Anterior.
2. Empresas contribuintes do IPI, em Relatórios > Livros Fiscais > Registro de Apuração do IPI, “Imposto a Recolher”.
3. Empresas RET, em Relatórios > Tributos Federais > Demonstrativo de Cálculo - Atividade Imobiliária, coluna “Total a recolher”.
ATENÇÃO! A geração do MIT não dependerá da emissão de DARF no TC Fiscal, sendo necessário declarar os valores no MIT, mesmo que inferiores a R$ 10,00, pois o DARF será gerado com a consolidação dos débitos de todas as escriturações da DCTFWeb. |
_____________________________________________________________________________________________________
Empresas - Regime de Tributação
O COFINS, PIS e IPI, serão gerados mensalmente.
Empresas do Lucro Presumido Trimestral:
o IRPJ e CSL devem ser informados somente no último mês do trimestre, exceto se ocorrer algum evento especial, como fusão, cisão, incorporação.
Empresas do Lucro Real Estimativa:
o IRPJ e CSL deve-se declarar mensalmente as estimativas.
Empresas do Lucro Real Trimestral:
o TC Fiscal não faz o controle do IRPJ e CSL trimestral, mas caso a empresa tenha Integração com o TC Contábil, os valores a pagar serão integrados a partir do Movimentos - LALUR/LACS - Apurações do Lucro Real, onde verifica o período de apuração do trimestre e consulte os valores de “CSLL a pagar” e “IRPJ a pagar”.
Atividade Imobiliária:
Será gerada tag “RetPagamentoUnificado” com o valor dos tributos de forma unificada.
Também será informado o CNPJ da Incorporação, ou seja o da Filial na tag “CnpjIncorporacao”.
_____________________________________________________________________________________________________
Envio do MIT na DCTFWeb (e-CAC)
O MIT está hospedado no ambiente da DCTFWeb acessado no Portal e-CAC.
1. Acessando o e-CAC
- Clicar em Declarações e Demonstrativos;
- Assinar e Transmitir DCTFWeb;
- O MIT estará disponível na tela inicial no canto superior direito.
2. Tela Inicial – Relação de Apurações
Ao acessar o MIT, a tela inicial apresenta a relação de apurações existentes no Módulo.
3. Importar Apuração
Selecionar o arquivo JSON gerado pelo TC Fiscal.
4. Conferências
Verifique se os valores dos débitos estão corretos e em seguida clique em "Verificar Pendências" para conferir se há inconsistências.
5. Encerramento
Informados os débitos e as suspensões (se houver), basta o contribuinte efetuar o encerramento do MIT.
Encerrado o MIT, a apuração é identificada (identificação única) e enviada para a DCTFWeb para compor a sua declaração mensal “em andamento” (junto com as informações do e-Social e da EFD-Reinf).
Acompanhe também o vídeo sobre o assunto 😉