O que é a ECF?
A ECF substituiu a antiga DIPJ e tem como objetivo informar à Receita Federal todas as operações que influenciem a composição da base de cálculo e o valor devido do IRPJ e da CSLL.
Entrega obrigatória para todas as pessoas jurídicas, exceto:
Optantes do Simples Nacional.
Órgãos públicos, autarquias e fundações públicas.
Pessoas jurídicas inativas.
Prazos de Entrega.
Regra geral: Último dia útil de julho do ano seguinte ao período de apuração.
Situação especial:
Evento entre janeiro e abril: até o último dia útil de julho.
Evento entre maio e dezembro: até o último dia útil do 3º mês subsequente ao evento (extinção, cisão, fusão, incorporação)
Para mais informações, você pode também ler o artigo completo, Informações Gerais sobre o SPED ECF e assistir nossas lives ( ECF 2025 sem complicação e ECF 2025: Descomplique a Entrega)
Procedimentos Operacionais Passo a Passo.
1. Cadastro Inicial.
Menu: Cadastros > Contabilistas
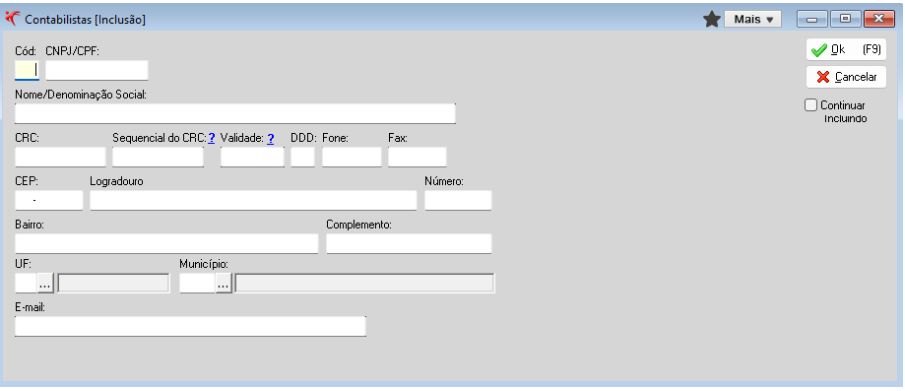
Preencha os dados do profissional de contabilidade conforme a Certidão de Regularidade Profissional do CRC (Conselho Regional de Contabilidade).
2. Cadastro da Empresa e Quadro Societário.
Menu: Cadastros > Empresa > Quadro Societário
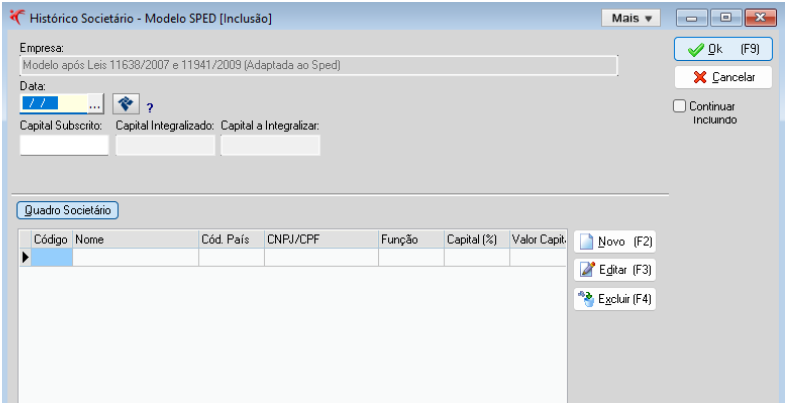
Informe os sócios da empresa com:
- Nome completo
- CPF
- Percentual de participação.
- Nacionalidade e outras informações exigidas pelo sistema.
3. Histórico da Empresa.
Menu: Cadastros > Histórico da Empresa
Aba Fiscal:
- Regime de tributação: Lucro Presumido.
- Critério de reconhecimento de receitas: Caixa ou Competência.
Aba Contábil:
- Método de apuração do estoque final.
- Seleção do Plano Referencial utilizado (Receita Federal)
4. Plano Referencial – Mapeamento Contábil.
Menu: Utilitários > Vincular Plano de Contas Referencial
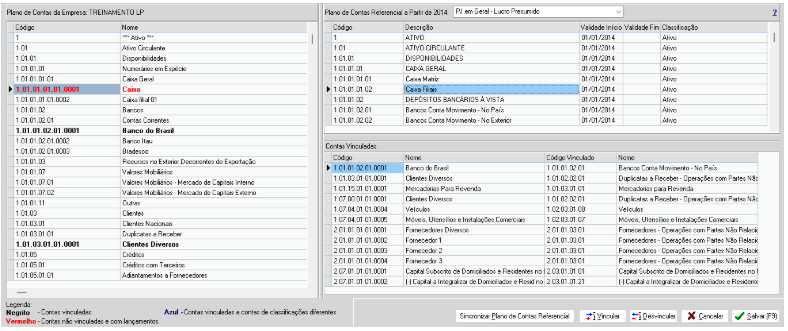
Faça a vinculação das contas contábeis da empresa com o plano referencial da Receita Federal.
Contas em vermelho devem ser obrigatoriamente vinculadas.
Exceção: Conta de encerramento (transitória) com natureza '9'. Marque a opção “Outras SPED” no cadastro dessa conta, no plano de contas.
5. DRE – Demonstração do Resultado do Exercício.
Menu: Movimentos > DRE Apurações Diversas > Criar
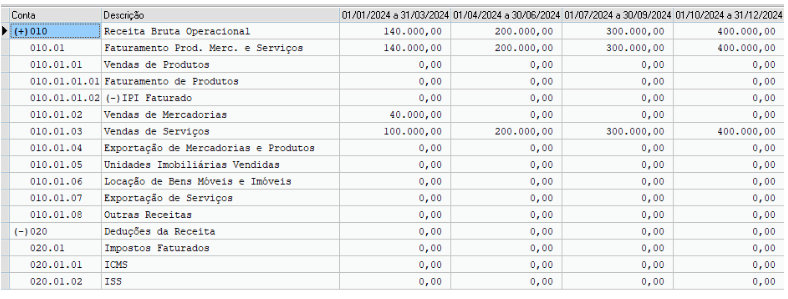
Gere a DRE para conferência dos saldos, mesmo que a escrituração seja tipo Livro Caixa.
6. Encerramento do Exercício.
Menu: Movimentos > Encerramento dos Exercícios
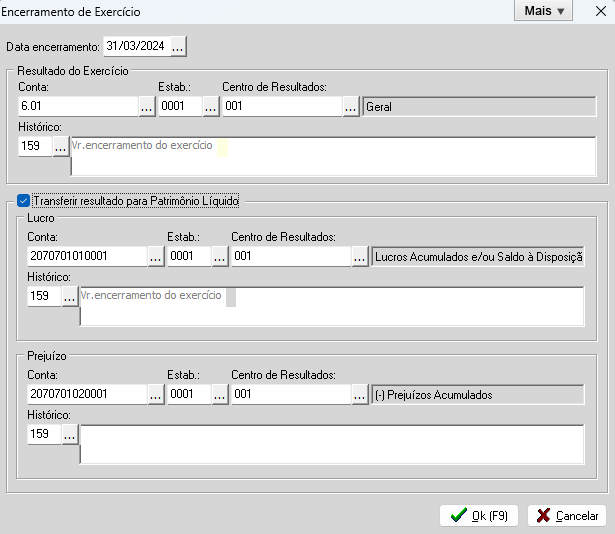
No Lucro Presumido, o encerramento deve ser feito trimestralmente:
- 1º trimestre: janeiro a março.
- 2º trimestre: abril a junho.
- 3º trimestre: julho a setembro.
- 4º trimestre: outubro a dezembro.
7. Livro Caixa – Informações Complementares (quando aplicável).
Caso a empresa não entregue a ECD e opte pelo Livro Caixa:
Menu: Movimentos > Sped ECF > Saldos e Outras Informações (Y672)
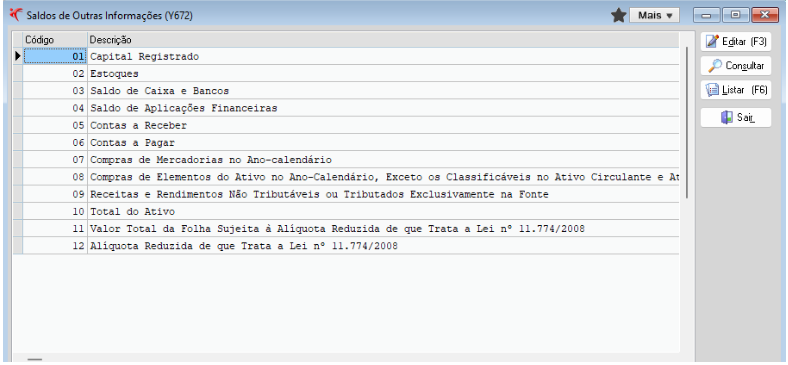
Realize as vinculações das contas, conforme a realidade da empresa.
Demonstrativo do Livro Caixa
Menu: Cadastros > Plano de Contas
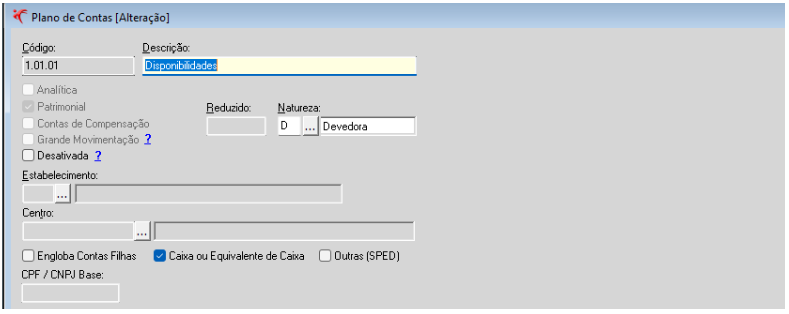
Marque a conta que centraliza os lançamentos de caixa com a opção “Caixa ou equivalente de caixa”.
Obrigatoriedade do registro Q100 (Livro Caixa) para empresas com faturamento igual ou superior a R$ 1.200.000,00 no ano-calendário.
8. Análise e Conferência.
Menu: Utilitários > Analisador Contábil
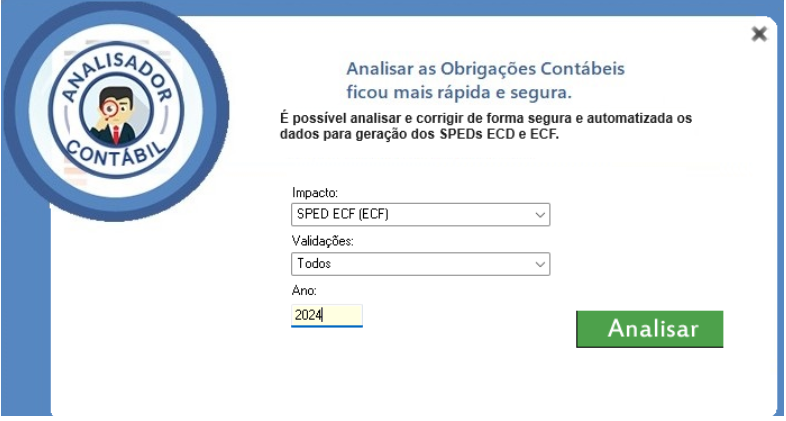
Antes de gerar o arquivo da ECF, execute esta ferramenta para verificar inconsistências que podem causar erros no PVA.
9. Geração do Arquivo da ECF.
Movimentos> Gerar arquivo Sped ECF
Na tela inicial:
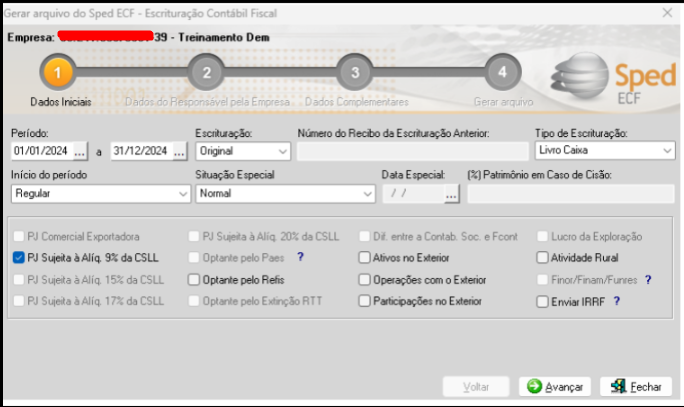
1. Informe:
- Período da escrituração.
- Se é original ou retificadora.
- Tipo de escrituração: Livro Caixa ou Contábil.
2. Se for escrituração contábil, será necessário recuperar a ECD no PVA.
3. Informe a alíquota da CSLL.
4. Se houver situação especial de início de período, preencha essa informação.
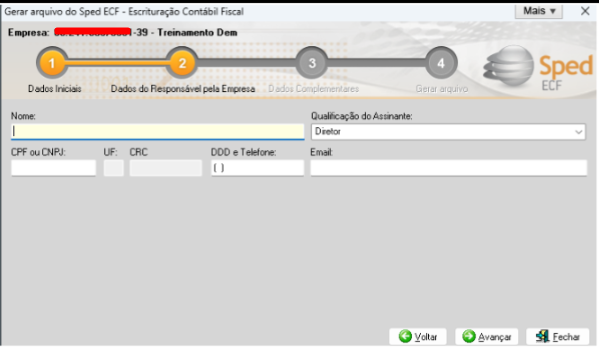
5. Informe os dados dos responsáveis (signatários).
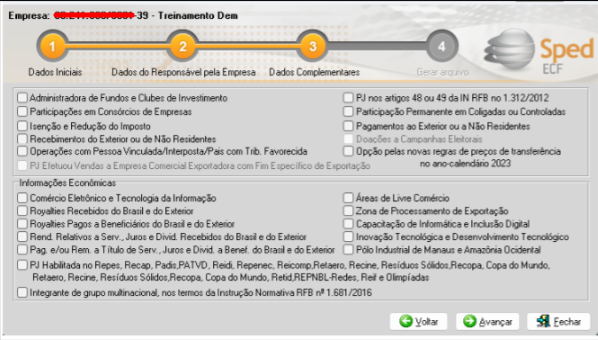
6. Dados complementares: Marque os campos referentes às situações específicas da empresa, se existirem.
Na última etapa:
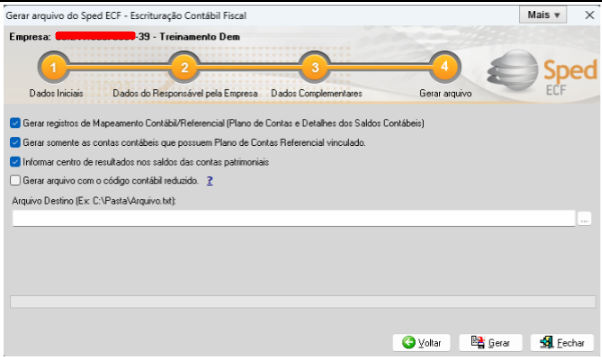
Marque a primeira opção para gerar registros contábeis e referenciais (obrigatório quando o critério de reconhecimento das receitas for competência e quando o tipo de escrituração for contábil).
Marque a segunda opção obrigatoriamente, para incluir apenas as contas vinculadas ao plano referencial.
Opcional:
Gerar lançamentos com centro de resultados.
Gerar com códigos reduzidos de contas.
Observações.
Registros gerados para Lucro Presumido via Fortes Fiscal:
- P200 e P300: Apuração do IRPJ
- P400 e P500: Apuração da CSLL
Conferência no Fortes Fiscal:
Menu: Relatórios > Tributos Federais > COFINS, PIS, CSL e IRPJ (Demonstrativo de Cálculo)
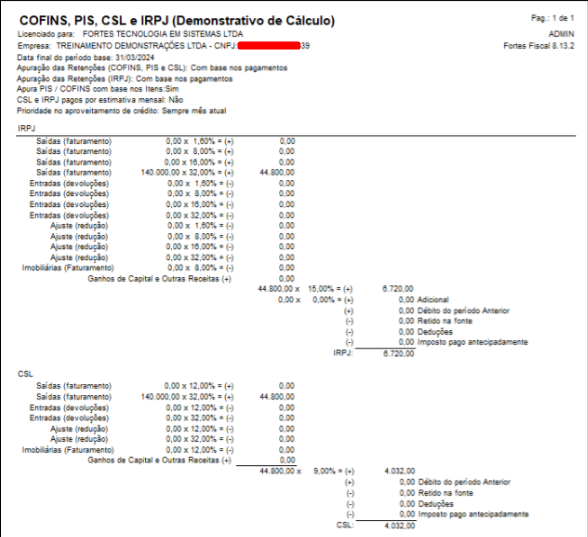
Selecione IRPJ e CSL para comparar os valores com os registros gerados.
O valor do faturamento será apurado com base nos documentos fiscais de serviços ou mercadorias com CFOP de natureza venda ou prestação.
Caso não utilize o Fortes Fiscal, os registros terão que ser informados manualmente no PVA.
A geração do arquivo pode ser feita tanto pelo Fortes Fiscal quanto pelo Fortes Contábil, ficando a critério do usuário a escolha.