Este artigo oferece um resumo do evento R-4020 da EFD-REINF e detalha as configurações essenciais para garantir o seu envio correto.
O evento R-4020 é fundamental para o envio de informações sobre pagamentos, créditos, entregas, empregos ou remessas realizados por uma fonte pagadora (pessoa física ou jurídica) a um beneficiário pessoa jurídica. Mesmo que não haja retenção de Imposto de Renda, as informações devem ser enviadas nos casos previstos na legislação, discriminadas por natureza de rendimento. Você pode consultar essas naturezas de rendimentos no Manual de Orientação da EFD-REINF.
Pontos Chave e observações Importantes:
Foco em Pessoa Jurídica: Como este evento se destina a informações de beneficiários pessoa jurídica, podem incidir as retenções de COFINS, PIS, CSLL e IR, dependendo da natureza do rendimento informado, conforme o manual da REINF.
Documentos Fiscais Abrangidos: O R-4020 é aplicável aos seguintes documentos fiscais de entrada: NFS-e, NF-e, NF 3-e, CT-e OS, NF Serviço de Transporte, NF de Comunicação e Telecomunicação.
Importante: A NF-e deve ser informada no R-4020 somente quando se referir a documentos com serviço, além de poder ser utilizada para outras despesas.
Preparando o Ambiente para a Transmissão do R-4020.
Para realizar a transmissão do evento R-4020 para a EFD-REINF, siga os passos abaixo após o lançamento da nota fiscal:
Revisão do Lançamento da Nota Fiscal: Certifique-se de que todos os dados da nota fiscal foram lançados corretamente.
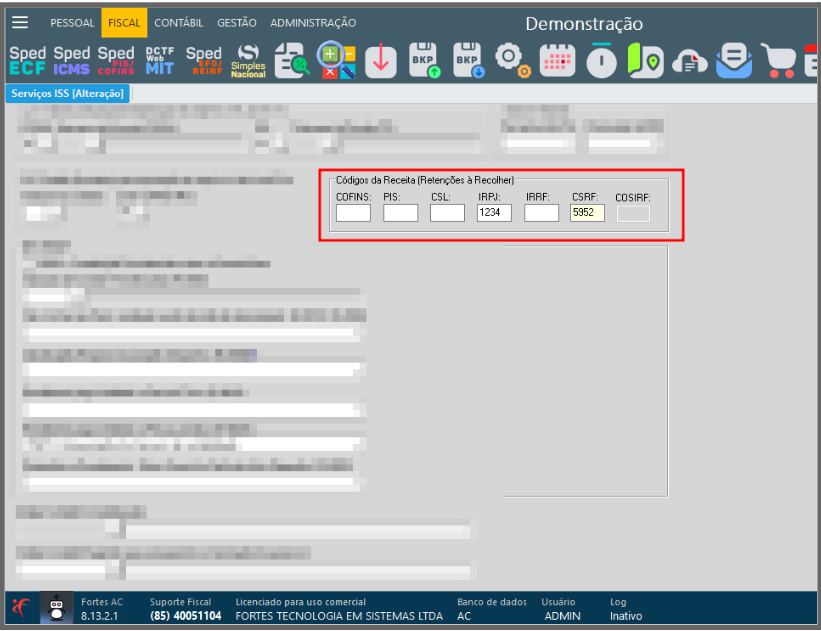
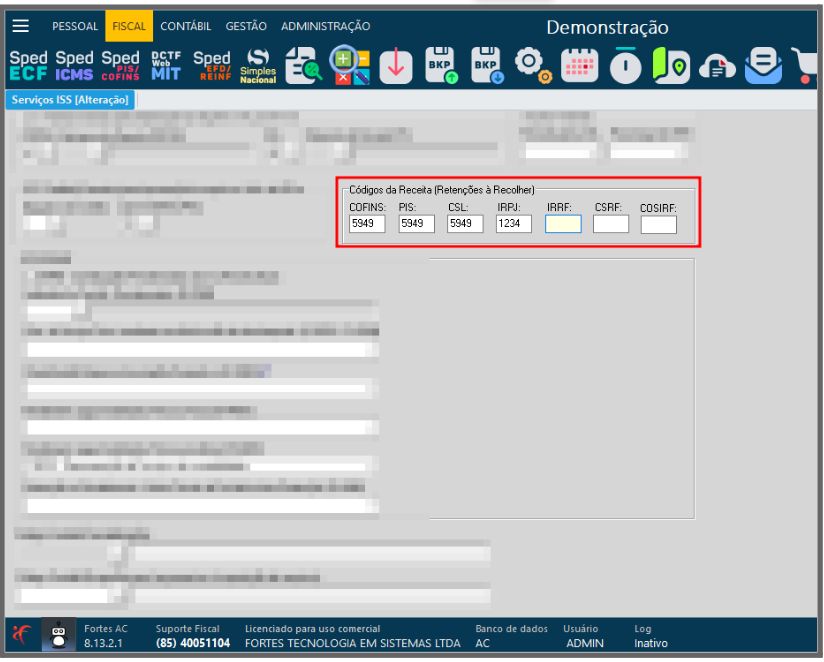
Preenchimento da Classificação do Rendimento: Acesse o menu Cadastros > Serviços ISS ou Serviço ICMS. Edite o serviço correspondente, role a página até a seção EFD REINF e preencha os campos referentes ao evento R-4020 e os Códigos da Receita de forma precisa.
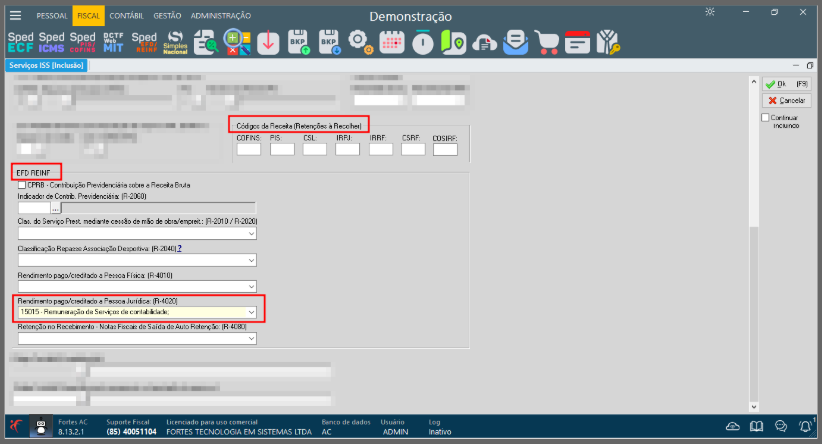
Importante!!!
Caso insira o código de receita na CSRF, os tributos (PIS, COFINS e CSL) irão para a REINF de forma agregada.
Caso insira os códigos de receita de PIS, COFINS e CSL individualmente, o sistema enviará para a REINF também separadamente.A Receita Federal disponibiliza, junto com o manual da REINF, uma tabela com as Naturezas de Rendimentos e os impostos possíveis para cada uma das naturezas. Por este motivo, é importante consultar a tabela e analisar se os códigos de receita informados podem ser utilizados para o tipo de rendimento selecionado nos cadastros de serviços ISS ou ICMS.
Após o preenchimento, clique em Ok para salvar.
2 - Tributos da Nota Fiscal na EFD REINF.
Irei destacar aqui apenas as informações essenciais para a EFD REINF.
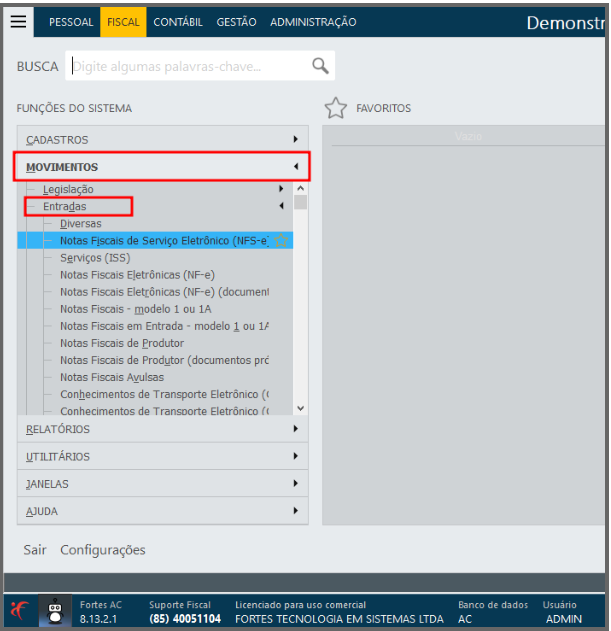
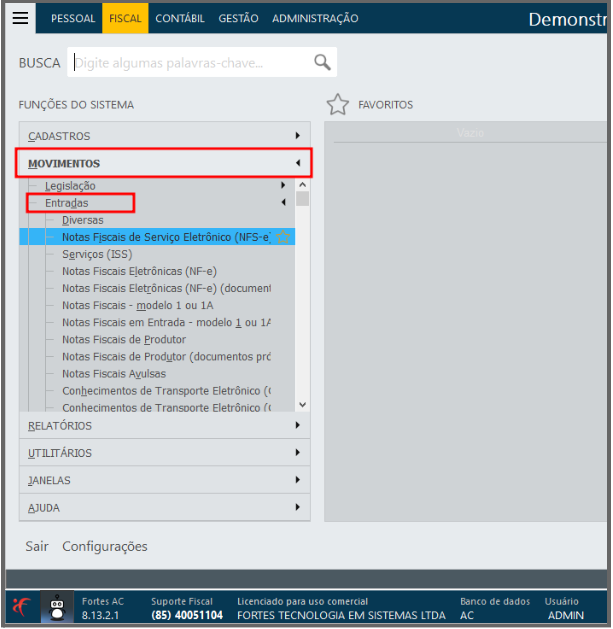
Acesse o Movimentos > Entradas e localize as notas de entradas lançadas no período, de acordo com o tipo de nota fiscal.
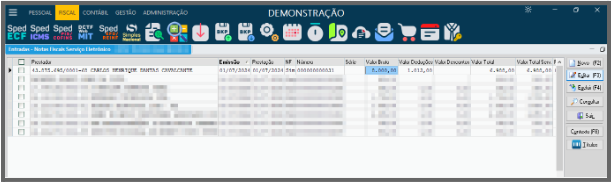
Selecione uma das notas e clique em Editar:
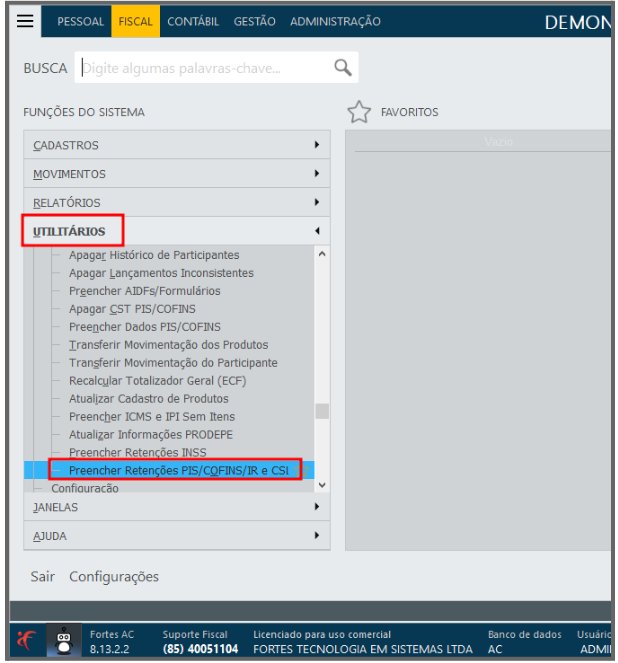
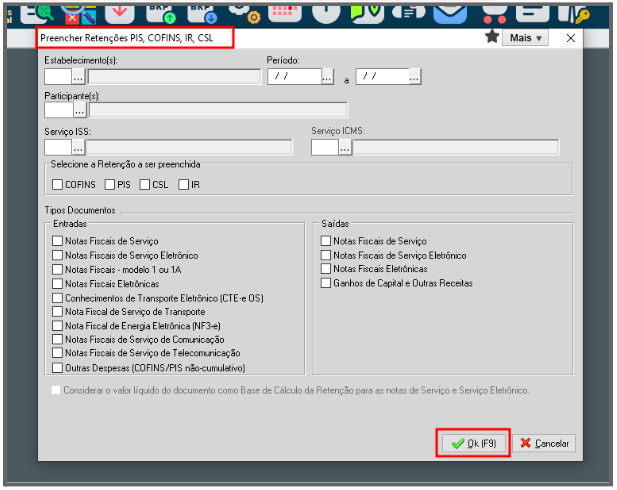
É necessário realizar o preenchimento da aba ISS > “Retenção de COFINS, PIS, CSLL, IR”, pois o sistema não puxa as informações do XML da Nota Fiscal para esse campo.Também é possível realizar esse preenchimento em lote, pela ferramenta em Utilitários > Ferramentas de Manutenção > Preencher Retenções PIS/COFINS/IR, CSLL.
Preencha os campos conforme a necessidade e clique em Ok para finalizar.Atenção, esse processo em lote só será possível se no XML da nota tiver informações de Retenção e essas mesmas informações estiverem preenchidas na aba Tributos Federais, dessa forma:
3. Faturamento e Baixa de Títulos.
Após o preenchimento das retenções na Nota Fiscal, a baixa dos títulos da nota é uma etapa crucial para o envio das retenções na REINF. Sem essa baixa, o sistema não reconhecerá as retenções da nota na EFD-REINF.
Para aprender a gerar as faturas e efetuar as baixas, acesse o link com o passo a passo completo.
4. Processos Judiciais.
Se a empresa possuir algum processo que suspenda a retenção de COFINS, PIS, CSLL e IR, essa informação pode ser adicionada diretamente na nota fiscal.
Primeiro, acesse o menu Cadastros > Processos Administrativos e Judiciais.Clique em Novo e preencha as informações do processo.
Após realizar o preenchimento, clique em Ok para salvar.
Acesse novamente a nota fiscal no menu Movimentos > Entradas.
Selecione a nota fiscal com o processo e clique em Editar:Selecione a aba Processos Administrativos/Judiciais, desça a barra de rolagem até o final e clique em Incluir, para associar o processo à nota.
O sistema irá solicitar o processo cadastrado anteriormente e o preenchimento do valor do imposto suspenso.
Após o preenchimento, clique em Ok para salvar.
Os mesmos valores do Imposto não Retido, também devem ser informados na aba ISS > Retenção de COFINS, PIS, CSLL, IR.5. Relatório de Conferência.
Depois de realizar as configurações no sistema, você já pode enviar a EFD-REINF. No entanto, antes da apuração, é altamente recomendável conferir os valores que serão transmitidos. Para facilitar essa conferência, criamos um relatório específico para o evento R-4020.
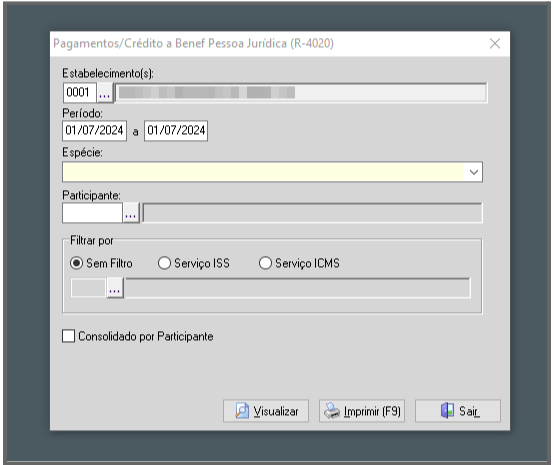
Para acessá-lo, vá em Relatórios > EFD REINF > Retenções de PIS, COFINS, IR e CSL > Pagamentos/Crédito a Benef Pessoa Jurídica (R-4020).Informe os filtros conforme desejado e clique em Visualizar.
O relatório mostrará as notas e os impostos que serão enviados na EFD REINF.Observação: O relatório exibirá o IR pela data do documento fiscal, enquanto os demais tributos serão mostrados conforme as baixas das faturas.
Observações Importantes para a Transmissão.
Para transmitir o evento R-4020 para a EFD-Reinf, é fundamental que todas as notas fiscais do período estejam devidamente escrituradas.
Se precisar fazer algum ajuste após a transmissão, existem duas formas de corrigir a apuração:Retificação: Use esta opção quando o ajuste for em uma nota que já foi enviada, como, por exemplo, um valor de retenção incorreto.
Nova Apuração: Utilize esta opção quando o ajuste for o envio de uma nova informação, como uma nota recebida e não enviada após a transmissão inicial, geralmente a inclusão de um novo participante que não foi enviado anteriormente.
Apuração do Evento R-4020.
Após realizar todas as verificações, configurações e revisar o relatório de conferência, a apuração do evento R-4020 já pode ser realizada no sistema.
Se tiver alguma dúvida sobre o processo de apuração, acesse o link com o passo a passo completo no painel da EFD-Reinf.